أثر الحاكمية المؤسسية في تعزيز جودة التدقيق الداخلي: دراسة تحليلية في مديرية تربية البصرة
م. م. علاء حسين كاظم الربيعي1
1 المديرية العامة لتربية محافظة البصرة، العراق.
The Impact Of Institutional Governance On Enhancing The Quality Of Internal Auditing: An Analytical Study In The Basra Education Directorate
Alaa Hussein Kadhim Al-Rubaie1
1 General Directorate of Education in Basra Governorate, Iraq.
DOI: https://doi.org/10.53796/hnsj711/25
المعرف العلمي العربي للأبحاث: https://arsri.org/10000/711/25
المجلد (7) العدد (11). الصفحات: 461 - 493
تاريخ الاستقبال: 2026-10-10 | تاريخ القبول: 2026-10-17 | تاريخ النشر: 2026-11-01
المستخلص: هدفت الدراسة إلى التعرف على أثر الحاكمية المؤسسية في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة. واعتمدت المنهج الوصفي التحليلي، وجُمعت البيانات باستبانة إلكترونية باستخدام أسلوب الحصر الشامل. بلغ عدد الاستبانات المستلمة 181 استبانة، واعتمد التحليل على 179 استبانة بعد الإعداد الأولي للبيانات، باستخدام برنامج (SPSS V27). تناولت الدراسة الحاكمية المؤسسية بأبعادها: الشفافية، والنزاهة وأخلاقيات العمل، والمساءلة، والمسؤولية، والعدالة، والاستقلالية، وجودة التدقيق الداخلي بأبعادها: استقلالية المدققين الداخليين، والكفاءة المهنية، وطبيعة العمل، وأنشطة التدقيق الداخلي. أظهرت النتائج مستوى متوسطًا للحاكمية المؤسسية بمتوسط حسابي عام بلغ (3.03)، ومستوى متوسطًا لجودة التدقيق الداخلي بمتوسط بلغ (2.93). كما أظهرت علاقات ارتباط إيجابية متوسطة إلى مرتفعة بين الحاكمية المؤسسية ومجالاتها وجودة التدقيق الداخلي. وكشف تحليل الانحدار الخطي المتعدد عن أثر دال إحصائيًا للحاكمية المؤسسية في جودة التدقيق الداخلي؛ إذ بلغ معامل الارتباط (0.885)، وفسر النموذج (78.4%) من التغير في جودة التدقيق الداخلي. وأوصت الدراسة بتعزيز ممارسات الحاكمية المؤسسية وجودة التدقيق الداخلي في المديرية، وزيادة الاهتمام بالمساءلة والاستقلالية واستقلالية المدققين الداخليين، وتحسين تطبيق مبادئ الحاكمية بما يعزز دورها في تطوير جودة التدقيق الداخلي.
الكلمات المفتاحية: الحاكمية المؤسسية، جودة التدقيق الداخلي، البصرة.
Abstract: This study examined the impact of institutional governance on internal audit quality in the Basra Education Directorate. A descriptive analytical approach was adopted. Data were collected through an electronic questionnaire using a comprehensive enumeration method. Of 181 questionnaires received, 179 were included in the analysis after initial data preparation. The data were analyzed using SPSS V27. Institutional governance comprised transparency, integrity and work ethics, accountability, responsibility, justice, and independence. Internal audit quality comprised auditor independence, professional competence, the nature of work, and internal audit activities. The results indicated moderate levels of institutional governance and internal audit quality, with overall means of 3.03 and 2.93, respectively. Moderate to strong positive correlations were found between institutional governance and its dimensions and internal audit quality. Multiple linear regression showed a statistically significant effect of institutional governance on internal audit quality. The correlation coefficient was 0.885, and the model explained 78.4% of the variation in internal audit quality. The study recommended greater efforts to strengthen institutional governance and internal audit quality, with particular attention to accountability, independence, and the independence of internal auditors. It also recommended improving the implementation of institutional governance practices to strengthen their contribution to internal audit quality in the directorate.
Keywords: Institutional governance; internal audit quality; Basra.
مقدمة
في السنوات الأخيرة، حظي موضوع الحاكمية المؤسسية باهتمام كبير في بيئة الأعمال بعد حدوث العديد من الأزمات العالمية، حيث تُعتبر الحاكمية المؤسسية أداة بالغة الأهمية في بناء الثقة بين كافة الأطراف، إذ يُعدّ وضع معايير وإجراءات الحاكمية المؤسسية الجيدة أمراً ضرورياً لضمان حقوق كافة الأطراف والحد من المخاطر، وتحسين أداء المؤسسات، وينطلق الباحثون من المتوقع أن تُسهم لوائح الحاكمية المؤسسية معالجة قضايا المساءلة والمسؤولية والفساد والشفافية في المؤسسات الحكومية والخاصة، وبالتالي تحسين أدائها من خلال الحد من المخاطر المالية للمؤسسات (Alsurayyi & Alsughayer, 2025;p57), وفي ظل ديناميكية السوق الحالية، تحظى الحاكمية المؤسسية الفعّالة باهتمام متزايد من الجمهور والهيئات التنظيمية، وتشمل الحاكمية المؤسسية السياسات والقوانين والتعليمات التي تؤثر على إدارة المؤسسة والرقابة عليها، كما تتضمن إطاراً تنظيمياً يضمن الشفافية والنزاهة في علاقة المؤسسة مع مساهميها، ويتألف إطار الحاكمية المؤسسية من عقود داخلية وخارجية بين الموظفين والمساهمين، ويشمل توزيع المسؤوليات والمكافآت والشروط التي تُسهم في تجنب تضارب المصالح (Al Matari & Mgammal, 2019;p2), كما تعنى الحاكمية المؤسسية بوضع إطار متكامل وفعال يضمن تطبيق مبادئ الشفافية والنزاهة والمساءلة والمسؤولية والامتثال للقوانين والتشريعات، مما يعزز هذا التكامل الثقة بين المؤسسة وكافة الأطراف المتعاملة معها من مواردها البشرية والجهات الرقابية والمجتمع ككل، حيث تقوم الحاكمية المؤسسية على مجموعة من المعايير والإجراءات والضوابط لضمان الوصول إلى إدارة فعالة وتعزيز الانضباط الداخلي من خلال توزيع الأدوار والمسؤوليات بعدالة بين إدارة المؤسسة التنفيذية ومجلس الإدارة، الأمر الذي يؤدي إلى اتخاذ قرارات دقيقة وذات جودة عالية على كافة المستويات الإدارية والتنظيمية(Ismail & Al-Mahasneh, 2025;p405), وعلى الصعيد العالمي، أصبحت المساءلة موضوعاً بالغ الأهمية، مما دفع جميع مديري الشركات العامة (أو ما يُعرف أحياناً بالشركات المملوكة للدولة في بعض الأنظمة القانونية) إلى توخي الحذر بشأن إنفاقهم وتقديم تقارير عن كيفية إنفاق الأموال العامة (Tumwebaze et.al, 2018;p2), يمكن تعزيز المساءلة من خلال تقديم أدلة ملموسة على العمل المنجز، أو إبراز عملية تقديم الخدمات، أو إعداد التقارير المالية، أو ببساطة حفظ السجلات، وتشير نتائج (Bananuka et.al, 2018;p 142), أيضاً إلى أن تقديم مخرجات ملموسة أو إبراز الأنشطة هو أقوى وسيلة لضمان المساءلة عن الموارد العامة لمقدميها.
إذ أدت المشاكل المالية التي واجهتها العديد من المؤسسات حول العالم في السنوات الأخيرة إلى الحاجة إلى مجموعة من الضوابط والمبادئ الأخلاقية والمهنية لتحقيق الثقة والمصداقية في المعلومات الواردة في البيانات المالية، وتلعب وظيفة التدقيق دورًا هامًا في جميع المؤسسات، فهي تزود الإدارة العليا بالمعلومات اللازمة التي تساعد في اتخاذ القرارات، كما توفر معلومات حول كفاءة وفعالية نظام الرقابة الداخلية المطبق في هذه المؤسسات (Bilal et.al, 2018;p257), كما تتمثل مهام قسم التدقيق الداخلي في تقييم ومراقبة تنفيذ نظام الرقابة الداخلية والتحقق من امتثال المؤسسة وموظفيها للقوانين واللوائح والتعليمات، وقواعد الشركة وسياساتها وإجراءاته (Ananzeh, 2022;p287), كما يعد التدقيق الداخلي إحدى أهم الآليات الرئيسية لتطبيق الحاكمية المؤسسية أو ما يسمى حوكمة الشركات بشكل أكثر فعالية وكفاءة، وذلك لتحقيق أهداف المنظمة وتحسين أدائها، ويعتبر التدقيق الداخلي جزءاً أساسياً من هيكل حوكمة الشركات في المنظمة، إذ إن المؤسسة التي تتمتع بحاكمية قوية تحصل على ضمان الحفاظ على أدائها بمساعدة المدققين الداخليين (Khan & Liu, 2023;p2).
المبحث الأول: منهجية البحث
أولا – مشكلة الدراسة:
تعد الحاكمية المؤسسية أحد الركائز الأساسية التي ترتكز عليها بنية المؤسسات الحديثة الحكومية والخاصة فهي الإطار الذي ينظم الأدوار داخل المؤسسات ويوضح كيفية إدارة المؤسسات بفعالية ويضع مجموعة من المبادئ والمعايير التي تحكم وتوجه سلوكها وقراراتها، وفي ظل ما يشهده العراق من تزايد التحديات الاقتصادية والسياسية نتيجة الأزمات الداخلية والحروب الإقليمية التي أحدثت ضرراً كبيراً في الاقتصاد العراقي بما انعكس سلباً على أداء مؤسساته، كما أن تعاظم الحاجة إلى الشفافية والنزاهة والمساءلة نتيجة قضايا الفساد الكبرى التي اكتشفت في عام 2026, برزت أهمية تطبيق مبادئ الحاكمية المؤسسية كحاجة ملحة لضمان تحقيق أهداف المؤسسات بشكل مسؤول وأخلاقي مع حماية جميع حقوق أصحاب المصلحة وأيضاً الحفاظ على سمعة المؤسسات أمام المجتمع العراقي، إذ إن غياب أو ضعف أنظمة الحاكمية المؤسسية يؤدي إلى الفساد وسوء الإدارة وانعدام الثقة، مما يهدد استقرار المؤسسات واستدامتها، الأمر الذي يعرض سمعتها للخطر، لذلك فإن تبني ممارسات الحاكمية المؤسسية ليست مجرد خيار بل أصبحت ضرورة استراتيجية لمواجهة التحديات الحالية والمستقبلية وضمان تحقيق النجاح المستدام، كما يعد التدقيق الداخلي جزءاً أساسياً من الحاكمية المؤسسية، إذ إن استقلالية المدققين الداخليين وعدم التدخل في آرائهم يسهم في تقديم المعلومات المحاسبية والمالية الدقيقة التي تقدم تقريراً عن الواقع الحقيقي للمؤسسة، وانطلاقاً مما سبق، تتمثل مشكلة الدراسة في الحاجة إلى التعرف على أثر الحاكمية المؤسسية في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
ثانياً- أسئلة البحث:
يمكن تحديد مشكلة البحث من خلال الأسئلة الآتية:
السؤال الرئيسي الأول: ما مستوى الحاكمية المؤسسية في مديرية تربية البصرة؟
السؤال الرئيسي الثاني: ما مستوى جودة التدقيق الداخلي في مديرية تربية البصرة؟
السؤال الرئيسي الثالث: هل هنالك علاقة بين الحاكمية المؤسسية وجودة التدقيق الداخلي في مديرية تربية البصرة؟
ما أثر الحاكمية المؤسسية بأبعادها مجتمعة (الشفافية، النزاهة وأخلاقيات العمل، المساءلة، المسؤولية، العدالة، الاستقلالية) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة؟
حيث يتفرع من هذا السؤال التساؤلات الفرعية الآتية:
1)ما أثر الحاكمية المؤسسية بُعد (الشفافية) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة؟
2)ما أثر الحاكمية المؤسسية بُعد (النزاهة وأخلاقيات العمل) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة؟
3)ما أثر الحاكمية المؤسسية بُعد (المساءلة) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة؟
4)ما أثر الحاكمية المؤسسية بُعد (المسؤولية) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة؟
5)ما أثر الحاكمية المؤسسية بُعد ( العدالة) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة؟
6)ما أثر الحاكمية المؤسسية بُعد (الاستقلالية) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة؟
ثالثاً – أهمية الدراسة:
تنقسم أهمية البحث الحالي إلى الأهمية العلمية والعملية وهي على النحو الآتي:
أولاً: أهمية البحث العلمية:
تكمن أهمية البحث الحالي من أهمية الموضوعات التي تناولها والتي تمثلت في الحاكمية المؤسسية والتدقيق الداخلي، حيث يسهم تطبيق هذه المتغيرات عمليا في تعزيز كفاءة الأداء المؤسسي، والمساهمة أيضاً في تعزيز ثقة كافة الأطراف ذات العلاقة بالمؤسسة ولا سيما في مؤسسات القطاع العام التي تتطلب مستويات مرتفعة من تطبيق مبادئ الحاكمية المؤسسية من الإفصاح والشفافية، والمساءلة والمسؤولية، والاستقلالية، والرقابة على الموارد وتقييم أداء الموظفين، كما يقدم البحث الحالي إثراءً معرفياً وأكاديمياً جديداً تناول أحدى أبرز مجالات المحاسبة والمالية خاصة فيما يتعلق بجوانب التدقيق والرقابة، حيث يسعى البحث إلى دراسة أثر الحاكمية المؤسسية في تعزيز جودة التدقيق الداخلي، فضلاً عن المساهمة في سد جانب الفجوة البحثية التي ترتبط بتطبيق هذه العلاقة في البيئة الحكومية العراقية، وعلى وجه الخصوص في المؤسسات التابعة لوزارة التربية العراقية ممثله في مديريات التربية.
ثانياً: أهمية البحث العملية:
تأتي أهمية البحث الحالي العملية والتطبيقية من أهمية المجتمع المستهدف في البحث وهو مديرية تربية البصرة أحدى المديريات التابعة لوزارة التربية العراقية، إذ توفر نتائج البحث مؤشرات تساعد إدارة مديرية تربية البصرة في تقييم مستوى تطبيق مبادئ الحاكمية المؤسسية، وتشخيص واقع جودة التدقيق الداخلي، والاستفادة من النتائج في تطوير الإجراءات الرقابية وتعزيز الشفافية والمساءلة وتحسين كفاءة استخدام الموارد. كما يمكن أن تسهم نتائج البحث في تقديم توصيات قابلة للتطبيق يمكن الاستفادة منها في تطوير الأنظمة والإجراءات والممارسات الرقابية في مديرية تربية البصرة، فضلاً عن إمكانية تعميم نتائج البحث على المؤسسات الحكومية والتعليمية المماثلة، كما يمكن أيضاً أن يشكل البحث مرجعاً للباحثين والدارسين في مجال الحاكمية المؤسسية والرقابة الإدارية والتدقيق، من خلال ما يقدمه من نتائج يمكن توظيفها في إجراء بحوث مستقبلية تتناول الحاكمية المؤسسية والتدقيق الداخلي في القطاع العام.
رابعاً – أهداف البحث:
تهدف هذه الدراسة لتحقيق الأهداف الآتية:
الهدف الرئيسي الأول: التعرف على مستوى الحاكمية المؤسسية في مديرية تربية البصرة.
الهدف الرئيسي الثاني: التعرف على مستوى جودة التدقيق الداخلي في مديرية تربية البصرة.
الهدف الرئيسي الثالث: بيان العلاقة بين الحاكمية المؤسسية وجودة التدقيق الداخلي في مديرية تربية البصرة.
الهدف الرئيسي الرابع: التعرف على أثر الحاكمية المؤسسية بأبعادها مجتمعة (الشفافية، النزاهة وأخلاقيات العمل، المساءلة، المسؤولية، العدالة، الاستقلالية)في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
حيث يتفرع من هذا الهدف الاهداف الفرعية الآتية:
التعرف على أثر الحاكمية المؤسسية بُعد (الشفافية) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
التعرف على أثر الحاكمية المؤسسية بُعد (النزاهة وأخلاقيات العمل) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
التعرف على أثر الحاكمية المؤسسية بُعد (المساءلة) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
التعرف على أثر الحاكمية المؤسسية بُعد (المسؤولية) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
التعرف على أثر الحاكمية المؤسسية بُعد ( العدالة) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
التعرف على أثر الحاكمية المؤسسية بُعد (الاستقلالية) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
خامساً – أنموذج البحث:
تتكون الدراسة من مجموعة من المتغيرات وهي على النحو الآتي:
المتغير المستقل: الحاكمية المؤسسية، اعتمد الباحث على ست أبعاد لقياس الحاكمية المؤسسية وهي (الشفافية، النزاهة وأخلاقيات العمل، المساءلة، المسؤولية، العدالة، الاستقلالية), حيث تم تحديد هذه الأبعاد بالاعتماد على دراسة(Zaarab et.al, 2022;p57), (Al-Samarrai, 2018;p114), (Al-Azazi, 2021;p135), (Mangasih et. al, 2020;p 64), ((Aladwan & Alshami, 2022;p404.
المتغير التابع: التدقيق الداخلي، اعتمد الباحث على أربعة أبعاد لقياس التدقيق الداخلي وهي (استقلالية المدققين الداخليين، الكفاءة المهنية، طبيعة العمل، أنشطة التدقيق الداخلي), بالاعتماد على دراسة (Bilal et.al, 2018;p263).
نموذج الدراسة
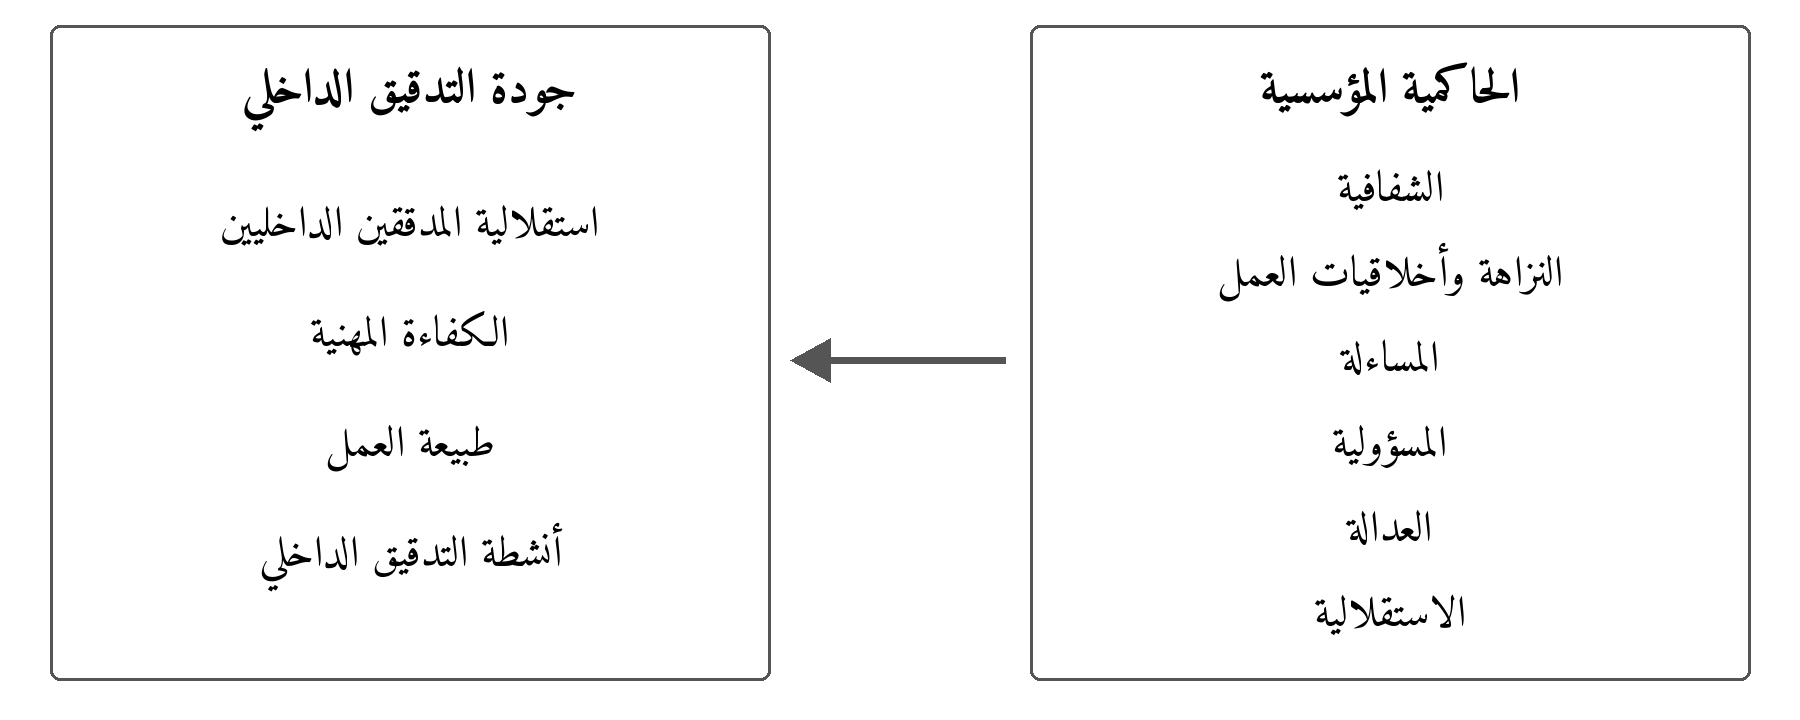
المصدر: من إعداد الباحث بالاعتماد على الدراسات السابقة
سادساً- فرضيات الدراسة
تتحدد الفرضية الرئيسة بـ
الفرضية الرئيسة الأولى: توجد علاقة ارتباط بين الحاكمية المؤسسية وجودة التدقيق الداخلي في مديرية تربية البصرة.
الفرضية الرئيسية الثانية: يوجد أثر للحاكمية المؤسسية بأبعادها مجتمعة (الشفافية، النزاهة وأخلاقيات العمل، المساءلة، المسؤولية، العدالة، الاستقلالية) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
ويشتق منها الفرضيات الفرعية التالية:
يوجد أثر للحاكمية المؤسسية بُعد(الشفافية) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
يوجد أثر للحاكمية المؤسسية بُعد(النزاهة وأخلاقيات العمل) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
يوجد أثر للحاكمية المؤسسية بُعد(المساءلة) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
يوجد أثر للحاكمية المؤسسية بُعد(المسؤولية) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
يوجد أثر للحاكمية المؤسسية بُعد(العدالة) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
يوجد أثر للحاكمية المؤسسية بُعد(الاستقلالية) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
سابعاً: منهجية الدراسة:
لتحقيق أهداف الدراسة وبعد الرجوع إلى عدد من الأبحاث السابقة ذات العلاقة بمتغيرات الدراسة الحالي الحاكمية المؤسسية وجودة التدقيق الداخلي تبين لدى الباحث أن المنهج العلمي المناسب لهذه الدراسة هو المنهج الوصفي التحليلي الذي يساعد الباحث على تشخيص مشكلة الدراسة بشكل دقيق، بالإضافة إلى وصف المتغيرات مجال الدراسة، وتم أيضاً من خلال استخدام هذا المنهج تطوير أداة الدراسة الاستبانة وهي الأداة الرئيسية لجمع البيانات الأولية، وكذلك اختبار الفرضيات وتحليل علاقتها ببعضها، لذا تبنى الباحث المنهج الوصفي التحليلي.
ثامناً: حدود الدراسة
تتمثل حدود الدراسة في:
الحدود العلمية (الموضوعية): ناقشت هذه الدراسة ” أثر الحاكمية المؤسسية بأبعادها (الشفافية، النزاهة وأخلاقيات العمل، المساءلة، المسؤولية، العدالة، الاستقلالية) في تعزيز جودة التدقيق الداخلي بأبعاده(استقلالية المدققين الداخليين، الكفاءة المهنية، طبيعة العمل، أنشطة التدقيق الداخلي) في مديرية تربية البصرة.
الحدود المكانية: تم تطبيق هذه الدراسة في مديرية تربية البصرة.
الحدود البشرية: تم استهداف جميع الموظفين العاملين في قسم المحاسبة والتدقيق في مديرية تربية البصرة.
الحدود الزمنية: تم تطبيق هذه الدراسة خلال النصف الأول من عام 2026.
المبحث الثاني: الإطار النظري
أولاً: الحاكمية المؤسسية
مفهوم الحاكمية المؤسسية.
تُعرّف الحاكمية المؤسسية بأنها الأسلوب الذي تمارسه إدارة المؤسسة أو المبادئ التي تطبقها والتي تنظم العلاقات بين الإدارة العليا واصحاب المصالح المختلفة وفقاً للأنظمة والمعايير والقوانين التي تعزز الشفافية والنزاهة والمساءلة والمسؤولية، والتي تنعكس على تطوير أداء المؤسسة بما يحقق النتائج المستهدفة للمؤسسة مع مراعاة مصالح الأطراف ذات العلاقة المشتركة معها (Nassir & Nassir, 2022;p3), كما تُعرّف الحاكمية المؤسسية بأنها “نظام القوانين والقواعد والعوامل التي تُنظّم العمليات في المؤسسة، وبالتالي، فإن الحاكمية المؤسسية هي مزيج من القواعد والإجراءات المصممة لزيادة الشفافية والعدالة في العلاقة بين المؤسسات وكافة الأطراف، مما يُسهّل عملية اتخاذ القرارات لدى المساهمين ويتجنب تضارب المصالح (Alsurayyi & Alsughayer, 2025;p60), أيضاً تُعرّف الحاكمية المؤسسية بأنها إطار القواعد والعلاقات والأنظمة والعمليات التي تُمارس من خلالها السلطة وتُضبط في المؤسسات، وهي تشمل الآليات التي تُحاسب بها المؤسسات ومن يُسيطرون عليها، وبهذا المعنى، تؤثر الحاكمية المؤسسية على طريقة المؤسسة في تحديد الأهداف وتحقيقها، ومراقبة المخاطر وتقييمها، والتحكم في الأداء وتحسينه (Almasria, 2022;p79), كما تُعرّف الحاكمية المؤسسية بأنها العملية التي تُدار وتُراقب من خلالها المؤسسات، إذ إن آليات الحاكمية المؤسسية تؤثر على القرارات التي يتخذها المديرون عند فصل الملكية عن الإدارة، وبالتالي، يهدف ذلك إلى تعزيز المساءلة والكفاءة، وضمان جودة عملية إعداد التقارير المالية(Bilal et.al, 2018;p256), كما تُعرَّف أيضاً الحاكمية المؤسسية بأنها الهيكل والعمليات بين إدارة المؤسسة ومجلس إدارتها والمساهمين وأصحاب المصلحة الآخرين، وتشمل أدوار عملية الإشراف وممارسة القيادة الاستراتيجية، وتوفر الهيكل الذي تُحدد من خلاله أهداف المؤسسة، ووسائل تحقيق تلك الأهداف، وأهداف ضمان المساءلة وتحسين الأداء(Erena et.al, 2022;p215), كما يشير كل من إلى الحاكمية المؤسسية بأنها التقاليد والمؤسسات التي تُمارَس من خلالها السلطة، أي اختيار الحكومات ومراقبتها، وقدرتها على صياغة وتنفيذ سياسات سليمة للدولة ومواطنيها(Ellahi et.al, 2021;p3), كما عُرف كل من (Al-Abdallat et.al, 2022;p116) الحاكمية المؤسسية بأنها النظام الذي يدير المؤسسة والذي يسعى إلى إدارة عمليات وأنشطة المؤسسة بشكل آمن وتحقيق أهدافها وحماية مصالح كافة الأطراف ذات العلاقة المباشرة مع المؤسسة والالتزام بالمسؤوليات تجاه المساهمين وأصحاب المصالح الأخرى وضمان الالتزام بالتشريعات والقوانين والمعايير التي تضمن التطبيق الصحيح لمبادئ الحاكمية التي تعزز الشفافية والنزاهة وتقلل مخاطر الفساد الإداري والمالي.
من خلال ما يتضح أن الحاكمية المؤسسية عبارة عن مجموعة من الضوابط والإجراءات التي يتم تنفيذها لتحقيق الانضباط المؤسسي، حيث يتم تحديد الحقوق والواجبات لكل من إدارة المؤسسة ومجلس الإدارة مع الأخذ بعين الاعتبار حقوق أصحاب المصالح ذات الصلة بالمؤسسة، كما تضع الحاكمية المؤسسية القواعد الإجراءات اللازمة لاتخاذ القرارات في شؤون المؤسسة، كما تنظم الممارسات السليمة للرقابة على أداء القائمين على أعمال المؤسسة.
أهمية الحاكمية المؤسسية
تعد الحاكمية المؤسسية أو ما يسمى الحوكمة المؤسسية من المواضيع الإدارية الأساسية التي تركز بشكل مباشر على أداء المؤسسة واستدامتها سواء كانت مؤسسة خدمية أو إنتاجية حكومية أو خاصة، فالحاكمية المؤسسية تعد الإطار الذي يحدد كيفية إدارة المؤسسة وطريقة صنع واتخاذ القرارات وأيضاً كيفية التقييم والرقابة على أدائها بهدف ضمان تحقيق أهدافها المنشودة بكل كفاءة وفعالية مع الالتزام بمبادئ وقيم أخلاقيات الأعمال، حيث تتضح أهمية الحاكمية المؤسسية في قدرتها على تعزيز الإفصاح والشفافية، والمساءلة والمسؤولية، إذ إن الحاكمية تقوم بوضع قواعد وأسس واضحة لضوابط وإجراءات العمل وتحديد صلاحيات ومسؤوليات الإدارة العليا للمؤسسة بما ينعكس ذلك على الحد من المخاطر وتحقيق التوازن بين المصالح المختلفة لأصحاب المصالح(Boubaker & Nguyen, 2021;p525).
كما تعتمد الحاكمية المؤسسية على مجموعة من المبادئ الأساسية التي تضمن الالتزام بجميع القوانين والتشريعات والمعايير واللوائح المعمول بها، مما يعزز شرعية العمليات وضمان استقرار المؤسسة وحمايتها من الوقوع في مخالفات وشبهات فساد إدارية ومالية، كما يعتبر مبدأ الشفافية من مبادئ الحاكمية المؤسسية الجوهرية الذي يسمح لكافة الأطراف المعنية (الجهات الرقابية بالإضافة إلى المستثمرين) في الوصول إلى المعلومات الأساسية حول أداء المؤسسة، بذلك فإن مبدأ الشفافية يعزز الثقة بين المؤسسة وكافة الأطراف ويشجع على التفاعل الإيجابي بين الإدارة والمستثمرين والمستفيدين والعملاء، وفي الوقت نفسه تبرز أهمية المساءلة كأحد أبرز مبادئ الحاكمية، حيث يتوقع من إدارة المؤسسة العليا وقادتها وموظفيها تحمل المسؤولية عن تصرفاتهم وقراراتهم مع وجود أنظمة واضحة للمراجعة والتدقيق وتقييم الأداء باستمرار (Choi & Kim, 2023;p9), كما يمثل مبدأ العدالة الأساس الذي يضمن أن تتعامل المؤسسات مع جميع أصحاب المصلحة بشكل عادل ومتساوٍ مع مراعاة حقوق الموظفين والمستفيدين والعملاء والمجتمع، وبشكل عام إذ إن تطبيق مبدأ العدالة يعزز البيئة المريحة داخل العمل ويحفز الموظفين على الإبداع وإطلاق المبادرات الابتكارية، بالإضافة إلى بناء علاقات قوية مع المجتمع المحلي (Borges Júnior, 2022;p154), وبشكل عام فإن تطبيق مبادئ الحاكمية المؤسسية تعزز أداء المؤسسات وتؤدي إلى تحقيق استقرارها واستدامتها، كما تعزز قدرتها على مواجهة التحديات والتغييرات البيئية ويضمن تحقيق قيمة مضافة على الأمد الطويل بما ينعكس إيجاباً على مكانة وسمعة المؤسسات في عالم يتصف بسرعة الأحداث والتغييرات (Ibrahim & Zainudin, 2022;p419).
أهداف الحاكمية المؤسسية
أشار العديد من المتخصصين والباحثين إلى أن الحاكمية المؤسسية تسعى إلى تحقيق مجموعة من الأهداف في المؤسسات وهي على النحو الآتي (Abu Al-Adas, 2020;p207):
التأكيد على مبدأ الفصل بين الملكية والإدارة والرقابة على الأداء(مشكلة الوكالة أو ما يسمى نظرية الوكالة) مع تحسين الكفاءة الاقتصادية والمالية للمؤسسة.
التمييز بين المسؤوليات والمهام الخاصة بالإدارة التنفيذية للمؤسسة من جهة والمسؤوليات والمهام الخاصة بمجلس الإدارة ومسؤوليات أعضاء مجلس الإدارة من جهة أخرى.
تحقيق التوازن بين مصالح كافة الأطراف المختلفة مع المؤسسة والتواصل معهم بشكل فعال.
تبني المعايير التي تسرع عملية إصلاح وتحديث الأنظمة الداخلية للمؤسسات.
توفير هياكل تنظيمية قادرة على محاسبة الإدارة العليا وتقييم أدائها بناءً على مسؤولياتها عن أداء الأدوار والمهام المناطة بها.
إتاحة الفرصة أمام كافة الأطراف من الموظفين والمساهمين والمجتمع وتمكينهم للقيام بدور المراقب على أداء المؤسسات.
ثانياً: التدقيق الداخلي
مفهوم التدقيق الداخلي
يُعرّف معهد المدققين الداخليين التدقيق الداخلي بأنه نشاط مستقل وموضوعي لتقديم الضمانات والاستشارات، يهدف إلى إضافة قيمة وتحسين عمليات المؤسسة، كما ويساعد التدقيق الداخلي المؤسسة على تحقيق أهدافها من خلال اتباع نهج منهجي ومنضبط لتقييم وتحسين فعالية إدارة المخاطر والرقابة وعمليات الحوكمة، حيث يشهد التدقيق الداخلي اهتماماً متزايداً من الشركات ومؤسسات الأعمال في الدول المتقدمة، وقد يتجلى هذا الاهتمام، من نواحٍ عديدة، في ازدياد رغبة الشركات ومؤسسات الأعمال في إنشاء إدارات تدقيق داخلي مستقلة، مدعومة بموارد بشرية كفؤة، لضمان تحقيق الأهداف بالكفاءة والفعالية المطلوبتين(Mangasih et.al, 2020;p60), كما يعُرف التدقيق الداخلي بأنه نشاط مستقل وموضوعي وتأكيدي واستشاري، يهدف إلى إضافة قيمة وتحسين عمليات المنظمة، ومساعدتها على تحقيق أهدافها من خلال منهجية منظمة ومنضبطة لتقييم وتحسين فعالية إدارة المخاطر(Bilal et.al, 2018;p260).
كما يعُرف التدقيق الداخلي بأنه التدقيق الذي يُقيّم فعالية الضوابط الداخلية، ويشارك في إدارة المخاطر، ويضمن الامتثال للقوانين واللوائح، وهذا يعني أنه بمجرد أن يكتسب التدقيق الداخلي القدرة على مراجعة فعالية الضوابط الداخلية والمشاركة في إدارة المخاطر، فإنه يكون كفؤًا، إذا لم يكن موظفو التدقيق الداخلي أكفاء ومستقلين ولا يلتزمون بالمعايير المهنية، فلن يتمكنوا من أداء أدوارهم وبالتالي لن يكونوا فعالين، وهذا يؤكد أن جودة التدقيق الداخلي يُساعد المؤسسة على تحقيق أهدافها في إعداد التقارير المالية، وذلك من خلال توفير تفاصيل منهجية لما يتم إنجازه داخل المؤسسة، وكيف ينبغي أن يتم، وباعتبار التدقيق الداخلي بمثابة رقيب على العمليات المالية للمؤسسة، فإنه يُحسّن ممارسات إعداد التقارير المالية(Kaawaase et.al, 2021;p352).
كما يعُرف التدقيق الداخلي بأنها مفهوم قائم على المخاطر (يرتكز عمل التدقيق الداخلي على تقييم ومراقبة المجالات الرئيسية للمخاطر) يساعد المؤسسة على تحقيق أهدافها من خلال التأثير إيجاباً على جودة الحوكمة، وتنشأ الحاجة إلى تدقيق داخلي فعال من منظور نظرية الوكالة، التي تشير إلى أنه كلما زاد عدم تماثل المعلومات بين المديرين التنفيذيين والمساهمين، زادت الحاجة إلى المراقبة، وبالتالي، تلعب وظيفة التدقيق الداخلي دوراً حاسماً في الحد من عدم تماثل المعلومات بين المديرين التنفيذيين والمساهمين(Lenz et.al, 2018;p6), كما عُرف كل من (Hraiga et.al, 2025;p72) التدقيق الداخلي بأنه مجموعة من الأنشطة والممارسات التي يقوم بها المدققين الداخليين والتي تتميز بالموضوعية والحياد والاستقلالية لتحقيق أهداف وحدات وأقسام المؤسسة من المحافظة على أصولها المالية وغير المالية إلى تأكيد أسس الحوكمة المؤسسة، ومن ثم المساهمة الفعالة في اتخاذ القرارات داخل المؤسسة. كما أيضاً التدقيق الداخلي بأنه وظيفة مستقلة داخل المؤسسة يقوم بأداء مهامها مدققين داخليين، وتتمثل المهام التي يقومون بها في الفحص والتدقيق الدوري للوسائل الموضوعة تحت تصرف المؤسسة (الأصول) بهدف تقييم ومراقبة عمليات المؤسسة والتأكد من إنجازها يتم وفق الإجراءات المعمول بها لضمان خلوها من أي أخطاء أو غش أو تزوير (Amzal & Chennai, 2022p518).
من خلال ما سبق يتضح أن التدقيق الداخلي عملية منهجية تعتمد على أسس موضوعية لإنجاز مهام التدقيق الداخلي، كما أنها المدققين الداخليين يتمتعون بالاستقلالية والحياد في أبداء آرائهم ويقدمون خدمات استشارية تهدف إلى تحقيق أهداف المؤسسة، كما يقدم التدقيق الداخلي تقارير دقيقة عن واقع المؤسسة الحقيقي، وتكون خالية من أي أخطاء، كما أن التدقيق يكون تابع مباشرة للإدارة العليا.
أهداف التدقيق الداخلي
تؤدي أعمال التدقيق الداخلي لتحقيق مجموعة من الأهداف التي تعود بالنفع على المؤسسة، كما تعزز مبادئ الحاكمية المؤسسية، وأيضاً تقدم معلومات دقيقة تساعد في اتخاذ القرارات، ومن هذه الأهداف ما يلي (Abdulmalik, 2025;p129):
تقديم تقييم عن إجراءات الرقابة الداخلية وكيفية تطوير أنظمتها لضمان تحقيق أهدافها في تقديم تقييم يعطي تصوراً واضحاً عن أداء كافة وحدات المؤسسة والعاملين فيها.
تحديد مدى التزام العاملين في تنفيذ سياسات وإجراءات المؤسسة، بالإضافة إلى إيضاح مدى الالتزام بتطبيق المعايير الدولية وعلى وجه الخصوص فيما يتعلق بالجانب المالي والمحاسبي.
حماية موجودات وأصول المؤسسة من حالات الاختلاس والسرقة وأي من حالات الفساد.
منع حدوث حالات الغش واكتشاف الأخطاء سواء المقصودة أو غير المقصودة من أجل تحديد الإجراءات التي تساعد على تجاوزها والحد من تأثيرها السلبي على دقة المعلومات.
التحقق من دقة المعلومات الواردة في التقارير المالية والتأكد من أنها تعبر عن واقع المؤسسة الحقيقي، والاعتماد على الأنظمة المحاسبية الحديثة لضمان جودة المعلومات المالية والمحاسبية.
إيضاح كافة إجراءات التدقيق من أجل القيام بمهام التدقيق الداخلي بصورة منظمة ودورية لكافة الأنشطة المختلفة ورفع تقارير بالنتائج وتقديم التوصيات للإدارة العليا للمؤسسة، ومتابعة تنفيذ هذه التوصيات.
تقييم أداء العاملين بشكل عام وأيضاً التعاون مع المدقق الخارجي من أجل تحديد مجالات ومهام التدقيق الخارجي.
القيام بأعمال الفحص والمطابقة بين الأداء الفعلي مع المعايير المحددة وتقديم النصح لإدارة المؤسسة وتقديم اقتراحات لتطوير أداء المؤسسة.
العوامل التي تؤثر على جودة التدقيق الداخلي
هناك العديد من العوامل التي تحدث تأثيراً على جودة التدقيق، ومنها العوامل التنظيمية والسلوكية والشخصية وغيرها من العوامل وهي على النحو الآتي (Sahib & Ibrahim, 2024;p275):
العوامل التنظيمية: إن هذه العوامل تتعلق بتنظيم عملية ومهام التدقيق، حيث تشمل عملية التخطيط المسبق لكيفية إنجاز وتنفيذ مهام العملية التدقيقية، وتحديد إجراءات التدقيق وحجم العمل المطلوب إنجازه، بالإضافة إلى تحديد الفترة الزمنية المطلوبة لإتمام العملية.
العوامل السلوكية: إن هذه العوامل تشير إلى السلوكيات التي يجب أن يتحلى بها المدقق الداخلي مثل الاستقلالية والأمانة والسرية، بالإضافة إلى التعاون مع فريق أو لجنة التدقيق التي يعمل ضمنها، كما يجب إن يمتلك المدقق القدرات الذهنية العالية، وأن يكون مواكباً لكافة التطورات الحديثة في التدقيق الداخلي، والقدرة على استخدام أنظمة التدقيق الإلكتروني باحترافية عالية، وأن يكون ملتزماً مع الإدارة لضمان تطبيق معايير الجودة في عملية التدقيق.
العوامل الشخصية: إن هذه العوامل تتعلق بالسمات التي يجب أن يتمتع بها المدقق مثل حصوله على المؤهل العلمي الذي يؤهله لممارسة مهنة التدقيق، بالإضافة إلى الخبرة العملية، فضلاً عن حرصه على المشاركة في الدورات التدريبية في مجال التدقيق لتطوير مهارته وقدراته التدقيقية.
الاساسيات العلمية لمهنة التدقيق: يعني الالتزام بتطبيق المبادئ المقبولة عالمياً، وخاصة مبدأ الموضوعية والحياد أثناء أبداء آرائهم، إذ يجب على المدقق أثناء إنجاز مهام التدقيق إن يلتزم بالمعايير المهنية المعتمدة ويقوم بتقييم أنظمة الرقابة الداخلية للمساعدة في اكتشاف الغش والتلاعب والاختلاس وإدارة الأرباح والحد من ممارسات المحاسبة الإبداعية.
السلوك الاخلاقي للمدققين الداخليين
اعتمد الباحثين والمختصين على أربعة قواعد رئيسية للسلوك الأخلاقي لمدققين الداخليين في المؤسسات الحكومية أو الخاصة وهي على النحو الآتي(Kumar et.al, 2026;p4), (Hraiga et.al, 2025;p74),( Nour & Tanbour, 2022;p326).
النزاهة: يشير مبدأ النزاهة إلى احترافية المدقق بأداء مهامه بكفاءة وبمسؤولية عالية مع مراعاة مصالح كافة الأطراف ذات العلاقة، فالنزاهة تتمثل في التزام المدقق الداخلي بالتعليمات والأنظمة الخاصة بالمهنة وعدم تجاوزها مهما كانت الأسباب بمعنى ينبغي أن يتمتع المدقق بالنزاهة ليعطي أساساً لمدى الاعتماد على التقارير التي يقدمها وارساء جسور الثقة بالعمل المناط به.
الموضوعية: تعد الموضوعية والحياد الركن الأساسي في فعالية وجودة التدقيق الداخلي وتقاريره، وإذ تضمن تقديم المدققين تقييمات وتوصيات موضوعية بمعنى أن يلتزم المدقق بالحياد اثناء أداء واجباته، الأمر الذي يتوجب على المدقق أن يقيم الأدلة وإصدار الأحكام بناءً على الحقائق والإجراءات والمعايير المعمول بها فقط، دون السماح للمصالح الشخصية أو التأثيرات الخارجية أن تؤثر على استنتاجاته، حيث من الملاحظ إن التزام العاملين في التدقيق الداخلي أثناء عملهم بإجراء تقييمات متوازنة ومحايده والحفاظ على الاستقلالية وعدم التأثر بالمصالح الشخصية والإفصاح الكامل عن كافة الحقائق الجوهرية التي تؤثر على نتائج التدقيق.
السرية: وفق هذا المبدأ على المدقق الداخلي أن يحترم قيمة المعلومات التي يطلع عليها ومليكتها وعدم الإفصاح عنها الا بموجب تصريح مناسب للحفاظ على سرية وشفافية المعلومات، فتعتبر سرية وعدم امكانية الوصول إلى المعلومات المهمة الا للجهات المخول لها الاطلاع عليها، حيث تتضمن السرية في التدقيق الداخلي تأكيد المدقق الداخلي المحافظة على المعلومات التي يحصل عليها من خلال عمله كمدقق ومراعاة قيمتها وملكيتها وعدم الإفصاح عنها دون الحصول عليها بدون تفويض أو مهني بالإفصاح عنها أو الزام قانوني، بالإضافة إلى عدم استخدامها لتحقيق أهدافه الشخصية.
الكفاءة: يعبر هذا المبدأ عن القدرات والمهارات والمعارف والسلوكيات التي تشكل دليلاً منظماً لتحديد سلوك الموظف (المدقق) المطلوب وتطويره وتقييمه بعد التدريب والتأهيل، وهي قدرة الموظف (المدقق) على أداء الوظيفة المؤكل بها بكفاءة ضمن عملية محددة مسبقاً مستخدماً لإنجازها مهارته وقدراته بكفاءة، ومن ثم يتضح أن كفاءة التدقيق الداخلي يستخدم المدقق المعارف والمهارات والخبرات والقدرات والخبرات الضرورية لتأدية مهام التدقيق وفقاً لمعايير التدقيق الدولية المعتمدة، والعمل باستمرار على تطوير أدائه وتحسين مهاراته بما ينعكس جودة التدقيق.
المبحث الثالث: الجانب التطبيقي للبحث
أولاً- مجتمع البحث: يتكون مجتمع الدراسة من جميع العاملين في قسم التدقيق والرقابة الداخلية في مديرية تربية البصرة والبالغ عددهم (185).
ثانياً: عينة الدراسة: نظراً لمحدودية حجم مجتمع الدراسة المستهدف استخدم الباحث أسلوب الحصر الشامل من خلال توزيع الاستبانة على كافة أفراد مجتمع البحث والبالغ عددهم (185) مستجيباً.
ثالثاً: الإعداد الأولي للبيانات: تم جمع البيانات لهذه الدراسة باستهداف العاملين في قسم التدقيق والرقابة الداخلية في مديرية تربية البصرة، إذ يبلغ العدد الكلي للعاملين 185، وجرى تطبيق أسلوب الحصر الشامل للوصول إلى أكبر حجم لعينة البيانات. وتم جمع البيانات من خلال الاستبيان الإلكتروني، وتم مشاركته عدة مرات مع إرسال تذكير للعاملين لرفع مستويات الاستجابة، وتمت عملية جمع البيانات خلال شهر اب 2026، واستمرت 3 أسابيع، وبنهاية هذه المرحلة تم الحصول على 181 استبيان.
تم المباشرة بإخضاع البيانات للإعداد الأولي لعملية التحليل الإحصائي، وجرى أولاً التأكد من صلاحية محتوى الاستبيانات وذلك بالكشف عن الإجابات العشوائية، النمطية أو متكررة الإجابة، وبعد هذا التحقق لم يتبين وجود أي استبيانات تالفة ذات ردود غير صالحة، ومن ثم تم التحقق من وجود المشاهدات الشاذة، وهي تكون ذات تمثيل مختلف عن غالبية المشاهدات في عينة البيانات، وتم الاعتماد على الطريقة التي قدمها كل من (Weinberg & Abramowitz, 2008) للكشف عن المشاهدات الشاذة والتي تعتمد على معامل مسافة كوك (Cook’s Distance)، إذ يتم تصنيف المشاهدة شاذة إذا تجاوز معامل مسافة كوك لها مستوى 0.1، وبالتحقق من معاملات مسافة كوك للمشاهدات، سجلت مشاهدتين معاملات مسافة كوك بلغت (0.28243) و(0.12182)، وبذلك فهما أعلى من الحد الموصى به، وبهذا تم إلغاء المشاهدتين من عينة البيانات، وانتهت مرحلة الإعداد الأولي بالحصول على عينة بيانات بلغت 179.
رابعاً: أداة الدراسة: تم إعداد أداة الدراسة الحالية والتي تتمثل في الاستبانة لجمع البيانات الأولية عن متغيرات الدراسة، والتي تكونت من الأجزاء التالية:
الجزء الأول المعلومات الشخصية والوظيفية: واشتملت على خمسة متغيرات وهي (النوع الاجتماعي، العمر، المستوى العلمي، عدد سنوات الخبرة، المسمى الوظيفي).
الجزء الثاني: يتناول فقرات الأبعاد التي تقيس الحاكمية المؤسسية وهي (الشفافية، النزاهة وأخلاقيات العمل، المساءلة، المسؤولية، العدالة، الاستقلالية).
الجزء الثالث: يتناول فقرات الأبعاد التي تقيس جودة التدقيق الداخلي وهي (استقلالية المدققين الداخليين، الكفاءة المهنية، طبيعة العمل، أنشطة التدقيق الداخلي).
الجدول رقم (1): أقسام الاستبانة
| الجزء | البُعد | الفقرات |
|---|---|---|
| الحاكمية المؤسسية | الشفافية | تتسم الأنظمة والتعليمات التي تطبقها المديرية بالدقة والوضوح.تحل المديرية المشكلات المالية التي تتعرض لها بشفافية عالية بعيداً عن تجاوز القانون.تطبق المديرية أسلوب الحوار والنقاش في اتخاذ القرارات.تقوم المديرية بالإفصاح عن المعلومات التي قد تؤثر على أدائها وتسهل الحصول على المعلومات في الوقت المناسب.تقوم المديرية بإبلاغ كافة الموظفين عن المخاطر المتوقعة التي قد تتعرض لها المديرية. |
| النزاهة وأخلاقيات العمل | تقووم المديرية بإنجاز أعمالها وأنشطتها بما ينسجم مع القيم والمعايير المهنية المعتمدة لدى وزارة التربية.يلتزم الموظفين بمدونة السلوك المهني والوظيفي في المديرية.تلتزم المديرية بالأبعاد الأخلاقية في جميع قراراتها.تحارب المديرية كافة أشكال الفساد المالي والإداري كالواسطة والمحسوبية والرشوة.تتسم عملية الاختيار والتعيين في المديرية بالموضوعية والشفافية. | |
| المساءلة | تمارس مديرتنا المساءلة على كافة المستويات والموظفين دون أي تحيز.تطبق مديرتنا معايير وإجراءات محددة متفق عليها بالنسبة للمخالفات القانونية.تطبق مديرتنا مبادئ العدالة في إقرار العقوبات بشكل يتناسب مع حجم المخالفة المرتكبة.لدى مديرتنا نظام واضح ومفهوم للرقابة على الموظفين من أجل تحقيق الشفافية وتطبيق المساءلة.تعمل مديرتنا على إلحاق الموظفين ببرامج التدريب والتأهيل لتفادي الأخطاء وعدم حصول تجاوزات في المستقبل. | |
| المسؤولية | تعمل المديرية على تأكيد رسالتها الاستراتيجية للمجتمع.تعمل المديرية على تنفيذ المهام التي من شأنها ضمان القيام بالأعمال بدقة من قبل الموظفين.تعمل المديرية على تقديم تقارير عن نتائج أعمالها بشكل دوري.تعمل المديرية على إجراء تقييم مدى نجاح تنفيذ التقارير الدورية. | |
| العدالة | تحترم المديرية ثقافة النقاش والحوار واختلاف وجهات النظر داخل المديرية.تحدد المديرية مهام وواجبات كل موظف وذلك بما يتناسب مع ما يمتلك من مؤهلات علمية وقدرات ذهنية.تتيح الأنظمة المطبقة في المديرية للموظف المطالبة لحقوقه بأي وقت.تحرص المديرية على تطبيق الأنظمة والتعليمات على جميع الموظفين دون تمييز بحيث يتم معاملة جميع الموظفين من نفس المستوى أو نفس الفئة بالتساوي.لدى المديرية أسس واضحة في منح الحوافز والمكافآت التشجيعية للموظفين.تعمل المديرية على تقييم أداء الموظفين باستمرار. | |
| الاستقلالية | لا يتعرض المدقق في المديرية لأية تأثيرات عند القيام بتنفيذ الأعمال والمهام المؤكل بتنفيذها.يؤدي المدقق أعماله ومهامه بنزاهة وتجرد دون أي تحيز وتعارض في المصالح.يتمتع الموظفين في المديرية باستقلال فكري في جميع الأعمال المناطة بهم.يتجنب الموظفين في المديرية العلاقات التي قد تفقدهم الموضوعية وتعرضهم لهيمنة أطراف أخرى. | |
| المجموع | 29 | |
| التدقيق الداخلي | استقلالية المدققين الداخليين | يتمتع قسم التدقيق الداخلي بـ استقلالية تنظيمية وقدرة على التواصل مع إدارة المديرية العليا.يتمتع المدقق الداخلي بالاستقلالية في تدقيق جميع الأنشطة.يتميز أداء المدقق الداخلي بالموضوعية باعتباره محايداً وغير متحيز، ولا توجد لديه أي تضاربات في المصالح الشخصية مع جميع الأطراف.يجب الأخذ بتوصيات المدقق الداخلي في جميع الجوانب المالية والإدارية. |
| الكفاءة المهنية | يتلقى المدقق الداخلي تدريبًا مستمرًا على المعايير المهنية.يتمتع المدقق الداخلي بمهارة عالية في أداء العمل، بالإضافة إلى مؤهلات علمية وعملية.يمتلك المدقق الداخلي مهارات تواصل ممتازة، ومهارات إقناع، ومهارات العمل الجماعي، ومهارات الحوار.يمتلك المدقق الداخلي خبرة ومعرفة واسعة بجميع القوانين.يمتلك المدقق الداخلي القدرة على استخدام الحاسوب.يمتلك المدقق الداخلي خبرة متراكمة في الاقتصاد، والضرائب، والمالية، والقانون. | |
| طبيعة العمل | يُساهم قسم التدقيق الداخلي في مراقبة وحماية أصول وممتلكات المديرية.يُساهم قسم التدقيق الداخلي في الحفاظ على سلامة المعلومات المالية والتشغيلية داخل المديرية.فعالية دور التدقيق الداخلي في متابعة وإدارة أعمال المديرية بشكل سليم.يقوم قسم التدقيق الداخلي بعمل منفصل عن قسم الرقابة الداخلية. | |
| أنشطة التدقيق الداخلي | يُعدّ مدير التدقيق الداخلي خططًا لإدارة المخاطر بهدف ترتيب أولويات أنشطة التدقيق الداخلي.يضع مدير التدقيق الداخلي برنامجًا لتقييم عمل قسم التدقيق الداخلي.يتواصل مسؤول التدقيق ويتابع خطط أنشطة التدقيق الداخلي.يضع مدير التدقيق الداخلي السياسات والإجراءات اللازمة لتوجيه عمل التدقيق الداخلي.ينسق مدير التدقيق الداخلي مع الجهات الداخلية والخارجية التي تقدم الخدمات. | |
| المجموع | 19 | |
| مجموع الاستبانة | 48 | |
المصدر: بالاعتماد على الدراسات السابقة
وبعد تصميم الاستبانة الأولية طبقاً لما تم مراجعته من دراسات وأدبيات سابقة تتعلق بموضوع الدراسة ومن أمثلتها Zaarab et.al, 2022;p57), (Al-Samarrai, 2018;p114), (Al-Azazi, 2021;p135), (Mangasih et. al, 2020;p 64), (Bilal et.al, 2018;p263).
خامسا- مقاييس الدراسة: في بناء استبيان الدراسة تم استخدام مقياس ليكرت الخماسي (Likert 5 points scale) والذي يقدم خمس درجات للاتفاق على بنود الاستبيان (اتفق بشدة 5، اتفق 4، محايد 3، لا اتفق 2، ولا اتفق بشدة 1). ولعرض الدرجة الكلية لموافقة المبحوثين على متغيرات الدراسة تم الاعتماد على المقياس الثلاثي والذي يصنف المتوسطات الحسابية كالآتي: المتوسطات الحسابية بين (1 – 2.339) تعكس درجة اتفاق منخفضة، المتوسطات الحسابية بين (2.34 – 3.669) تعكس درجة اتفاق متوسطة، والمتوسطات الحسابية بين (3.67 – 5.00) تعكس درجة اتفاق مرتفعة. حيث يبلغ طول الفئة في هذا المقياس 1.33، وتم احتسابه بطرح الحد الأدنى للمقياس الخماسي من الحد الأعلى له، ثم قسمة الناتج على 3، وهو عدد فئات المقياس الثلاثي، وذلك وفقًا للمعادلة التي قدمها Bougie & Sekaran (2019)
سادساً: الأساليب والأدوات الإحصائية: قام تحليل البيانات على تطبيق عدة اختبارات وأدوات إحصائية من خلال الحزمة الإحصائية للعلوم الاجتماعية (The statistical package for social sciences) نسخة 27، وتنوعت الاختبارات الإحصائية لتشمل معاملات الالتواء والتفلطح لمعاينة التوزيع الطبيعي للبيانات، معاملات كرونباخ ألفا ومعاملات ارتباط بيرسون لاختبار الجودة الإحصائية للاستبيان، الإحصاءات الوصفية والتي تشمل التكرارات والنسب المئوية، المتوسطات الحسابية والانحرافات المعيارية، وأخيراً، نماذج الانحدار الخطي المتعدد والبسيط لاختبار فرضيات الدراسة.
سابعاً: اختبار جودة الاستبيان من خلال الثبات الإحصائي:
يبين الثبات الإحصائي إلى أي مدى يمكن للاستبيان إعطاء نتائج ثابتة عند قياس نفس المتغير في مجتمع إحصائي ذو ظروف إحصائية مشابهة، ويعتبر الثبات الإحصائي قد تحقق للاستبيان عندما يسجل كل مجال معامل ثبات إحصائي ضمن المستويات القياسية، ولاختبار الثبات الإحصائي يتم استخدام معامل كرونباخ ألفا والذي يجتاز المتغير من خلاله اختبار الثبات الإحصائي إذا تجاوز مستوى 0.60 كحد أدنى، والأفضل أن يتجاوز مستوى 0.70 لمستويات أعلى من الثبات الإحصائي تبعاً لتوصيات (Bougie & Sekaran, 2019). في الجدول رقم (2)، تم جمع معاملات الثبات الإحصائي على مستوى المجالات والمتغيرات، وكان واضحاً أن جميع المعاملات التي تم تسجيلها كانت أعلى من المستوى الموصى به وهو0.70، ليدلل هذا على اجتياز استبيان الدراسة مستويات الثبات الإحصائي المطلوبة، مما يبين أن استبيان الدراسة يتمتع بثبات إحصائي جيد يدلل على صحة الاعتماد عليه لقياس متغيرات النموذج.
الجدول رقم (2): نتائج الثبات الإحصائي لاستبيان الدراسة باستخدام معامل كرونباخ ألفا (ن= 179)
| المجال | الفقرات | معامل كرونباخ ألفا |
|---|---|---|
| الشفافية | 5 | 0.932 |
| النزاهة وأخلاقيات العمل | 5 | 0.800 |
| المساءلة | 5 | 0.924 |
| المسؤولية | 4 | 0.920 |
| العدالة | 6 | 0.915 |
| الاستقلالية | 4 | 0.925 |
| متغير الحاكمية المؤسسية | 29 | 0.964 |
| استقلالية المدققين الداخليين | 4 | 0.881 |
| الكفاءة المهنية | 6 | 0.895 |
| طبيعة العمل | 4 | 0.912 |
| أنشطة التدقيق الداخلي | 5 | 0.867 |
| متغير جودة التدقيق الداخلي | 19 | 0.951 |
المصدر: إعداد الباحث اعتمادا على نتائج برنامج SPSS
ثامناً: اختبار جودة الاستبيان من خلال الاتساق الداخلي
بينما يبين الاتساق الداخلي توافق في البنية للمكونات الخاصة بكل مجال، أي الفقرات التي تقيس المجال تتوافق فيما بينها بتكوين المجال بدرجة كلية، ويتم إحصائياً التحقق من جودة الاستبيان بالتحقق من علاقة الارتباط التي تربط الفقرة مع الدرجة الكلية لمجالها، وهذا باستخدام علاقة ارتباط بيرسون، والتي يشترط لها لتحقق الاتساق الداخلي أن تكون العلاقة إيجابية وأعلى من مستوى 0.20، وأيضاً يشترط أن تكون دالة إحصائياً عند مستوى الدلالة 0.01، وفقاً لما بينه (Pallant, 2020). في الجدول رقم (3)، تم جمع كافة علاقة الارتباط بين كل فقرة والدرجة الكلية للمجال الخاص بها، وكان من الواضح تحقق الاتساق الداخلي للاستبيان وبمستويات جيدة، إذ إن جميع علاقات الارتباط بين الفقرات والدرجات الكلية للمجالات كانت بمستويات مرتفعة تتجاوز مستوى 0.20، وكانت جميع العلاقات إيجابية ودالة إحصائياً عند مستوى الدلالة 0.01، وهذا يؤكد على معنوية العلاقات ويتفق مع التوصيات السابقة للكشف عن الاتساق الداخلي، مما يؤكد على ملاءمة هذا الاستبيان لقياس متغيرات النموذج.
الجدول رقم (3): نتائج الاتساق الداخلي لاستبيان الدراسة باستخدام معامل ارتباط بيرسون بين الفقرات والدرجات الكلية للمجالات (ن= 179)
| المجال | الفقرة | علاقة الارتباط مع المجال | المجال | الفقرة | علاقة الارتباط مع المجال |
|---|---|---|---|---|---|
| الشفافية | T1 | 0.850** | استقلالية المدققين الداخليين | I1 | 0.859** |
| T2 | 0.880** | I2 | 0.931** | ||
| T3 | 0.885** | I3 | 0.903** | ||
| T4 | 0.911** | I4 | 0.921** | ||
| T5 | 0.910** | ||||
| النزاهة وأخلاقيات العمل | IWE1 | 0.675** | |||
| IWE2 | 0.792** | ||||
| IWE3 | 0.760** | ||||
| IWE4 | 0.753** | الكفاءة المهنية | PC1 | 0.842** | |
| IWE5 | 0.753** | PC2 | 0.852** | ||
| المساءلة | A1 | 0.878** | PC3 | 0.832** | |
| A2 | 0.872** | PC4 | 0.713** | ||
| A3 | 0.882** | PC5 | 0.870** | ||
| A4 | 0.902** | PC6 | 0.744** | ||
| A5 | 0.843** | طبيعة العمل | NW1 | 0.852** | |
| المسؤولية | R1 | 0.884** | NW2 | 0.917** | |
| R2 | 0.885** | NW3 | 0.902** | ||
| R4 | 0.898** | NW4 | 0.886** | ||
| R5 | 0.929** | أنشطة التدقيق الداخلي | IAA1 | 0.840** | |
| العدالة | F1 | 0.846** | IAA2 | 0.745** | |
| F2 | 0.869** | IAA3 | 0.723** | ||
| F4 | 0.760** | IAA4 | 0.824** | ||
| F5 | 0.844** | IAA5 | 0.810** | ||
| F6 | 0.804** | // | |||
| F6 | 0.901** | ||||
**العلاقة دالة عند مستوى الدلالة الإحصائية (α ≤0.01 ) المصدر: إعداد الباحث اعتمادا على نتائج برنامج SPSS
تاسعاً: ملاءمة نموذج الدراسة للأساليب الإحصائية
تتطلب الاختبارات الإحصائية عدة شروط في البيانات وفي النموذج لاعتبارها متوافقة مع شروط التطبيق، وتتضمن شروط التطبيق التوزيع الطبيعي للبيانات، والارتباط الخطي. بدءاً بالتوزيع الطبيعي للبيانات، وهو ما يتطلب ان تتوزع البيانات على منحنى التوزيع الطبيعي بشكل متماثل، وهذا ما يتطلب أن تخلو البيانات من الالتواء والتفلطح الشديد، إذ إن كلاهما مؤشرات على مدى سلامة التوزيع الطبيعي للبيانات. وفقاً لما بينه (Geroge, 2011)، فإن التوزيع الطبيعي للبيانات يخلو من الالتواء إذا لم يتجاوز المعامل مستوى ±2.3، كما ويعتبر يخلو من التفلطح إذا لم يتجاوز المعامل مستوى ±3.6. تشير نتائج التحقق من معاملات الالتواء ومعاملات التفلطح والتي جمعها الجدول رقم (4)، كانت جميعها ضمن المستويات المقبولة، لتشير إلى عدم وجود خلل واضح في الالتواء أو التفلطح في البيانات، وهذا يؤكد على سلامة التوزيع الطبيعي للبيانات، وهو شرط أساسي لتطبيق العديد من الاختبارات الإحصائية مثل نماذج الانحدار الخطي.
الجدول رقم (4): نتائج التوزيع الطبيعي لبيانات الدراسة باستخدام معامل الالتواء ومعامل التفلطح (ن= 179)
| المجال | معامل الالتواء | معامل التفلطح |
|---|---|---|
| الشفافية | -.210 | -.415 |
| النزاهة وأخلاقيات العمل | -.344 | -.408 |
| المساءلة | -.078 | -.669 |
| المسؤولية | .018 | -.399 |
| العدالة | .108 | -.630 |
| الاستقلالية | -.035 | -.817 |
| متغير الحاكمية المؤسسية | .021 | -.559 |
| استقلالية المدققين الداخليين | .313 | -.843 |
| الكفاءة المهنية | .088 | -.679 |
| طبيعة العمل | -.022 | -.682 |
| أنشطة التدقيق الداخلي | -.282 | .028 |
| متغير جودة التدقيق الداخلي | .118 | -.679 |
المصدر: إعداد الباحث اعتمادا على نتائج برنامج SPSS
أيضاً من الشروط الخاصة بتطبيق نماذج الانحدار الخطي المتعدد، عدم وجود مستويات مرتفعة للارتباط الخطي للمتعدد بين المجالات الخاصة بالمتغير المستقل، حيث أنها تعتبر متغيرات تفسيرية في النموذج، وهو ما يتطلب عدم تأثرها بالارتباط الخطي المرتفع، للتحقق من سلامة ودقة نتائج تقدير نموذج الانحدار الخطي. وفقاً لتوصيات (Pallant, 2020) فقد تم التحقق من نتائج ثلاث اختبارات جمعها الجدول رقم (5)، والتي بينت أن معامل تضخم التباين لم يتجاوز سقف 10، بينما تجاوز معامل التباين المسموح به أدنى مستوى وهو 0.10، كما ولم تسجل علاقات ارتباط بيرسون بين مجالات المتغير مستويات مرتفعة تتجاوز مستوى 0.90، مما يؤكد على عدم وجود ارتباط خطي مرتفع بين المجالات، وبهذا تؤكد نتائج الاختبارات الثلاث أن مجالات المتغير المستقل لم تتأثر بتشكل الارتباط الخطي المرتفع، وهذا يؤكد على صحة تطبيق وتقدير نماذج الانحدار الخطي المتعدد.
الجدول رقم (5): نتائج الارتباط الخطي لمجالات المتغير المستقل باستخدام معامل تضخم التباين، ومعامل التباين المسموح به، ومعامل ارتباط بيرسون (ن= 179)
| المجال | معامل تضخم التباين | معامل التباين المسموح به | معامل ارتباط بيرسون | |||||
|---|---|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | 6 | |||
| الشفافية | 3.008 | .332 | 1 | |||||
| النزاهة وأخلاقيات العمل | 1.692 | .591 | 0.440** | 1 | ||||
| المساءلة | 4.531 | .221 | 0.525** | 0.492** | 1 | |||
| المسؤولية | 3.661 | .273 | 0.814** | 0.495** | 0.630** | 1 | ||
| العدالة | 4.637 | .216 | 0.562** | 0.620** | 0.844** | 0.641** | 1 | |
| الاستقلالية | 3.007 | .333 | 0.517** | 0.472** | 0.797** | 0.594** | 0.757** | 1 |
**العلاقة دالة عند مستوى الدلالة الإحصائية (α ≤0.01 ) المصدر: إعداد الباحث اعتمادا على نتائج برنامج SPSS
عاشراً: الخصائص الديموغرافية والوظيفية لعينة المبحوثين: قدمت التكرارات والنسب المئوية التي عرضها الجدول رقم (6) وصفاً لتوزع عينة الدراسة على الخصائص الديموغرافية والوظيفية، وتبين من النتائج تنوعاً فيما يخص النوع الاجتماعي إذ شملت العينة مبحوثين من كلا النوعين وبنسب جيدة كالآتي: ذكور (ن= 100، 55.9%)، وإناث (ن= 79، 44.1%). أما عن العمر، فقد توزع المبحوثين على مختلف الفئات العمرية وبتركز أعلى ضمن الفئات العمرية المتوسطة كالآتي: فئة من 25 سنة إلى 30 سنة (ن= 7، 3.9%)، وفئة من 31 سنة إلى 35 سنة (ن= 45، 25.1%)، وفئة من 36 سنة إلى 40 سنة (ن= 73، 40.8%)، وفئة من 41 سنة إلى 45 سنة (ن= 31، 17.3%)، وفئة من 46 سنة إلى 50 سنة (ن= 15، 8.4%)، وفئة 51 سنة فأكثر (ن= 8، 4.5%). بينما بينت نتائج المؤهل العلمي مستويات تعليمية أكاديمية مرتفعة ولغالبية العينة، إذ سجل أدنى مؤهل دبلوم فأقل (ن= 14، 7.8%)، وسجل مؤهل بكالوريوس (ن= 130، 72.6%)، بينما مسجل مؤهل ماجستير (ن= 35، 19.6%).
كما قدمت نتائج سنوات الخبرة مؤشرات على تمتع عينة المبحوثين بمستويات جيدة من الخبرة إذ كانت أعلى النسب ضمن فئات الخبرة المتوسطة كالآتي: فئة خبرة 5 سنوات فأقل (ن= 9، 5.0%)، فئة خبرة من 5 سنوات إلى 10 سنوات (ن= 104، 58.1%)، فئة خبرة من 11 سنة إلى 15 سنة (ن= 55، 30.7%)، فئة خبرة من 16 سنة إلى 20 سنة (ن= 8، 4.5%)، وفئة خبرة من 21 سنة إلى 25 سنة (ن= 3، 1.7%). أخيراً، جاءت نتائج المسميات الوظيفية كما يلي: مسمى مدير حسابات (ن= 5، 2.8%)، مسمى معاون مدير حسابات (ن= 6، 3.4%)، مسمى مدير تدقيق (ن= 6، 3.4%)، مسمى معاون مدير تدقيق (ن= 8، 4.5%)، مسمى مدقق (ن= 61، 34.1%)، ومسمى محاسب (ن= 93، 52.0%). يشير وصف عينة الدراسة عموماً إلى تنوع ملحوظ في عينة الدراسة، وتمتعها بالمؤهلات العلمية والخبرة التي تعكس قدرتها المتوقعة على تقييم استبيان الدراسة.
الجدول رقم (6): وصف لتوزع عينة الدراسة على الخصائص الديموغرافية والوظيفية باستخدام التكرارات والنسب المئوية (ن= 179)
| الخاصية | الفئة | التكرار | النسبة |
|---|---|---|---|
| النوع الاجتماعي | ذكر | 100 | 55.9% |
| أنثى | 79 | 44.1% | |
| العمر | من 25 سنة إلى 30 سنة | 7 | 3.9% |
| من 31 سنة إلى 35 سنة | 45 | 25.1% | |
| من 36 سنة إلى 40 سنة | 73 | 40.8% | |
| من 41 سنة إلى 45 سنة | 31 | 17.3% | |
| من 46 سنة إلى 50 سنة | 15 | 8.4% | |
| 51 سنة فأكثر | 8 | 4.5% | |
| المؤهل العلمي | دبلوم فأقل | 14 | 7.8% |
| بكالوريوس | 130 | 72.6% | |
| ماجستير | 35 | 19.6% | |
| دكتوراه | — | — | |
| سنوات الخبرة | 5 سنوات فأقل | 9 | 5.0% |
| من 5 سنوات إلى 10 سنوات | 104 | 58.1% | |
| من 11 سنة إلى 15 سنة | 55 | 30.7% | |
| من 16 سنة إلى 20 سنة | 8 | 4.5% | |
| من 21 سنة إلى 25 سنة | 3 | 1.7% | |
| 26 سنة فأكثر | — | — | |
| المسمى الوظيفي | مدير حسابات | 5 | 2.8% |
| معاون مدير حسابات | 6 | 3.4% | |
| مدير تدقيق | 6 | 3.4% | |
| معاون مدير تدقيق | 8 | 4.5% | |
| مدقق | 61 | 34.1% | |
| محاسب | 93 | 52.0% |
المصدر: إعداد الباحث اعتمادا على نتائج برنامج SPSS
الحادي عشر: عرض التحليل الوصفي لمتغيرات الدراسة:
تقدم المتوسطات الحسابية والانحرافات المعيارية في الجدول رقم (7) عرضاً للتحليل الوصفي لمتغيرات الدراسة، والتي بينت أن المبحوثين في قسم التدقيق والرقابة الداخلية في مديرية تربية البصرة قدم مستويات موافقة وقعت ضمن الدرجة المتوسطة عموماً لجميع المجالات والمتغيرات، إذ لم تصل أي من المتوسطات الحسابية إلى الدرجة المرتفعة من الموافقة. فيما يخص متغير الحاكمية المؤسسية، سجل المتوسط الحسابي العام للمتغير(3.03)، وعلى مستوى المجالات تراوحت المتوسطات الحسابية بين (3.20) و(2.92)، وكانت أعلى درجة اتفاق تجاه مجال النزاهة وأخلاقيات العمل، بينما كان أدنى مستوى اتفاق تجاه مجال الاستقلالية، كما بينت الانحرافات المعيارية وجود توافق وإجماع في آراء المبحوثين تجاه غالبية المجالات وهي المجالات التي سجلت انحرافات معيارية لم تتجاوز سقف 1، بينما تبين وجود عدم توافق وتشتت في الآراء تجاه مجال المساءلة ومجال الاستقلالية، حيث تجاوزت الانحرافات المعيارية لكلاهما مستوى 1، وهذا يعكس عدم توافق تجاه ممارسات المساءلة والاستقلالية في بيئة العمل كما يراها المبحوثون.
فيما يخص متغير جودة التدقيق الداخلي، سجل المتوسط الحسابي العام للمتغير (2.93)، مما يعكس درجة متوسطة من الاتفاق، وجاءت جميع مجالات المتغير ضمن الدرجة المتوسطة للموافقة إذ وقعت المتوسطات الحسابية بين (3.40) و(2.54). كان أعلى مستوى اتفاق تجاه مجال أنشطة التدقيق الداخلي، بينما كان أدنى مستوى اتفاق تجاه مجال استقلالية المدققين الداخليين. كما بينت الانحرافات المعيارية وجود توافق وإجماع في آراء المبحوثين تجاه غالبية المجالات وهي المجالات التي سجلت انحرافات معيارية لم تتجاوز سقف 1، بينما تبين وجود عدم توافق وتشتت في الآراء تجاه مجال استقلالية المدققين الداخليين، حيث تجاوز الانحراف المعياري مستوى 1، وهذا يعكس عدم توافق تجاه ممارسات استقلالية المدققين الداخليين في بيئة العمل كما يراها المبحوثون.
الجدول رقم (7): نتائج التحليل الوصفي لمتغيرات الدراسة باستخدام المتوسطات الحسابية والانحرافات المعيارية (ن= 179)
| المجال | المتوسط الحسابي | الانحراف المعياري | الرتبة | الدرجة |
|---|---|---|---|---|
| متغير الحاكمية المؤسسية | ||||
| الشفافية | 3.12 | .96 | 2 | متوسطة |
| النزاهة وأخلاقيات العمل | 3.20 | .79 | 1 | متوسطة |
| المساءلة | 2.97 | 1.00 | 4 | متوسطة |
| المسؤولية | 3.05 | .95 | 3 | متوسطة |
| العدالة | 2.94 | .96 | 5 | متوسطة |
| الاستقلالية | 2.92 | 1.04 | 6 | متوسطة |
| المتوسط الحسابي العام | 3.03 | .79 | — | متوسطة |
| متغير جودة التدقيق الداخلي | ||||
| استقلالية المدققين الداخليين | 2.54 | 1.05 | 4 | متوسطة |
| الكفاءة المهنية | 2.93 | .96 | 2 | متوسطة |
| طبيعة العمل | 2.83 | .98 | 3 | متوسطة |
| أنشطة التدقيق الداخلي | 3.40 | .83 | 1 | متوسطة |
| المتوسط الحسابي العام | 2.93 | .83 | — | متوسطة |
المصدر: إعداد الباحث اعتمادا على نتائج برنامج SPSS
الثاني عشر: نتائج اختبار فرضيات الدراسة
يختبر هذا الجزء فرضيات الدراسة من خلال تطبيق كل من علاقة ارتباط بيرسون، ونموذج الانحدار الخطي، وفيما يلي النتائج:
الفرضية الرئيسة الأولى: توجد علاقة ارتباط بين الحاكمية المؤسسية وجودة التدقيق الداخلي في مديرية تربية البصرة.
لاختبار الفرضية الرئيسة الأولى الخاصة باختبار العلاقة الارتباطية بين متغيرات الدراسة، تم معاينة علاقات ارتباط بيرسون بين المتغيرات و يجمعها الجدول رقم (8):
الجدول رقم (8): نتائج اختبار الفرضية الرئيسة الأولى باستخدام علاقة ارتباط بيرسون (ن= 179)
| المجال | متغير جودة التدقيق الداخلي |
|---|---|
| الشفافية | 0.590** |
| النزاهة وأخلاقيات العمل | 0.692** |
| المساءلة | 0.774** |
| المسؤولية | 0.683** |
| العدالة | 0.827** |
| الاستقلالية | 0.725** |
| متغير الحاكمية المؤسسية | 0.866** |
**العلاقة دالة عند مستوى الدلالة الإحصائية (α ≤0.01 )
بينت نتائج اختبار علاقات ارتباط بيرسون ارتباط إيجابي متوسط إلى مرتفع بين متغير الحاكمية المؤسسية ومجالاته من طرف، ومتغير جودة التدقيق الداخلي من الطرف الآخر، مما يعني أن ارتفاع مستويات الحاكمية المؤسسية يقابلها ارتفاع بمستويات جودة التدقيق الداخلي، كما أن ارتفاع مستويات مجالات متغير الحاكمية المؤسسية يؤدي إلى ارتفاع مستويات متغير جودة التدقيق الداخلي، كانت جميع علاقات ارتباط بيرسون إيجابية، ودالة إحصائياً عند مستوى الدلالة 0.01، وسجلت العلاقات مع متغير جودة التدقيق الداخلي كالآتي: مجال الشفافية (0.590**)، مجال النزاهة وأخلاقيات العمل (0.692**)، مجال المساءلة (0.774**)، مجال المسؤولية(0.683**)، مجال العدالة (0.827**)، مجال الاستقلالية (0.725**)، ومع متغير الحاكمية المؤسسية (0.866**). وفقاً للنتائج السابقة، يتم قبول الفرضية الرئيسة الأولى.
الفرضية الرئيسية الثانية: يوجد أثر للحاكمية المؤسسية بأبعادها مجتمعة (الشفافية، النزاهة وأخلاقيات العمل، المساءلة، المسؤولية، العدالة، الاستقلالية) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
لاختبار الفرضية الرئيسة الثانية الخاصة باختبار الأثر بين متغير الحاكمية المؤسسية ومتغير جودة التدقيق الداخلي، تم معاينة نتائج اختبار نموذج الانحدار الخطي المتعدد ويجمع الجدول رقم (9) النتائج:
الجدول رقم (9): نتائج اختبار الفرضية الرئيسة الثانية باستخدام نموذج الانحدار الخطي المتعدد (ن= 179)
| نموذج الانحدار الخطي | معامل الارتباط R | معامل التباين المفسر R2 | قيمة F | دالة النموذج | |
|---|---|---|---|---|---|
| 0.885 | 0.784 | 104.114 | 0.000* | ||
| المتغير المستقل | المعاملات غير القياسية | المعاملات القياسية | اختبار (T) | ||
| قيمة b | الخطأ المعياري | قيمة بيتا (β) | قيمة (T) | الدالة | |
| القيمة الثابتة (a) | .037 | .134 | — | .276 | .783 |
| الشفافية | .013 | .053 | .015 | .250 | .803 |
| النزاهة وأخلاقيات العمل | .287 | .048 | .273 | 5.917 | .000* |
| المساءلة | .147 | .063 | .176 | 2.337 | .021* |
| المسؤولية | .135 | .060 | .153 | 2.260 | .025* |
| العدالة | .270 | .066 | .310 | 4.062 | .000* |
| الاستقلالية | .098 | .049 | .122 | 1.994 | .048* |
المتغير التابع: جودة التدقيق الداخلي في مديرية تربية البصرة
*الأثر دال إحصائياً عند مستوى الدلالة الإحصائية (α ≤ 0.05)
بينت نتائج اختبار نموذج الانحدار الخطي المتعدد في الجدول رقم (9)، وجود أثر دال إحصائياً لمتغير الحاكمية المؤسسية على متغير جودة التدقيق الداخلي في مديرية تربية البصرة، إذ سجل النموذج المعامل F المحسوب (104.114)، وهو دال عند مستوى الدلالة الإحصائية (0.05). تبين من اختبار النموذج أن معامل الارتباط سجل (0.885)، وهو يشير إلى علاقة ارتباط إيجابية بمستوى مرتفع، مما يعني أن ارتفاع مستويات الحاكمية المؤسسية تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بدرجة مرتفعة، كما وفسر النموذج (78.4%) من التغير في متغير جودة التدقيق الداخلي، مما يعني مستويات مرتفعة من القدرة التفسيرية في النموذج. وفيما يلي الأثر الذي سجله كل مجال من مجالات متغير الحاكمية المؤسسية على متغير جودة التدقيق الداخلي:
مجال الشفافية: سجل معامل الأثر (.015)، مما يعني أن كل وحدة واحدة من تطبيق الشفافية تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بمقدار (1.5%)، إلا أن الأثر كان غير معنوي عند مستوى الدالة الإحصائية (0.05).
مجال النزاهة وأخلاقيات العمل: سجل معامل الأثر (.273)، مما يعني أن كل وحدة واحدة من تطبيق النزاهة وأخلاقيات العمل تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بمقدار (27.3%)، وكان الأثر معنوياً بمستوى دلالة دون مستوى الدالة الإحصائية (0.05).
مجال المساءلة: سجل معامل الأثر (.176)، مما يعني أن كل وحدة واحدة من تطبيق المساءلة تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بمقدار (17.6%)، وكان الأثر معنوياً بمستوى دلالة دون مستوى الدالة الإحصائية (0.05).
مجال المسؤولية: سجل معامل الأثر (.153)، مما يعني أن كل وحدة واحدة من تطبيق المسؤولية تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بمقدار (15.3%)، وكان الأثر معنوياً بمستوى دلالة دون مستوى الدالة الإحصائية (0.05).
مجال العدالة: سجل معامل الأثر (.310)، مما يعني أن كل وحدة واحدة من تطبيق العدالة تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بمقدار (31%)، وكان الأثر معنوياً بمستوى دلالة دون مستوى الدالة الإحصائية (0.05).
مجال الاستقلالية: سجل معامل الأثر (.122)، مما يعني أن كل وحدة واحدة من تطبيق الاستقلالية تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بمقدار (12.2%)، وكان الأثر معنوياً بمستوى دلالة دون مستوى الدالة الإحصائية (0.05).
وفقاً للنتائج السابقة، يتم قبول الفرضية الرئيسة الثانية.
يوجد أثر للحاكمية المؤسسية بُعد (الشفافية) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
لاختبار الفرضية الفرعية الأولى الخاصة باختبار الأثر بين بُعد الشفافية ومتغير جودة التدقيق الداخلي، تم معاينة نتائج اختبار نموذج الانحدار الخطي البسيط ويجمع الجدول رقم (10) النتائج:
الجدول رقم (10): نتائج اختبار الفرضية الفرعية الأولى باستخدام نموذج الانحدار الخطي البسيط (ن= 179)
| نموذج الانحدار الخطي | معامل الارتباط R | معامل التباين المفسر R2 | قيمة F | دالة النموذج | |
|---|---|---|---|---|---|
| 0.590 | 0.348 | 94.496 | 0.000* | ||
| المتغير المستقل | المعاملات غير القياسية | المعاملات القياسية | اختبار (T) | ||
| قيمة b | الخطأ المعياري | قيمة بيتا (β) | قيمة (T) | الدالة | |
| القيمة الثابتة (a) | 1.330 | .172 | — | 7.719 | .000* |
| الشفافية | .512 | .053 | .590 | 9.721 | .000* |
المتغير التابع: جودة التدقيق الداخلي في مديرية تربية البصرة
الأثر دال إحصائياً عند مستوى الدلالة الإحصائية (α ≤ 0.05)
بينت نتائج اختبار نموذج الانحدار الخطي البسيط في الجدول رقم (10)، وجود أثر دال إحصائياً لمجال الشفافية على متغير جودة التدقيق الداخلي في مديرية تربية البصرة، إذ سجل النموذج المعامل F المحسوب (94.496)، وهو دال عند مستوى الدلالة الإحصائية (0.05). تبين من اختبار النموذج أن معامل الارتباط سجل (0.590)، وهو يشير إلى علاقة ارتباط إيجابية بمستوى متوسط، مما يعني أن ارتفاع مستويات الشفافية تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بدرجة متوسطة، كما وفسر النموذج (34.8%) من التغير في متغير جودة التدقيق الداخلي، مما يعني مستويات متوسطة من القدرة التفسيرية في النموذج، وسجل معامل الأثر (.590)، مما يعني أن كل وحدة واحدة من تطبيق الشفافية تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بمقدار (59%). وفقاً للنتائج السابقة، يتم قبول الفرضية الفرعية الأولى.
يوجد أثر للحاكمية المؤسسية بُعد (النزاهة وأخلاقيات العمل) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
لاختبار الفرضية الفرعية الثانية الخاصة باختبار الأثر بين بعد النزاهة وأخلاقيات العمل ومتغير جودة التدقيق الداخلي، تم معاينة نتائج اختبار نموذج الانحدار الخطي البسيط ويجمع الجدول رقم (11) النتائج:
الجدول رقم (11): نتائج اختبار الفرضية الفرعية الثانية باستخدام نموذج الانحدار الخطي البسيط (ن= 179)
| نموذج الانحدار الخطي | معامل الارتباط R | معامل التباين المفسر R2 | قيمة F | دالة النموذج | |
|---|---|---|---|---|---|
| 0.692 | 0.479 | 162.526 | 0.000* | ||
| المتغير المستقل | المعاملات غير القياسية | المعاملات القياسية | اختبار (T) | ||
| قيمة b | الخطأ المعياري | قيمة بيتا (β) | قيمة (T) | الدالة | |
| القيمة الثابتة (a) | .599 | .188 | — | 3.176 | .002* |
| النزاهة وأخلاقيات العمل | .727 | .057 | .692 | 12.749 | .000* |
المتغير التابع: جودة التدقيق الداخلي في مديرية تربية البصرة
*الأثر دال إحصائياً عند مستوى الدلالة الإحصائية (α ≤ 0.05)
بينت نتائج اختبار نموذج الانحدار الخطي البسيط في الجدول رقم (11)، وجود أثر دال إحصائياً لمجال النزاهة وأخلاقيات العمل على متغير جودة التدقيق الداخلي في مديرية تربية البصرة، إذ سجل النموذج المعامل F المحسوب (162.526)، وهو دال عند مستوى الدلالة الإحصائية (0.05). تبين من اختبار النموذج أن معامل الارتباط سجل (0.692)، وهو يشير إلى علاقة ارتباط إيجابية بمستوى متوسط، مما يعني أن ارتفاع مستويات النزاهة وأخلاقيات العمل تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بدرجة متوسطة، كما وفسر النموذج (47.9%) من التغير في متغير جودة التدقيق الداخلي، مما يعني مستويات متوسطة من القدرة التفسيرية في النموذج، وسجل معامل الأثر (.692)، مما يعني أن كل وحدة واحدة من تطبيق النزاهة وأخلاقيات العمل تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بمقدار (69.2%). وفقاً للنتائج السابقة، يتم قبول الفرضية الفرعية الثانية.
يوجد أثر للحاكمية المؤسسية بُعد (المساءلة) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
لاختبار الفرضية الفرعية الثالثة الخاصة باختبار الأثر بين بعد المساءلة ومتغير جودة التدقيق الداخلي، تم معاينة نتائج اختبار نموذج الانحدار الخطي البسيط و يجمع الجدول رقم (12) النتائج:
الجدول رقم (12): نتائج اختبار الفرضية الفرعية الثالثة باستخدام نموذج الانحدار الخطي البسيط (ن= 179)
| نموذج الانحدار الخطي | معامل الارتباط R | معامل التباين المفسر R2 | قيمة F | دالة النموذج | |
|---|---|---|---|---|---|
| 0.774 | 0.600 | 264.979 | 0.000* | ||
| المتغير المستقل | المعاملات غير القياسية | المعاملات القياسية | اختبار (T) | ||
| قيمة b | الخطأ المعياري | قيمة بيتا (β) | قيمة (T) | الدالة | |
| القيمة الثابتة (a) | 1.011 | .124 | — | 8.125 | .000* |
| المساءلة | .645 | .040 | .774 | 16.278 | .000* |
المتغير التابع: جودة التدقيق الداخلي في مديرية تربية البصرة
*الأثر دال إحصائياً عند مستوى الدلالة الإحصائية (α ≤ 0.05)
بينت نتائج اختبار نموذج الانحدار الخطي البسيط في الجدول رقم (12)، وجود أثر دال إحصائياً لمجال المساءلة على متغير جودة التدقيق الداخلي في مديرية تربية البصرة، إذ سجل النموذج المعامل F المحسوب (264.979)، وهو دال عند مستوى الدلالة الإحصائية (0.05). تبين من اختبار النموذج أن معامل الارتباط سجل (0.774)، وهو يشير إلى علاقة ارتباط إيجابية بمستوى مرتفع، مما يعني أن ارتفاع مستويات المساءلة تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بدرجة مرتفعة، كما وفسر النموذج (60%) من التغير في متغير جودة التدقيق الداخلي، مما يعني مستويات متوسطة من القدرة التفسيرية في النموذج، وسجل معامل الأثر (.774)، مما يعني أن كل وحدة واحدة من تطبيق المساءلة تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بمقدار (77.4%). وفقاً للنتائج السابقة، يتم قبول الفرضية الفرعية الثالثة.
يوجد أثر للحاكمية المؤسسية بُعد (المسؤولية) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
لاختبار الفرضية الفرعية الرابعة الخاصة باختبار الأثر بين بعد المسؤولية ومتغير جودة التدقيق الداخلي، تم معاينة نتائج اختبار نموذج الانحدار الخطي البسيط ويجمع الجدول رقم (13) النتائج:
الجدول رقم (13): نتائج اختبار الفرضية الفرعية الرابعة باستخدام نموذج الانحدار الخطي البسيط (ن= 179)
| نموذج الانحدار الخطي | معامل الارتباط R | معامل التباين المفسر R2 | قيمة F | دالة النموذج | |
|---|---|---|---|---|---|
| 0.683 | 0.467 | 154.996 | 0.000* | ||
| المتغير المستقل | المعاملات غير القياسية | المعاملات القياسية | اختبار (T) | ||
| قيمة b | الخطأ المعياري | قيمة بيتا (β) | قيمة (T) | الدالة | |
| القيمة الثابتة (a) | 1.091 | .155 | — | 7.047 | .000* |
| المسؤولية | .602 | .048 | .683 | 12.450 | .000* |
المتغير التابع: جودة التدقيق الداخلي في مديرية تربية البصرة
*الأثر دال إحصائياً عند مستوى الدلالة الإحصائية (α ≤ 0.05)
بينت نتائج اختبار نموذج الانحدار الخطي البسيط في الجدول رقم (13)، وجود أثر دال إحصائياً لمجال المسؤولية على متغير جودة التدقيق الداخلي في مديرية تربية البصرة، إذ سجل النموذج المعامل F المحسوب (154.996)، وهو دال عند مستوى الدلالة الإحصائية (0.05). تبين من اختبار النموذج أن معامل الارتباط سجل (0.683)، وهو يشير إلى علاقة ارتباط إيجابية بمستوى متوسط، مما يعني أن ارتفاع مستويات المسؤولية تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بدرجة متوسطة، كما وفسر النموذج (46.7%) من التغير في متغير جودة التدقيق الداخلي، مما يعني مستويات متوسطة من القدرة التفسيرية في النموذج، وسجل معامل الأثر (.683)، مما يعني أن كل وحدة واحدة من تطبيق المسؤولية تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بمقدار (68.3%). وفقاً للنتائج السابقة، يتم قبول الفرضية الفرعية الرابعة.
يوجد أثر للحاكمية المؤسسية بُعد (العدالة)في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
لاختبار الفرضية الفرعية الخامسة الخاصة باختبار الأثر بين بعد العدالة ومتغير جودة التدقيق الداخلي، تم معاينة نتائج اختبار نموذج الانحدار الخطي البسيط ويجمع الجدول رقم (14) النتائج:
الجدول رقم (14): نتائج اختبار الفرضية الفرعية الخامسة باستخدام نموذج الانحدار الخطي البسيط (ن= 179)
| نموذج الانحدار الخطي | معامل الارتباط R | معامل التباين المفسر R2 | قيمة F | دالة النموذج | |
|---|---|---|---|---|---|
| 0.827 | 0.685 | 384.163 | 0.000* | ||
| المتغير المستقل | المعاملات غير القياسية | المعاملات القياسية | اختبار (T) | ||
| قيمة b | الخطأ المعياري | قيمة بيتا (β) | قيمة (T) | الدالة | |
| القيمة الثابتة (a) | .807 | .114 | — | 7.088 | .000* |
| العدالة | .720 | .037 | .827 | 19.600 | .000* |
المتغير التابع: جودة التدقيق الداخلي في مديرية تربية البصرة
*الأثر دال إحصائياً عند مستوى الدلالة الإحصائية (α ≤ 0.05)
بينت نتائج اختبار نموذج الانحدار الخطي البسيط في الجدول رقم (14)، وجود أثر دال إحصائياً لمجال العدالة على متغير جودة التدقيق الداخلي في مديرية تربية البصرة، إذ سجل النموذج المعامل F المحسوب (384.163)، وهو دال عند مستوى الدلالة الإحصائية (0.05). تبين من اختبار النموذج أن معامل الارتباط سجل (0.827)، وهو يشير إلى علاقة ارتباط إيجابية بمستوى مرتفع، مما يعني أن ارتفاع مستويات العدالة تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بدرجة مرتفعة، كما وفسر النموذج (68.5%) من التغير في متغير جودة التدقيق الداخلي، مما يعني مستويات متوسطة من القدرة التفسيرية في النموذج، وسجل معامل الأثر (.827)، مما يعني أن كل وحدة واحدة من تطبيق العدالة تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بمقدار (82.7%). وفقاً للنتائج السابقة، يتم قبول الفرضية الفرعية الخامسة.
يوجد أثر للحاكمية المؤسسية بُعد (الاستقلالية) في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة.
لاختبار الفرضية الفرعية السادسة الخاصة باختبار الأثر بين بعد الاستقلالية و متغير جودة التدقيق الداخلي، تم معاينة نتائج اختبار نموذج الانحدار الخطي البسيط ويجمع الجدول رقم (15) النتائج:
الجدول رقم (15): نتائج اختبار الفرضية الفرعية السادسة باستخدام نموذج الانحدار الخطي البسيط (ن= 179)
| نموذج الانحدار الخطي | معامل الارتباط R | معامل التباين المفسر R2 | قيمة F | دالة النموذج | |
|---|---|---|---|---|---|
| 0.725 | 0.526 | 196.358 | 0.000* | ||
| المتغير المستقل | المعاملات غير القياسية | المعاملات القياسية | اختبار (T) | ||
| قيمة b | الخطأ المعياري | قيمة بيتا (β) | قيمة (T) | الدالة | |
| القيمة الثابتة (a) | 1.224 | .129 | — | 9.471 | .000* |
| الاستقلالية | .583 | .042 | .725 | 14.013 | .000* |
المتغير التابع: جودة التدقيق الداخلي في مديرية تربية البصرة
*الأثر دال إحصائياً عند مستوى الدلالة الإحصائية (α ≤ 0.05)
بينت نتائج اختبار نموذج الانحدار الخطي البسيط في الجدول رقم (15)، وجود أثر دال إحصائياً لمجال الاستقلالية على متغير جودة التدقيق الداخلي في مديرية تربية البصرة، إذ سجل النموذج المعامل F المحسوب (196.358)، وهو دال عند مستوى الدلالة الإحصائية (0.05). تبين من اختبار النموذج أن معامل الارتباط سجل (0.725)، وهو يشير إلى علاقة ارتباط إيجابية بمستوى مرتفع، مما يعني أن ارتفاع مستويات الاستقلالية تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بدرجة مرتفعة، كما وفسر النموذج (52.6%) من التغير في متغير جودة التدقيق الداخلي، مما يعني مستويات متوسطة من القدرة التفسيرية في النموذج، وسجل معامل الأثر (.725)، مما يعني أن كل وحدة واحدة من تطبيق الاستقلالية تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بمقدار (72.5%). وفقاً للنتائج السابقة، يتم قبول الفرضية الفرعية السادسة.
المبحث الرابع: الاستنتاجات والتوصيات
يحتوي هذا القسم من هذه الدراسة على أهم الاستنتاجات والتوصيات التي توصل اليها الباحث فيما يتعلق ب أثر الحاكمية المؤسسية في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة، من خلال القيام بأجراء التحليل الاحصائي وكذلك بالإضافة إلى ما احتواه الإطار النظري.
أولاً – الاستنتاجات:
استناداً إلى النتائج الوصفية ونتائج تحليل الارتباط والانحدار، يمكن صياغة استنتاجات الدراسة على النحو الآتي:
أظهرت النتائج وجود مستوى متوسط لتطبيق الحاكمية المؤسسية في مديرية تربية البصرة، إذ إن هذا المستوى يعكس حرص إدارة المديرية على تطبيق مبادئ الحاكمية لما لها من دور فعال وإيجابي في إحداث اصلاحات إدارية ورقابية تنعكس على سمعتها، ولكن يتوجب على إدارة المديرية العمل على رفع مستوى تطبيق هذه المبادئ للوصول بها لدرجة مرتفعة، بما يسهم في تحقيق التميز المؤسسي.
بينت النتائج أن جودة التدقيق الداخلي جاءت بمستوى متوسط في مديرية، الأمر الذي يتطلب من إدارة المديرية منح المدققين الداخليين المزيد من الاستقلالية وتلبية متطلباتهم وتطوير مهاراتهم وقدرتهم وخبراتهم التدقيقية للوصول إلى مستوى مرتفع من جودة التدقيق الداخلي، بما ينعكس على تعزيز الثقة بتقارير التدقيق.
بينت نتائج الدراسة عن وجود علاقات ارتباط إيجابية متوسطة إلى مرتفعة بين لحاكمية المؤسسية بأبعادها وجودة التدقيق الداخلي، وهو ما يعكس أن ارتفاع تطبيق مبادئ الحاكمية المؤسسية يؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي، الأمر الذي يتطلب من إدارة مديرية تربية البصرة الحرص والاستمرار في تطبيق مبادئ الحاكمية المؤسسية لتحقيق مستوى مرتفع مت التطبيق، وهو ما ينعكس إيجاباً على أداء المؤسسة ومكانتها.
أثبتت النتائج وجود أثر إيجابي ومعنوي قوي للحاكمية المؤسسية بأبعادها في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة، كما بينت أن ارتفاع مستويات الحاكمية المؤسسية تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بدرجة مرتفعة، وهذا يؤكد على الدور المحوري لتطبيق الحاكمية المؤسسية في رفع جودة المعلومات المحاسبية والمالية، مما يعزز الثقة بالمؤسسة وبنظامها الرقابي والتدقيقي.
أثبتت النتائج وجود أثر معنوي وإيجابي لمجال الشفافية في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة، كما بينت النتائج وجود علاقة ارتباط إيجابية بمستوى متوسط، مما يعني أن ارتفاع مستويات الشفافية تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بدرجة متوسطة.
أثبتت النتائج وجود أثر معنوي وإيجابي لمجال النزاهة وأخلاقيات العمل في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة، كما بينت النتائج وجود علاقة ارتباط إيجابية بمستوى متوسط، مما يعني أن ارتفاع مستويات النزاهة وأخلاقيات العمل تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بدرجة متوسطة.
كما أثبتت النتائج وجود أثر معنوي وإيجابي لمجال المساءلة في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة، كما بينت النتائج وجود علاقة ارتباط إيجابية بمستوى مرتفع، مما يعني أن ارتفاع مستويات المساءلة تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بدرجة مرتفعة.
أيضاً أثبتت النتائج وجود أثر معنوي وإيجابي لمجال المسؤولية في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة، كما بينت النتائج وجود علاقة ارتباط إيجابية بمستوى متوسط، مما يعني أن ارتفاع مستويات المسؤولية تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بدرجة متوسطة.
كما أثبتت النتائج أيضاً وجود أثر معنوي وإيجابي لمجال العدالة في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة، كما بينت النتائج وجود علاقة ارتباط إيجابية بمستوى مرتفع، مما يعني أن ارتفاع مستويات العدالة تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بدرجة مرتفعة.
كما أظهرت النتائج وجود أثر معنوي وإيجابي لمجال الاستقلالية في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة، كما بينت النتائج وجود علاقة ارتباط إيجابية بمستوى مرتفع، مما يعني أن ارتفاع مستويات الاستقلالية تؤدي إلى ارتفاع مستويات جودة التدقيق الداخلي بدرجة مرتفعة
تؤكد النتائج أيضاً تطبيق مبادئ الحاكمية المؤسسية في مديرية تربية، إذ تعد هذه المبادئ النقطة الرئيسية في تعزيز جودة التدقيق الداخلي، وتحقيق مستويات أعلى من الكفاءة والفاعلية المؤسسية في استخدام الموارد وتأدية الموظفين مهامها بالمستوى المطلوب، بما يتوافق مع أهداف مؤسسات القطاع التربوي العراقي الحكومي.
ثانياً – التوصيات:
بناءً على النتائج التي توصل اليها هذه الدراسة والذي تناول أثر الحاكمية المؤسسية في تعزيز جودة التدقيق الداخلي في مديرية تربية البصرة، تم تقديم عدداً من التوصيات العلمية والمستقبلية وهي على النحو الآتي:
أولاً: توصيات علمية:
وفقاً للنتائج التي توصلت إليها الدراسة، كانت التوصيات الرئيسية كالآتي:
يوصى لمديرية تربية البصرة بتقديم جهود أعلى لتعزيز مستويات كل من الحاكمية المؤسسية، ومستويات جودة التدقيق الداخلي، للوصول إلى مستويات أعلى.
يوصى لمديرية تربية البصرة باهتمام أعلى بممارسات المساءلة، الاستقلالية واستقلالية المدققين الداخليين، للوصول إلى ممارسات أفضل يتوافق عليها جميع العاملين في المديرية.
يوصى لمديرية تربية البصرة بتطبيق أمثل لممارسات الحاكمية المؤسسية لتعزيز وتفعيل دورها في تحسين جودة التدقيق الداخلي.
يوصي لمديرية تربية البصرة بضرورة الاهتمام بتبني برنامج متكامل لتحسين ممارسات الحاكمية المؤسسية بشكل متزامن مع تطوير جودة التدقيق الداخلي، وذلك من خلال تطبيق المبادئ التي تعزز الشفافية والمساءلة والاستقلالية، وتطوير المهارات والكفاءات المهنية، والعمل على توظيف واستخدام أحدث التقنيات الرقمية في أعمال التدقيق، بما يسهم في رفع جودة المعلومات وكفاءة الأداء الرقابي والإداري وتحقيق التميز المؤسسي.
ثانياً: توصيات للباحثين لدراسات مستقبلية:
من خلال هذه الدراسة نوصي الباحثين بإجراء دراسات مستقبلية:
إجراء دراسات مستقبلية تتناول تأثير ممارسات مبادئ الحاكمية المؤسسية على استدامة أداء المؤسسات الحكومية العراقية.
دراسة تأثير استخدام التقنيات الرقمية من خلال الذكاء الاصطناعي على جودة التدقيق الداخلي في سياق المؤسسات العراقية.
دراسة تأثير جودة التدقيق الداخلي على اتخاذ القرارات في سياق المؤسسات العراقية.
دراسة أثر ممارسات الحاكمية المؤسسية على تعزيز القدرات التنظيمية بوجود القيادة الخادمة كمتغير معدل في سياق المؤسسات العراقية.
دراسة أثر الحاكمية المؤسسية في الحد من الفساد المالي والإداري في سياق المؤسسات العراقية.
دراسة أثر الحاكمية المؤسسية على التميز المؤسسي في سياق المؤسسات العراقية.
References:
Abdulmalik, Israa. (2025). The Role of Internal Auditing in the Effectiveness and Efficiency of Institutional Performance Evaluation: An Applied Study at Al-Nahrain University. Entrepreneurship Journal for Finance and Business, 6(1), 125-135. https://doi.org/10.56967/ejfb2025487.
Abu Al-Adas, Inam Eid. (2020). The Impact of Corporate Governance on the Quality of Internal Auditing in Industrial Companies: A Field Study. Jerash Journal for Research & Studies, 21, 203. https://openurl.ebsco.com.
Al Matari, E. M., & Mgammal, M. H. (2019). The moderating effect of internal audit on the relationship between corporate governance mechanisms and corporate performance among Saudi Arabia listed companies. Contaduría y administración, 64(4), 9. http://dx.doi.org/10.22201/fca.24488410e.2020.2316.
Al-Abdallat, Samer Nahar, Benamrou, Fathia, and Badieh, Hind. (2022). The impact of corporate governance on the objectives of internal accounting control in the Jordanian commercial banking sector. Journal of Economic, Administrative and Legal Sciences, Volume (6), Issue (20), pp. 113-134. https://doi.org/10.26389/AJSRP.R100522.
Aladwan, S. A. T., & Alshami, S. I. (2022). The impact of institutional governance on perceived organizational reputation in the Jordanian public sector. Jordan Journal of Business Administration, 18(3), 389-414. https://doi.org/10.35516/jjba.v18i3.194.
Al-Azazi, Abdul Aziz Alwan. (2021). Corporate Governance and its Impact on the Quality of Internal Control from the Perspective of Financial Managers and Internal Control Members in the Yemeni Ministry of Endowments in Sana’a. Journal of the Arabian Peninsula Center for Educational and Humanistic Research, 2(11), 1-21.https://doi.org/10.56793/pcra2213117.
Almasria, N. A. (2022). Corporate governance and the quality of audit process: An exploratory analysis considering internal audit, audit committee and board of directors. European Journal of Business and Management Research, 7(1), 78-99. DOI: http://dx.doi.org/10.24018/ejbmr.2022.7.1.1210.
Al-Samarrai, Ammar Essam. (2018). The Impact of Corporate Governance Implementation on Financial Performance Evaluation in Banks: An Applied Study in a Sample of Conventional and Islamic Banks in the Kingdom of Bahrain. Journal of Accounting and Financial Studies (JAFS), 13(45). https://doi.org/10.34093/jafs.v13i45.317.
Alsurayyi, A. I., & Alsughayer, S. (2025). The relationship between corporate governance and firm performance: The effect of internal audit and enterprise resource planning (ERP). Available at SSRN 5845563. https://www.scirp.org/journal/ojacct.
Amzal, Farida & Chennai, Abdelkrim. (2022). Internal auditing as a tool for improving the performance of the economic institution. Khazzartech Industrial Economics, 12(1), 511-540.https://asjp.cerist.dz/en/article/194778.
Ananzeh, H. (2022). Corporate governance and the quality of CSR disclosure: lessons from an emerging economy. Society and Business Review, 17(2), 280-306. https://doi.org/10.1108/SBR-09-2021-0153.
Bananuka, J., Nkundabanyanga, S. K., Nalukenge, I., & Kaawaase, T. (2018). Internal audit function, audit committee effectiveness and accountability in the Ugandan statutory corporations. Journal of Financial Reporting and Accounting, 16(1), 138-157. https://doi.org/10.1108/JFRA-07-2016-0062.
Bilal, Z. O., Twafik, O. I., & Bakhit, A. K. (2018). The influence of internal auditing on effective corporate governance in the banking sector in Oman. European Scientific Journal, 18, 257-271. URL:http://dx.doi.org/10.19044/esj.2018.v14n7p257.
Borges Júnior, D. M. (2022). Corporate governance and capital structure in Latin America: empirical evidence. Journal of Capital Markets Studies, 6(2), 148-165. http://creativecommons.org/licences/by/4.0.
Boubaker, S., & Nguyen, D. K. (2021). Board diversity and corporate governance: Evidence from the COVID-19 pandemic. Corporate Governance: An International Review, 29(4), 245–263. https://doi.org/10.3917/g2000.311.0259.
Bougie, R., & Sekaran, U. (2019). Research methods for business: A skill building approach. john wiley & sons. https://www.wiley-vch.
Choi, S., & Kim, J. (2023). The impact of governance structures on innovation performance in technology firms. Technovation, 113, 102377. https://doi.org/10.1016/j.technovation.2021.102377
Ellahi, N., Kiani, A., Malik, Q., Raza, A., & Gul, R. (2021). Institutional governance and financial sector development: Panel evidence from Asian economies. Cogent Economics & Finance, 9(1), 1890367. https://doi.org/10.1080/23322039.2021.1890367.
Erena, O. T., Kalko, M. M., & Debele, S. A. (2022). Corporate governance mechanisms and firm performance: empirical evidence from medium and large-scale manufacturing firms in Ethiopia. Corporate Governance: The International Journal of Business in Society, 22(2), 213-242. https://doi.org/10.1108/CG-11-2020-0527.
George, D. (2011). SPSS for windows step by step: A simple study guide and reference, 17.0 update, 10/e. Pearson Education. https://books.google.com.
Hraiga, R. A., Jaas, H. W., & Marza, G. H. (2025). The impact of ethical leadership on the effectiveness of internal auditing in economic units. Iraqi Journal for Administrative Sciences, 21(85), 68-83. https://doi.org/10.71207/ijas.v21i85.4279.
Ibrahim, M., & Zainudin, N. (2022). Environmental, social, and governance (ESG) factors and firm value: Evidence from ASEAN countries. Corporate Social Responsibility and Environmental Management, 29(2), 415–427. DOI: 10.1504/IJBEM.2022.126581.
Ismail, Mahmoud Ismail Ali and Al-Mahasneh, Muhammad Abdul-Rahim. (2025). The impact of corporate governance on strategic performance: A field study in the ministries of the culture, youth, media and digital economy sectors. Educational Sciences, 33(4), 399-437. https://search.mandumah.com.
Kaawaase, T. K., Nairuba, C., Akankunda, B., & Bananuka, J. (2021). Corporate governance, internal audit quality and financial reporting quality of financial institutions. Asian Journal of Accounting Research, 6(3), 348-366. http://creativecommons.org/licences/by/4.0/Legalcode.
Khan, U., & Liu, W. (2023). The role of internal auditing on corporate governance: its effects of economic and environmental performance. Environmental Science and Pollution Research, 30(52), 112877-112891. https://doi.org/10.1007/s11356-023-30363-5.
Kim, J. S., Goh, B. K., Hall, C. M., & Kim, M. J. (2026). Pathways to quality of life: Roles of customer orientation, organizational commitment, leadership, and job engagement among hotel staff facing job insecurity. International Journal of Hospitality Management, 132, 104400. https://doi.org/10.1016/j.ijhm.2025.104400.
Kumar, A., Gawande, A., Kale, S. K., Agarwal, A., Brar, V., & Raibagkar, S. (2026). The impact of an effective academic audit on accreditation performance. Quality Assurance in Education, 34(1), 1-17. https://doi.org/10.1108/QAE-12-2024-0275.
Lenz, R., Sarens, G., & Jeppesen, K. K. (2018). In search of a measure of effectiveness for internal audit functions: an institutional perspective. Edpacs, 58(2), 1-36. https://doi.org/10.1080/07366981.2018.1511324.
Mangasih, E. T., Pinasti, M., & Bawono, I. R. (2020). The effect of quality of internal audit and effectiveness of internal control systems on good corporate governance in finance companies. SAR (Soedirman Accounting Review): Journal of Accounting and Business, 5(1), 56-82. http://jos.unsoed.ac.id/index.php/sar/.
Nassir, Reham Arshid and Nassir, Ahmad Arshid. (2022). Institutional Governance and its Role in Developing the Performance of Jordanian Governmental Institutions. African Journal of Advanced Studies in the Humanities and Social Sciences, 1-10. https://aaasjournals.com/index.php/ajashss/index.
Nour, A. N. I., & Tanbour, K. M. (2022, March). The impact of the code of professional conduct for internal auditors on the effectiveness of internal auditing units in banks listed on the Palestine stock exchange during COVID-19 pandemic. In International Conference on Business and Technology (pp. 504-522). Cham: Springer International Publishing. https://doi.org/10.1007/978-3-031-08954-1_45.
Pallant, J. (2020). SPSS survival manual: A step by step guide to data analysis using IBM SPSS. Routledge. https://doi.org.
Sahib, Jihan Qasim & Ibrahim, Haider Lahmoud. (2024). The Impact of Internal Audit Quality on the Financial Performance of Commercial Banks: A Case Study of the Southern Islamic Bank. Muthanna Journal of Administrative and Economic Sciences, 14(4), 273-283. https://doi.org/10.52113/6/2012-2-4/1-509.
Tumwebaze, Z., Mukyala, V., Ssekiziyivu, B., Tirisa, C. B., & Tumwebonire, A. (2018). Corporate governance, internal audit function and accountability in statutory corporations. Cogent Business & Management, 5(1), 1527054. https://doi.org/10.1080/23311975.2018.1527054
Weinberg, S. L., & Abramowitz, S. K. (2008). Statistics using SPSS: An integrative approach. Cambridge University Press. https://books.google.com.
Zaarab, Hamdi Shehadeh, Al-Khaldi, Nahed Nimer, and Al-Najjar, Raja Ali Al-Najjar. (2022). The impact of corporate governance on improving financial performance – a case study of the Gaza Electricity Distribution Company. Palestine Technical College Journal for Research and Studies, 9(1), 567-587.https://doi.org/10.47641/JRS.2022.
 English
 Arabic