أثر إدارة الموارد البشرية في تحقيق التميز المؤسسي: دراسة ميدانية بصندوق الضمان الاجتماعي – فرع مدينة أجدابيا
منصور زيدان اوهيبة احسونة1، سند حامد عبد السلام حمد2
1 أستاذ مساعد محاضر، المعهد العالي للعلوم التقنية، اجدابيا، ليبيا. بريد الكتروني : mansourwaheebah@gmail.com
2 أستاذ مساعد محاضر، جامعة وميض العلم للعلوم الطبية والتقنية، اجدابيا، ليبيا. بريد الكتروني: Sanadboayad1989@gmail.com
The Impact of Human Resource Management on Achieving Organizational Excellence: A Field Study at the Social Security Fund, Ajdabiya Branch
Mansour Zidan Oheiba Hassouna¹, Sanad Hamed Abdulsalam Hamad²
¹ Assistant Professor and Lecturer, Higher Institute of Technical Sciences, Ajdabiya, Libya.
Email: mansourwaheebah@gmail.com
² Assistant Professor and Lecturer, Wameed Al-Ilm University for Medical and Technical Sciences, Ajdabiya, Libya.
Email: Sanadboayad1989@gmail.com
DOI: https://doi.org/10.53796/hnsj710/20
المعرف العلمي العربي للأبحاث: https://arsri.org/10000/710/20
المجلد (7) العدد (10). الصفحات: 330 - 353
تاريخ الاستقبال: 2026-09-10 | تاريخ القبول: 2026-09-20 | تاريخ النشر: 2026-10-01
المستخلص: هدفت الدراسة إلى التعرف على أثر إدارة الموارد البشرية في تحقيق التميز المؤسسي بصندوق الضمان الاجتماعي فرع مدينة أجدابيا، من خلال التعرف على مستوى توافر ممارسات إدارة الموارد البشرية بأبعادها المتمثلة في الاستقطاب والاختيار، والتدريب والتطوير، وتقييم الأداء، والحوافز والتعويضات، وكذلك التعرف على مستوى التميز المؤسسي، والكشف عن طبيعة العلاقة بين إدارة الموارد البشرية بأبعادها مجتمعة وأبعادها الفرعية والتميز المؤسسي. واعتمدت الدراسة على المنهج الوصفي التحليلي، واستخدمت الاستبانة أداةً رئيسية لجمع البيانات، وتكون مجتمع الدراسة من العاملين بصندوق الضمان الاجتماعي فرع مدينة أجدابيا، والبالغ عددهم (60) موظفاً وموظفة، وبلغ عدد الاستبانات الصالحة للتحليل (52) استبانة بنسبة (87%) من إجمالي الاستبانات الموزعة. وأظهرت النتائج أن المستوى العام لإدارة الموارد البشرية جاء مرتفعاً بمتوسط حسابي بلغ (3.52)، في حين جاء مستوى التميز المؤسسي متوسطاً بمتوسط حسابي بلغ (3.47). كما أظهرت النتائج وجود علاقة ارتباط إيجابية قوية ذات دلالة إحصائية بين إدارة الموارد البشرية بأبعادها مجتمعة والتميز المؤسسي، حيث بلغ معامل الارتباط (0.73) عند مستوى دلالة (0.000). كما تبين وجود علاقات إيجابية ذات دلالة إحصائية بين كل من الاستقطاب والاختيار، والتدريب والتطوير، وتقييم الأداء، والحوافز والتعويضات، والتميز المؤسسي.
الكلمات المفتاحية: إدارة الموارد البشرية، الاستقطاب والاختيار، التدريب والتطوير، تقييم الأداء، الحوافز والتعويضات، التميز المؤسسي، صندوق الضمان الاجتماعي، أجدابيا.
Abstract: This study examined the effect of human resource management on organizational excellence at the Ajdabiya Branch of the Social Security Fund. It assessed the extent to which four human resource management practices were implemented—recruitment and selection, training and development, performance appraisal, and incentives and compensation—and measured the level of organizational excellence. It also examined the relationships between organizational excellence and both human resource management as a whole and each of its four dimensions. The study adopted a descriptive analytical approach and used a questionnaire to collect data. The study population comprised 60 employees at the Ajdabiya Branch, and 52 questionnaires were valid for analysis, representing 87% of those distributed. The overall level of human resource management was high, with a mean score of 3.52, while the level of organizational excellence was moderate, with a mean score of 3.47. The results showed a strong, statistically significant positive correlation between overall human resource management and organizational excellence (r = 0.73, p < 0.001). Each of the four human resource management dimensions was also positively and significantly associated with organizational excellence.
Keywords: Human resource management; Recruitment and selection; Training and development; Performance appraisal; Incentives and compensation; Organizational excellence; Social Security Fund; Ajdabiya.
الإطار العام للدراسة
مقدمة الدراسة
تُعد الموارد البشرية من أهم الموارد التي تعتمد عليها المؤسسات في تنفيذ أعمالها وتحقيق أهدافها، إذ لم تعد كفاءة المؤسسة تقاس فقط بما تمتلكه من موارد مادية وتقنية، وإنما أصبحت كفاءة العنصر البشري وقدرته على استثمار تلك الموارد من العوامل الأساسية في تحسين الأداء وتحقيق النتائج المستهدفة. ومن هذا المنطلق برزت إدارة الموارد البشرية بوصفها أحد المجالات الإدارية المهمة التي تهتم باستقطاب العاملين واختيارهم وتطوير مهاراتهم وتقييم أدائهم وتحفيزهم بما يتلاءم مع أهداف المؤسسة ( ادريس ، 2019 )
وتزداد أهمية إدارة الموارد البشرية في المؤسسات الخدمية التي يرتبط نجاحها بدرجة كبيرة بمستوى أداء العاملين وجودة الخدمات المقدمة للمستفيدين. فكلما كانت المؤسسة قادرة على اختيار الكفاءات المناسبة، وتنمية قدراتها، وتطبيق أساليب موضوعية في تقييم الأداء، وتوفير نظم عادلة للحوافز والتعويضات، أصبحت أكثر قدرة على تحسين أدائها والاستجابة للتغيرات والتحديات التي تواجهها ( الرفاعي ، 2022)
وفي المقابل يمثل التميز المؤسسي أحد المفاهيم الإدارية التي تعكس قدرة المؤسسة على تحقيق مستويات متقدمة من الكفاءة والفعالية وجودة الخدمات والتحسين المستمر، إلى جانب قدرتها على التعامل مع التحديات والتغيرات والمحافظة على سمعتها وتحقيق رضا العاملين والمستفيدين. ومن ثم فإن تحقيق التميز المؤسسي يرتبط بدرجة كبيرة بقدرة المؤسسة على إدارة مواردها البشرية بطريقة فعالة (الكيلاني ، 2021 )
وانطلاقاً من ذلك جاءت هذه الدراسة للتعرف على أثر إدارة الموارد البشرية في تحقيق التميز المؤسسي بالتطبيق على صندوق الضمان الاجتماعي فرع مدينة أجدابيا، وذلك من خلال دراسة أربعة أبعاد لإدارة الموارد البشرية هي: الاستقطاب والاختيار، والتدريب والتطوير، وتقييم الأداء، والحوافز والتعويضات، وبيان علاقتها بالتميز المؤسسي.
الدراسات السابقة :
1 – دراسة إعداد: ماهر بن صالح بن عبدالرحمن البوحنيه و محمد أنس شمسي ( 2026 ) ممارسات إدارة الموارد البشرية وأثرها في تحقيق التميز المؤسسي (دراسة تطبيقية على الإدارة العامة للتعليم بالأحساء في المملكة العربية السعودية)
تسعى المنظمات المعاصرة إلى تحقيق التميز المؤسسي من خلال تطوير ممارساتها الإدارية وتعزيز استثمارها في رأس المال البشري، باعتباره المورد الأكثر أهمية في بيئة العمل الحديثة. وانطلاقًا من ذلك، استهدفت هذه الدراسة تحليل أثر ممارسات إدارة الموارد البشرية (الاستقطاب، التدريب والتطوير، تقييم الأداء، والتحفيز) في تحقيق التميز المؤسسي بشقيه القيادي والخدمي، بالتطبيق على الإدارة العامة للتعليم بمحافظة الأحساء في المملكة العربية السعودية. اعتمدت الدراسة على المنهج الوصفي التحليلي، حيث جُمعت البيانات باستخدام استبانة وُزعت على عينة مكونة من (243) موظفاً وموظفة. وتمت معالجة البيانات باستخدام برنامج (SPSS) من خلال مجموعة من الأساليب الإحصائية شملت معامل الارتباط، والانحدار المتعدد، واختبارات الدلالة. أظهرت النتائج أن ممارسات إدارة الموارد البشرية مجتمعة كان لها أثر إيجابي ومعنوي في تحقيق التميز المؤسسي، حيث فسرت ما نسبته (81%) من التباين في مستوى التميز. كما أوضحت النتائج أن التدريب والتطوير جاء في مقدمة الممارسات من حيث التأثير، يليه التحفيز والاستقطاب، بينما كان تقييم الأداء الأقل تأثيراً نسبياً. وتدل هذه النتائج على أن تطوير قدرات العاملين وتوفير بيئة عمل داعمة تشكلان عاملاً محورياً في تعزيز جودة الخدمات التعليمية وتحقيق أهداف المنظمة بكفاءة. وتتفق هذه النتائج مع ما أشارت إليه الأدبيات الدولية التي تؤكد أن الاستثمار في المورد البشري يمثل مدخلاً أساسياً للتميز والاستدامة التنافسية. وفي ضوء هذه النتائج، توصي الدراسة بضرورة تبني استراتيجيات متكاملة لإدارة الموارد البشرية تراعي الخصوصية التنظيمية للقطاع التعليمي، مع التركيز على التدريب المستمر، وتطوير نظم الحوافز، وتعزيز عدالة تقييم الأداء. كما تقترح الدراسة التوسع في الأبحاث المستقبلية لمقارنة هذه النتائج بقطاعات أخرى حكومية وخاصة، واستخدام مناهج تحليلية أكثر تقدماً مثل النمذجة بالمعادلات الهيكلية (SEM) لتأكيد قوة العلاقات التفسيرية.
2 – دراسة المائل، عبدالكريم مفتاح ( 2024 ) ممارسات إدارة الموارد البشرية وأثرها على التميز المؤسسي من وجهة نظر الموظفين بالهيئة العامة لصندوق التضامن الاجتماعي / فرع سوق الجمعة
هدفت الدراسة إلى التعرف على أثر ممارسات إدارة الموارد البشرية بأبعادها (تخطيط الموارد البشرية، استقطاب الموارد البشرية، تدريب الموارد البشرية) على التميز المؤسسي، من وجهة نظر الموظفين بالهيئة العامة لصندوق التضامن الاجتماعي/ فرع سوق الجمعة. لتحقيق الهدف من الدراسة تم الاعتماد على المنهج الوصفي التحليلي. استخدم أسلوب المسح الشامل بتوزيع صحيفة الاستبيان على مجتمع الدراسة والبالغ (40) موظف من موظفي هيئة التضامن الاجتماعي/ فرع سوق الجمعة. استخدم برنامج الحزم الإحصائية للعلوم الاجتماعية (SPSS)، وذلك من خلال الثبات والصدق لأداة الدراسة، والمتوسطات والانحراف المعياري، واختبار (One Sample T-test) لمعرفة درجة الأهمية لمتغيرات الدراسة وأبعادها، واستخدم تحليل الارتباط، لقياس العلاقة بين متغيرات الدراسة، والانحدار لقياس الأثر. أظهرت النتائج: أن المستوى العام للممارسات إدارة الموارد البشرية كان مرتفعاً وبمتوسط حسابي (3.84)، في حين كان المستوى العام للتميز المؤسسي متوسطاً وبمتوسط حسابي (3.27). أكدت الدراسة على إنه لا يوجد أثر لممارسات إدارة الموارد البشرية بأبعادها (تخطيط الموارد البشرية، استقطاب الموارد البشرية، تدريب الموارد البشرية) على التميز المؤسسي. أوصت الدراسة: بما أن مستوى ممارسات إدارة الموارد البشرية كان مرتفعاً، فلا بد من المحافظة عليه وعطاء الاهتمام الكافي لتعزيز هذا المستوى والاستمرار بتشجيع العاملين وتحفيزهم على التدريب لأن ذلك يساهم في تحقيق التميز بالمنظمة.
3 – دراسة بدير ، إيمان رفيق ( 2024 ) بعنوان أثر ممارسات إدارة الموارد البشرية في التميز المؤسسي في ديوان الخدمة المدنية الأردني
هدفت الدراسة إلى معرفة أثر ممارسات إدارة الموارد البشرية في تحقيق التميز المؤسسي، حيث تم قياس ممارسات إدارة الموارد البشرية من خلال أبعادها (الاستقطاب، التدريب، تقييم الأداء، التعويض)، فيما تم قياس التميز المؤسسي عن طريق أبعاده (التميز القيادي، التميز في تقديم الخدمة، تميز العمليات) استخدمت الدراسة المنهج الوصفي التحليلي، كما استخدمت برنامج الحزمة الإحصائية Spss لتحليل البيانات واختبار الفرضيات، وتكون مجتمع الدراسة من جميع العاملين في ديوان الخدمة المدنية وعددهم 300 موظفا، واستخدمت الاستبانة كأداة لجمع البيانات، حيث تم توزيع (165) استبيان، وتم اعتماد (161) استبيانه صالحة للتحليل الإحصائي من مجموع الاستبانات بنسبة مئوية (95%) وتم استبعاد (4) استبانات غير صالحة للتحليل، وبعد إجراء عملية التحليل الإحصائي أشارت نتائج الدراسة إلى أن هناك اثر ذو دلالة إحصائية لممارسات الموارد البشرية في تحقيق التميز المؤسسي في ديوان الخدمة المدنية. كما أوصت الدراسة أصحاب القرار في ديوان الخدمة المدنية بزيادة الاهتمام بممارسات الموارد البشرية لما لها من دور في تحقيق التميز المؤسسي، كما وأوصت الدراسة بضرورة العمل المزيد من الأبحاث العلمية حول مسببات التميز المؤسسي.
مشكلة الدراسة
تُعد إدارة الموارد البشرية من الممارسات الإدارية التي يمكن أن تسهم في رفع كفاءة المؤسسات وتحسين مستوى أدائها، وذلك من خلال حسن استقطاب واختيار العاملين، وتطوير قدراتهم، وتقييم أدائهم، وتوفير الحوافز والتعويضات المناسبة لهم. وفي المقابل فإن ضعف أي من هذه الممارسات قد ينعكس على مستوى الأداء المؤسسي وقدرة المؤسسة على تحقيق أهدافها.
ومن خلال الجانب الميداني للدراسة يتضح أن مستوى إدارة الموارد البشرية في صندوق الضمان الاجتماعي فرع أجدابيا جاء مرتفعاً بصورة عامة، إلا أن هناك تفاوتاً بين أبعادها، حيث جاء التدريب والتطوير في المرتبة الأولى، بينما جاء بُعد الحوافز والتعويضات في المرتبة الأخيرة وبمستوى متوسط. كما جاء مستوى التميز المؤسسي متوسطاً، وهو ما يشير إلى وجود مجال لمزيد من التطوير والتحسين في الممارسات الإدارية والتنظيمية.
ومن هنا تتمثل مشكلة الدراسة في محاولة التعرف على مدى ارتباط إدارة الموارد البشرية بالتميز المؤسسي، ومدى إسهام أبعادها المختلفة في تعزيز مستوى التميز المؤسسي بصندوق الضمان الاجتماعي فرع مدينة أجدابيا
وعليه يمكن صياغة المشكلة في التساؤل الرئيسي الآتي:
ما أثر إدارة الموارد البشرية بأبعادها مجتمعة والتميز المؤسسي بصندوق الضمان الاجتماعي فرع مدينة أجدابيا ؟
ويتفرع عنه التساؤلات الآتية:
1 – ما طبيعة العلاقة بين بُعد الاستقطاب والاختيار والتميز المؤسسي بصندوق الضمان الاجتماعي فرع مدينة أجدابيا؟
2 – ما طبيعة العلاقة بين بُعد التدريب والتطوير والتميز المؤسسي بصندوق الضمان الاجتماعي فرع مدينة أجدابيا؟
3 – ما طبيعة العلاقة بين بُعد تقييم الأداء والتميز المؤسسي بصندوق الضمان الاجتماعي فرع مدينة أجدابيا؟
4 – ما طبيعة العلاقة بين بُعد الحوافز والتعويضات والتميز المؤسسي بصندوق الضمان الاجتماعي فرع مدينة أجدابيا؟
أهمية الدراسة
تتمثل أهمية الدراسة في جانبين:
أ. الأهمية العلمية
1 – تسهم الدراسة في إثراء الجانب العلمي المتعلق بإدارة الموارد البشرية والتميز المؤسسي.
2 – تقدم إطاراً نظرياً يوضح العلاقة بين ممارسات إدارة الموارد البشرية ومستوى التميز المؤسسي.
3 – يمكن أن تمثل الدراسة إضافة للدراسات المحلية التي تتناول إدارة الموارد البشرية في المؤسسات الخدمية الليبية.
4 – توفر نتائج يمكن أن يستفيد منها الباحثون في إجراء دراسات مستقبلية ذات علاقة بالموضوع.
ب. الأهمية التطبيقية
1 – التعرف على مستوى تطبيق إدارة الموارد البشرية بصندوق الضمان الاجتماعي فرع مدينة أجدابيا.
2 – تحديد مستوى التميز المؤسسي بالمؤسسة محل الدراسة.
3 – التعرف على الأبعاد الأكثر والأقل توافراً في إدارة الموارد البشرية.
4 – مساعدة إدارة الصندوق في تحديد الجوانب التي تحتاج إلى تطوير، وخاصة الحوافز والتعويضات والاستقطاب والاختيار.
5 – تقديم مقترحات يمكن أن تسهم في تحسين أداء العاملين وتعزيز التميز المؤسسي.
أهداف الدراسة
تهدف الدراسة بصفة رئيسية إلى:
التعرف على أثر إدارة الموارد البشرية في تحقيق التميز المؤسسي بصندوق الضمان الاجتماعي فرع مدينة أجدابيا.
ويتفرع عن هذا الهدف الأهداف الآتية:
1 – التعرف على مستوى توافر إدارة الموارد البشرية بأبعادها مجتمعة.
2 – التعرف على مستوى توافر بُعد الاستقطاب والاختيار.
3 – التعرف على مستوى توافر بُعد التدريب والتطوير.
4 – التعرف على مستوى توافر بُعد تقييم الأداء.
5 – التعرف على مستوى توافر بُعد الحوافز والتعويضات.
6 – التعرف على مستوى التميز المؤسسي.
فرضيات الدراسة
تتفق الفرضيات التالية بصورة مباشرة مع الفرضيات التي تم اختبارها في الجانب الميداني.
الفرضية الرئيسية
لا توجد علاقة ذات دلالة إحصائية عند مستوى معنوية (α ≤ 0.05) بين إدارة الموارد البشرية بأبعادها مجتمعة والتميز المؤسسي بصندوق الضمان الاجتماعي فرع مدينة أجدابيا.
ويتفرع عنها الفرضيات الفرعية التالية :
الفرضية الفرعية الأولى : لا توجد علاقة ذات دلالة إحصائية عند مستوى معنوية (α ≤ 0.05) بين بُعد الاستقطاب والاختيار والتميز المؤسسي بصندوق الضمان الاجتماعي فرع مدينة أجدابيا.
الفرضية الفرعية الثانية : لا توجد علاقة ذات دلالة إحصائية عند مستوى معنوية (α ≤ 0.05) بين بُعد التدريب والتطوير والتميز المؤسسي بصندوق الضمان الاجتماعي فرع مدينة أجدابيا.
الفرضية الفرعية الثالثة : لا توجد علاقة ذات دلالة إحصائية عند مستوى معنوية (α ≤ 0.05) بين بُعد تقييم الأداء والتميز المؤسسي بصندوق الضمان الاجتماعي فرع مدينة أجدابيا.
الفرضية الفرعية الرابعة : لا توجد علاقة ذات دلالة إحصائية عند مستوى معنوية (α ≤ 0.05) بين بُعد الحوافز والتعويضات والتميز المؤسسي بصندوق الضمان الاجتماعي فرع مدينة أجدابيا.
حدود الدراسة
1 – الحدود الموضوعية
اقتصرت الدراسة على بحث العلاقة بين إدارة الموارد البشرية بوصفها متغيراً مستقلاً بأبعادها: الاستقطاب والاختيار، والتدريب والتطوير، وتقييم الأداء، والحوافز والتعويضات، وبين التميز المؤسسي بوصفه متغيراً تابعاً.
2 – الحدود المكانية
صندوق الضمان الاجتماعي فرع مدينة أجدابيا.
3 – الحدود البشرية
العاملون بصندوق الضمان الاجتماعي فرع مدينة أجدابيا.
4 – الحدود الزمنية
الفترة التي تم خلالها تنفيذ الدراسة الميدانية وجمع البيانات.
5 – الحدود المنهجية
اعتمدت الدراسة على المنهج الوصفي التحليلي، واستخدمت الاستبانة أداةً لجمع البيانات.
متغيرات الدراسة
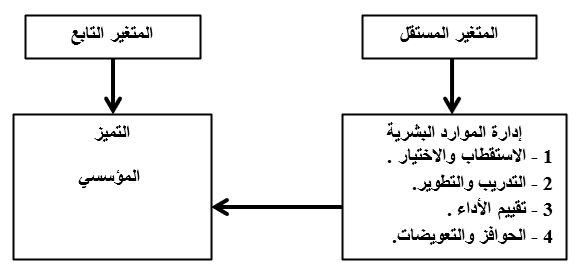
المتغير المستقل: إدارة الموارد البشرية
ويتكون من أربعة أبعاد:
1 – الاستقطاب والاختيار. 2 – التدريب والتطوير.
3 – تقييم الأداء. 4 – الحوافز والتعويضات.
المتغير التابع: التميز المؤسسي
النموذج المفاهيمي للدراسة
يمكن توضيح العلاقة بين متغيرات الدراسة على النحو الآتي:
مصطلحات الدراسة
إدارة الموارد البشرية
أصطلاحاً: هي مجموعة السياسات والممارسات والأنشطة التي تهدف إلى إدارة العاملين داخل المؤسسة، بدءاً من استقطابهم واختيارهم، مروراً بتدريبهم وتطويرهم وتقييم أدائهم، وانتهاءً بتحفيزهم وتعويضهم ( الكيلاني ، 2021 )
إجرائياً: يقصد بها في هذه الدراسة مجموعة الممارسات المتعلقة بـ الاستقطاب والاختيار، والتدريب والتطوير، وتقييم الأداء، والحوافز والتعويضات كما تقيسها فقرات الاستبانة المطبقة على العاملين بصندوق الضمان الاجتماعي فرع أجدابيا.
التميز المؤسسي
أصطلاحاً: قدرة المؤسسة على تحقيق مستويات مرتفعة من الكفاءة والفعالية وجودة الخدمات، والاستجابة للتغيرات، والتحسين المستمر، وتحقيق رضا العاملين والمستفيدين ( بعزيز ، 2021 )
إجرائياً: الدرجة التي يحصل عليها المبحوثون من خلال استجاباتهم على فقرات مقياس التميز المؤسسي المستخدم في الدراسة.
الإطار النظري للدراسة
أولا : إدارة الموارد البشرية
تحتل إدارة الموارد البشرية مكانة مهمة في المؤسسات الحديثة، نظراً للدور الذي يؤديه العنصر البشري في تنفيذ الخطط وتحقيق الأهداف. فلم تعد إدارة العاملين تقتصر على الأعمال الإدارية التقليدية، وإنما أصبحت تشمل مجموعة متكاملة من الممارسات التي تبدأ باستقطاب الموارد البشرية واختيارها، ثم العمل على تطوير قدراتها ومهاراتها، وتقييم مستوى أدائها، وتحفيزها بصورة تسهم في تحقيق أهداف المؤسسة ( زيادة ، 2021 )
وتأسيساً على ذلك يتناول هذا المبحث مفهوم إدارة الموارد البشرية وأهميتها وأهدافها، ثم ينتقل إلى دراسة أبعادها التي اعتمدتها الدراسة الحالية، وهي الاستقطاب والاختيار، والتدريب والتطوير، وتقييم الأداء، والحوافز والتعويضات.
مفهوم إدارة الموارد البشرية
يمكن النظر إلى إدارة الموارد البشرية باعتبارها الوظيفة الإدارية التي تهتم بتخطيط وتنظيم وتوجيه ورقابة الموارد البشرية داخل المؤسسة، بما يضمن الاستفادة من قدراتهم وتحقيق التوافق بين أهداف العاملين وأهداف المؤسسة.
وتتمثل أهمية إدارة الموارد البشرية في قدرتها على توفير العامل المناسب للعمل المناسب، وتنمية مهارات العاملين، وتقييم أدائهم، وتحفيزهم، بما يؤدي إلى رفع كفاءة العمل وتحسين النتائج المؤسسية ( سليم ، 2020 )
أهمية إدارة الموارد البشرية
تتمثل أهمية إدارة الموارد البشرية في ( عبد السلام ، 2019 ):
- توفير الكفاءات المناسبة للمؤسسة.
- رفع كفاءة العاملين وتنمية قدراتهم.
- تحسين مستوى الأداء الوظيفي.
- دعم عملية التطوير والتحسين المستمر.
- تعزيز دافعية العاملين.
- تحقيق التوافق بين أهداف العاملين وأهداف المؤسسة.
- المساهمة في تحسين جودة الخدمات.
- دعم قدرة المؤسسة على تحقيق أهدافها.
أبعاد إدارة الموارد البشرية
أولاً: الاستقطاب والاختيار
يشير الاستقطاب إلى الجهود التي تبذلها المؤسسة لجذب الأفراد المؤهلين لشغل الوظائف المتاحة، بينما يشير الاختيار إلى عملية المفاضلة بين المتقدمين واختيار الأكثر ملاءمة لمتطلبات الوظيفة.
ويُعد حسن الاستقطاب والاختيار من الممارسات المهمة لإدارة الموارد البشرية، لأن اختيار العاملين المناسبين يساعد المؤسسة على بناء قاعدة بشرية قادرة على تنفيذ الأعمال وتحقيق أهدافها.
وقد ركز الجانب الميداني على معايير الاختيار، والعدالة والشفافية في التوظيف، وملاءمة العاملين لمؤهلاتهم وخبراتهم، واستقطاب الكفاءات، ودور سياسات الاختيار في تحسين الأداء المؤسسي.( عبد الله ، 2019 )
ثانياً: التدريب والتطوير
يمثل التدريب والتطوير أحد أهم أبعاد إدارة الموارد البشرية، لأنه يهدف إلى تطوير معارف ومهارات العاملين وتحسين قدراتهم بما يتلاءم مع متطلبات العمل.
ويشمل التدريب تحديد الاحتياجات التدريبية، وتصميم البرامج التدريبية وتنفيذها، وقياس نتائجها، وربطها باحتياجات المؤسسة والعاملين.
وقد تناول الجانب الميداني هذا البعد من خلال استمرارية البرامج التدريبية، وتطوير مهارات العاملين، وتحديد الاحتياجات التدريبية، وتحسين الأداء الوظيفي، وتعزيز الابتكار والتطوير داخل المؤسسة ( عتامنة ، 2022 )
ثالثاً: تقييم الأداء
يقصد بتقييم الأداء العملية التي يتم من خلالها قياس مستوى أداء العاملين ومقارنته بالمعايير والأهداف المحددة، بهدف التعرف على نقاط القوة والضعف والاستفادة من النتائج في تحسين الأداء.
ويساعد نظام تقييم الأداء المؤسسة على اتخاذ القرارات المتعلقة بالتطوير والتدريب والترقية والحوافز، كما يتيح للعامل معرفة مستوى أدائه والجوانب التي تحتاج إلى تحسين.
وقد ركز الجانب الميداني على وضوح نظام تقييم الأداء، ودورية التقييم، وموضوعية المعايير، وتحديد نقاط القوة والضعف، وإسهام التقييم في رفع مستوى الإنجاز ( عليه ، 2018 )
رابعاً: الحوافز والتعويضات
تمثل الحوافز والتعويضات المقابل الذي يحصل عليه العامل نتيجة مساهمته في العمل، وتشمل الجوانب المالية وغير المالية التي تهدف إلى تحفيز العاملين وتشجيعهم على تحسين الأداء.
وتزداد أهمية هذا البعد عندما تكون الحوافز قائمة على العدالة والوضوح ومرتبطة بمستوى الأداء والإنجاز، الأمر الذي يمكن أن يدعم دافعية العاملين نحو تحقيق مستويات أفضل من الأداء.
وقد تناولت الدراسة الميدانية مناسبة الحوافز المالية، ونظام المكافآت، والرضا عن الرواتب والتعويضات، وعدالة منح الحوافز، ودور الحوافز في تشجيع الإبداع والتميز. ( عودة ، 2021 )
ثانيا : التميز المؤسسي
أصبح التميز المؤسسي من المفاهيم المهمة في الفكر الإداري الحديث، لما يرتبط به من قدرة المؤسسة على تحقيق مستويات متقدمة من الأداء والكفاءة والفعالية وجودة الخدمات، والاستجابة للتغيرات والتحديات، وتحقيق التحسين المستمر. ولا يتحقق التميز المؤسسي من خلال عامل واحد، وإنما من خلال تكامل مجموعة من الممارسات الإدارية والتنظيمية والبشرية التي تمكن المؤسسة من تحقيق أهدافها بكفاءة.
مفهوم التميز المؤسسي
يقصد بالتميز المؤسسي قدرة المؤسسة على تحقيق نتائج متميزة ومستدامة من خلال الاستخدام الفعال لمواردها، وتحسين عملياتها، والاستجابة لاحتياجات المستفيدين، وتطوير أداء العاملين، ومواجهة التحديات والتغيرات ( عليه ، 2018 )
أهمية التميز المؤسسي
تتمثل أهمية التميز المؤسسي في ( عتامنة ، 2022 ) :
- تحسين جودة الخدمات المقدمة.
- رفع مستوى الكفاءة والفعالية.
- تحسين أداء العاملين.
- دعم قدرة المؤسسة على مواجهة التغيرات.
- تعزيز التحسين المستمر.
- تحقيق رضا العاملين والمستفيدين.
- تعزيز سمعة المؤسسة.
- دعم قدرة المؤسسة على تحقيق أهدافها.
متطلبات تحقيق التميز المؤسسي
يتطلب تحقيق التميز المؤسسي وجود مجموعة من الممارسات، من أهمها ( قريشي ، 2022 ):
- الإدارة الفعالة.
- الاهتمام بالعاملين.
- تطوير الأداء.
- تحسين جودة الخدمات.
- تشجيع الإبداع والابتكار.
- الاستجابة للتغيرات والتحديات.
- التحسين المستمر.
- تحقيق رضا المستفيدين.
- رفع الكفاءة والفعالية.
إدارة الموارد البشرية وعلاقتها بالتميز المؤسسي
تظهر العلاقة بين إدارة الموارد البشرية والتميز المؤسسي من خلال الدور الذي تؤديه ممارسات الموارد البشرية في بناء قدرات العاملين وتحسين أدائهم. فحسن اختيار العاملين يوفر للمؤسسة الكفاءات المناسبة، بينما يسهم التدريب والتطوير في رفع قدراتهم، ويساعد تقييم الأداء في تحديد جوانب القوة والضعف، في حين تعمل الحوافز والتعويضات على دعم الدافعية وتشجيع العاملين على تحسين مستوى أدائهم.
وبالتالي فإن تكامل هذه الأبعاد يمكن أن يدعم قدرة المؤسسة على تحسين خدماتها ورفع كفاءتها وتحقيق مستويات أعلى من التميز المؤسسي.
ويتفق هذا التصور مع نتائج الجانب الميداني، الذي أظهر وجود ارتباط إيجابي قوي بين إدارة الموارد البشرية بأبعادها مجتمعة والتميز المؤسسي، حيث بلغ معامل الارتباط (0.73)، كما ظهرت علاقات موجبة قوية بين كل بُعد من أبعاد إدارة الموارد البشرية والتميز المؤسسي.
ويتضح من العرض السابق أن إدارة الموارد البشرية تمثل أحد المداخل الأساسية التي يمكن من خلالها دعم الأداء المؤسسي، وذلك عبر تكامل ممارسات الاستقطاب والاختيار، والتدريب والتطوير، وتقييم الأداء، والحوافز والتعويضات. كما أن التميز المؤسسي يعبر عن قدرة المؤسسة على تحسين أدائها وجودة خدماتها والاستجابة للتحديات وتحقيق التحسين المستمر.
وعليه تقوم الدراسة الحالية على افتراض وجود علاقة بين إدارة الموارد البشرية بأبعادها الأربعة والتميز المؤسسي، وهو ما تم اختباره إحصائياً في الجانب الميداني للدراسة.
الاطار الميداني للدراسة
منهجية الدراسة :
أعتمدت الدراسة على المنهج الوصفي التحليلي ، حيث إجرى بحث مسح ميداني لأفراد عينة الدراسة من خلال أيتخدام الأستبانة التي طورت لهذا الغرض ، لجمع البيانات التي أشتملت على متغير إدارة الموارد البشرية كمتغير مستقل و التميز المؤسسي كمتغير تابع ، وتم إدخال البيانات التي جمعت الى الحاسوب باستخدام برنامج التحليل الإحصائي (SPSS) لتحليلها إحصائياً للاجابة على أسئلة الدراسة ، و اختبار فرضياتها من أجل تحقيق أهداف الدراسة ، وتقديم التوصيات في ظل النتائج التي توصلت الدراسة إليها .
مجتمع وعينة الدراسة :
تكون مجتمع الدراسة من كافة الموظفين ، حيث بلغ عددهم (60) مفردة ، حيث تم توزيع (60) أستبانة و استرجعت كاملة بنسبة إسترجاع بلغت ( 100 % ) ، تم إستبعاد عدد (8) استبانة غير صالحة للتحليل ، وبذلك تكونت العينة النهائية من (52) موظف و موظفة ، أي بنسبة (87 %) من اجمالي الاستبانات الموزعة
إداة الدراسة
إستخدمت في هذه الدراسة إستمارة الإستبيان كأداة رئيسية في تجميع البيانات الأولية بهذه الدراسة ، حيث تم صميم الاستمارة، استناداً علي الدراسات و البحوث السابقة، و ما تم إستخلاصه من الإطار النظري للدراسة ،وقسمت إستمارة الإستبيان إلى ثلاثة أقسام أساسية هي:
ــ الجزء الاول : متغيرات الدراسة الديموغرافية و هي (النوع الاجتماعي ، العمر ، المؤهل العلمي ، المسمى الوظيفي ،سنوات الخبرة ).
الجزء الثاني : ويتضمن فقرات تغطي متغيرات الدراسة المستقل “إدارة الموارد البشرية” ويتكون من (20) عبارة
الجزء الثالث : ويتضمن فقرات تغطي متغير الدراسة التابع “التميز المؤسسي”ويتكون من (10) عبارة
وقد تم صياغة جميع عبارات الإستبيان بشكل إيجابي حسب مقياس “ليكرت الخماسي” (Likert) الأكثر شيوعاً لدى الباحثين ، مقياس “ليكرت الخماسي” (Likert) هو مجموعة من العبارات المقدمة لموقف حقيقي أو افتراضي قيد الدراسة ، ويطلب من المشاركين إظهار مستوى مواقفهم من خلال مجموعة محددة من العبارات و المقاييس (موافق بشدة، موافق، محايد، غير موافق، غير موافق بشدة )
جدول رقم (1) يبين توزيع درجات مقياس ” ليكرت الخماسي(Likert) للإجابات
| الإجابة | غير موافق بشدة | غير موافق | محايد | موافق | موافق بشدة |
| درجة الموافقة | 1 | 2 | 3 | 4 | 5 |
ثبات أداة الدراسة وصدقها :
1. الصدق :
تم عرض الإستبانة على مجموعة من المحكمين تكونت من أساتذة الجامعات المتخصص في تخصص إدارة الأعمال و اٌدارة و التنظيم و الأحصاء و البالغ عددهم (5) من الأساتذة المحكمين ، حيث قاموا بإبداء آرائهم حول مناسبة فقرات الإستبانة ، ومدى إنتماء الفقرات في كل مجال من مجالات الإستبانة وكذلك مدى وضوح صياغاتها اللغوية .
ويٌشير مفهوم الصدق إلى مدى مناسبة الإستمارة للغرض الذي صممت من أجله و للتأكد من صدق الإستمارة تم إسستخدام طريقة الصدق الذاتي أو الإحصائي ، ويقاس بحساب الجذر التربيعي لمعامل ثبات الإختيار ، فقد بلغ معامل الصدق (0.98) ،
2. ثبات مقياس الدراسة
يقصد بثبات الإستبانة هو الإستقرار في نتائج الإستبانة وعدم تغيرها بشكل كبير فيما لو تم إعادة توزيعها على الأفراد عدة مرات خلال فترات زمنية ، وق تحقق الباحث من ثبات الإستبانة من خلال معامل الثبات (ألفا مرونباخ) حيث تم حساب معامل الثبات لأسئلة الإستبانة و كانت قيمة المقياس للإستبانة ككل (30 فقرة ) ، حيث أعطت درجة ثبات (0.97) و هي درجة كافية تدعو إلى الثقة في كل مجالات الدراسة كما موضح بالجدول الأتي :
جدول رقم (2 ) يبين ثبات وصدق مقياس الدراسة
| المتغيرات | عدد العبارات | معامل الثبات أفا كرونباخ | معدل الصدق |
| المتغير المستقل ” إدارة الموارد البشرية” | 20 | 0.96 | 0.98 |
| بُعد الاستقطاب والاختيار | 5 | 0.94 | 0.97 |
| بُعد التدريب والتطوير | 5 | 0.89 | 0.94 |
| بُعد تقييم الأداء | 5 | 0.91 | 0.95 |
| بُعد الحوافز والتعويضات | 5 | 0.91 | 0.95 |
| المتغير التابع ” التمييز المؤسسي “ | 10 | 0.94 | 0.97 |
| المجموع ككل | 30 | 0.97 | 0.98 |
من خلال نتائج الجدول رقم (2) إن قيم معامل الثبات لإبعاد ادارة الموارد البشرية ككل فقد بلغ (0.97) ، بينما بلغت قيمة ثبات مقياس التميز المؤسسي (0.94)، ، وقيم الصدق لإدارة الموارد البشرية بلغت (0.98) ، أما بالنسبة الصدق لمقياس التميز المؤسسي فقد بلغت (0.97) ،كما بلغت قيمة معامل صدق مقياس إدارة الموارد البشرية ككل (0.97) والصدق (0.98) مما يدل على أن الفقرات تتمتع بدرجة عالية من الصدق والثبات و تدعو إلى الثقة في كل مجالات الدراسة .
تستخدم الدراسة برنامج الحزمة الإحصائية للعلوم الاجتماعي (SPSS.V. 25) ، لقياس أثر المتغيرات المستقلة في التابع ، ولمعالجة البيانات و الاجابة على أسئلة الدراسة و إختبار فرضياتها تم إستخدام الأساليب الإحصائية الأتية :
1. مقاييس الإحصاء الوصفي لغرض توزيع عينة الدراسة .
2. حساب التكرارات و النسب المئوية لةصف خصائص العينة .
3. حساب المتوسطات الحسابية و الانحرافات المعيارية للاجابة على أسئلة الدراسة .
4. معامل ألفا كرونباخ لقياس ثبات أداة الدراسة (الاستبانة ) ومقدرا الإتساق الداخلي .
5. تحليل الانحدار الخطي البسيط و المتعدد لإختبار صلاحية النماذج و المتغيرات المستقلة و أبعادها .
جدول رقم (3) يبين ميزان مقياس ليكرت الخماسي و الوزن النسبي
| المتوسط المرجح | مقياس ليكرت | الوزن النسبي % | المستوى | |||
| من | الى اقل من | الاتجاه | درجة الموافقة | من | الى اقل من | |
| 1 | 1.8 | غير موافق بشدة | 1 | 0 | 49 | منخفض جداً |
| 1.8 | 2.6 | غير موافق | 2 | 50 | 59 | منخفض |
| 2.6 | 3.4 | محايد | 3 | 60 | 69 | متوسط |
| 3.4 | 4.2 | موافق | 4 | 70 | 79 | مرتفع |
| 4.2 | 5.0 | موافق بشدة | 5 | 80 فأكثر | مرتفع جداً | |
الخصائص العامة و الوظيفية لعينة الدراسة :
تم تحليل البيانات المتعلقة بالخصائص العامة والوظيفية لعينة الدراسة ، كما وردت في إستمارة الإستبيان ، وذلك كالتالي:
جدول رقم ( 4) يبين توزيع عينة حسب الخصائص العامة و الوظيفية لعينة الدراسة
| المتغير | التكرارات | النسبة % | المتغير | التكرارات | النسبة % |
| النوع | المؤهل العلمي | ||||
| ذكر | 23 | 44 % | دبلوم عالي | 16 | 31 % |
| أنثى | 29 | 56 % | بكالوريوس | 32 | 61 % |
| المجموع | 52 | 100 % | ماجستير | 4 | 8 % |
| المجموع | 52 | 100 % | |||
| الفئة العمرية | المسمى الوظيفي | ||||
| أقل من 30 سنة | 18 | 35 % | مدير ادارة | 1 | 2 % |
| من 30 إلى أقل من 40 سنة | 24 | 46 % | رئيس قسم | 6 | 12 % |
| من 40 إلى أقل من 50 سنة | 9 | 17 % | رئيس وحدة | 9 | 17 % |
| أكثر من 50 سنة | 1 | 2 % | موظف | 36 | 69 % |
| المجموع | 52 | 100 % | المجموع | 52 | 100 % |
| سنوات الخبرة | |||||
| أقل من 5 سنوات | 25 | 48 % | من 5 إلى أقل من 10 سنوات | 5 | 10 % |
| من 5 إلى أقل من 10 سنوات | 20 | 38 % | 15 فأكثر | 2 | 4 % |
| المجموع | 45 | 86 % | المجموع | 7 | 14 % |
المصدر : من أعداد الباحث بالإعتماد على نتائج التحليل الإحصائي
من خلال الجدول رقم (4) أظهرت النتائج إن التوزيع التكراري و النسب المئوية للمتغيرات الديموغرافية و المهنية للمبحوثين حيث تشير النتائج إلى أغلبية أفراد العينة من الإناث ،حيث بلغت نسبتهم (56 %) ،مقابل (44 %) من الذكور ،تشير هذه النتيجة إن إرتفاع نسبة مشاركة الإناث في الوظائف وهوما يعكس تمثيلاً جيداً للمرأة في بيئة العمل في صندوق الضمان الإجتماعي بمدينة أجدابيا ، أما المسمى الوظيفي جاءت فئة موظف أعلى نسبة بلغت (69 % ) تليها فئة رئيس وحدة بلغت نسبتهم (17 %)،تليها رئيس قسم ينسبة (12 %) و أخيراً مدير ادارة بنسبة (2 %) ، تشير إلى أن الدراسة اعتمدت بصورة رئيسية على آراء الموظفين التنفيذيين، باعتبارهم الفئة الأكثر عددًا والأكثر احتكاكًا بممارسات إدارة الموارد البشرية داخل الصندوق محل الدراسة ، كما يتضح أن أعلى نسبة من أفراد العينة يحملون درجة البكالوريوس بنسبة (61 %) ، يليهم حملة الدبلوم العالي بنسبة (31 %) ،واخيراً حملة الماجستير بنسبة (8 %)، أن معظم العاملين يتمتعون بمستوى تعليمي جامعي، الأمر الذي يعزز قدرتهم على فهم ممارسات إدارة الموارد البشرية وتقييم دورها في تحقيق التميز المؤسسي ، تظهر نتائج التوزيع العمري أن الفئة الأكثر تمثيلاً هي فئة (من 30 إلى أقل من 40 سنة ) بنسبة (46 %) ، تلبها الفئة (أقل من 30 سنة ) بنسبة (35 %) ، كما الفئة (من 40 إلى أقل من 50 سنة) نسبة (17 %) و أخيراً الفئة (أكثر من 50 سنة) بلغت نسبتهم (2 %)،وتشير هذه النتائج إلى أن غالبية العاملين في صندوق الضمان الاجتماعي بمدينة أجدابيا ينتمون إلى الفئات العمرية الشابة ومتوسطة العمر، وهي فئات تتميز بالقدرة على التكيف مع متطلبات العمل والتطوير المؤسسي، واكتساب المهارات اللازمة لتطبيق ممارسات إدارة الموارد البشرية الحديثة، بما يدعم تحقيق التميز المؤسسي ، كما أظهرت نتائج سنوات الخبرة أن الفئة (أقل من 5 سنوات ) بلغت نسبتهم (48 %) ، تليها الفئة (من 5 إلى أقل من 10 سنوات) بلغت نسبتهم (38 %) ، أما الفئة (من 5 إلى أقل من 10 سنوات) نسبة (10 %) ، وأخيراً فئة (15 فأكثر) بنسبة (2 %)، وتدل هذه النتائج على أن وجود كوادر لديها قابلية للتعلم والتطوير والتكيف مع سياسات وممارسات إدارة الموارد البشرية، وهو ما يمكن أن يسهم في دعم جهود المؤسسة نحو تحقيق التميز المؤسسي، إلى جانب الاستفادة من خبرات العاملين الأكثر خبرة في نقل المعرفة وتعزيز الأداء.
الإجابة عن تساؤلات الدراسة :
يختص هذا الجانب بالإجابة عن تساؤلات الدراسة ، وذلك على النحو التالي :
السؤال الأول : و الذي ينص على ” : ما مستوى توافر إدارة الموارد البشرية بأبعادها مجتمعة “في صندوق الضمان الإجتماعي فرع مدينة أجدابيا ؟
للإجابة عن هذا السؤال تم حساب المتوسطات الحسابية و الإنحرافات المعيارية و الأوزان النسبية و درجة التطبيق في تحليل إجابات عينة الدراسة وذلك كما هو موضح بالجدول رقم (5)
جدول رقم (5) يبين المستوى العام للمتغير المستقل ” إدارة الموارد البشرية ” بإبعادها مجتمعة “
| ت | الأبعاد | المتوسط المرجح | الإنحراف المعياري | الوزن النسبي | الترتيب | مستوى |
| 1 | بُعد الاستقطاب والاختيار | 3.44 | 0.98 | 0.69 | 3 | متوسط |
| 2 | بُعد التدريب والتطوير | 3.79 | 0.88 | 0.76 | 1 | مرتفع |
| 3 | بُعد تقييم الأداء | 3.55 | 0.89 | 0.71 | 2 | مرتفع |
| 4 | بُعد الحوافز والتعويضات | 3.33 | 0.98 | 0.67 | 4 | متوسط |
| المستوى العام لإبعاد | 3.52 | 0.93 | 0.70 | مرتفع | ||
المصدر : من أعداد الباحث بالإعتماد على نتائج التحليل الإحصائي
يوضح الجدول رقم (5) أن المتوسط الحسابي و الأنحراف المعياري و الوزن النسبي العام إجابات عينة الدراسة المتعلقة بالمتغير المستقل ” إدارة الموارد البشرية ” تراوحت المتوسطات الحسابية ما بين (3.33 ـ 3.79)، حيث جاء بُعد التدريب والتطوير في المرتبة الاولى بمتوسط حسابي (3.79) ، وانحراف معياري قدره (0.88) ، ووزن نسبي بلغ (0.76) ، يليه في المرتبة الثانية جاء بُعد ” تقييم الأداء ” بمتوسط حسابي (3.55)، وانحراف معياري قدره (0.89) ، ووزن نسبي بلغ (0.71)، وجاء في المرتبة الثالثة بُعد ” الاستقطاب والاختيار ” بمتوسط حسابي (3.44)، وانحراف معياري قدره (0.98)، ووزن نسبي بلغ (0.69)،في المرتبة الاخيرة جاء بُعد ” الحوافز والتعويضات ” بمتوسط حسابي (3.33)، وانحراف معياري قدره (0.98) ، ووزن نسبي بلغ (0.67) ، أن المستوى العام لابعاد ” إدارة الموارد البشرية ” في صندوق الضمان الاجتماعي فرع أجدابيا جاء بمتوسط حسابي (3.52) و أنحراف معياري (0.93) و وزن نسبي (0.70) و المستوى العام مرتفع ، وتشير هذه النتيجة أن التدريب والتطوير يمثل أقوى جوانب إدارة الموارد البشرية في صندوق الضمان الاجتماعي فرع أجدابيا، في حين يُعد الحوافز والتعويضات الجانب الأكثر احتياجًا للتحسين، مع وجود فرصة لتعزيز مستوى التميز المؤسسي من خلال تطوير ممارسات إدارة الموارد البشرية، ولا سيما في الجوانب التي حصلت على تقييمات أقل، مثل الحوافز والتعويضات والاستقطاب والاختيار، بما ينعكس إيجابًا على كفاءة الأداء وجودة الخدمات وتحقيق أهداف المؤسسة.
1 – مستوى بُعد : الاستقطاب والاختيار
جدول رقم (6) يبين المتوسطات المرجحة لإجابات المبحوثين و الإنحرافات المعيارية و الأوزان النسبية لبُعد الاستقطاب والاختيار
| ت | العبارات | المتوسط المرجح | الانحراف المعياري | الوزن النسبي | الترتيب | مستوى الاتجاه العام |
| 1 | تعتمد المؤسسة معايير واضحة عند اختيار الموظفين | 3.29 | 1.24 | 0.66 | 5 | متوسط |
| 2 | تتم عملية التوظيف وفق مبدأ العدالة والشفافية | 3.37 | 1.07 | 0.67 | 3 | متوسط |
| 3 | يتم اختيار العاملين بما يتناسب مع مؤهلاتهم وخبراتهم. | 3.33 | 1.24 | 0.67 | 4 | متوسط |
| 4 | تهتم المؤسسة باستقطاب الكفاءات القادرة على تطوير العمل | 3.65 | 0.84 | 0.73 | 1 | مرتفع |
| 5 | تساهم سياسات الاختيار في تحسين مستوى الأداء المؤسسي. | 3.58 | 1.00 | 0.72 | 2 | مرتفع |
| المستوى العام للمتوسط الحسابي والإنحراف المعياري والوزن النسبي | 3.44 | 0.96 | 0.69 | متوسط | ||
يوضح الجدول رقم (6) حول بُعد ” لبُعد الاستقطاب والاختيار ” ان متوسط اجابات المبحوثين تراوحت ما بين (3.29 ـ 3.65 ) و الانحرافات المعيارية تراوحت ما بين (0.84 ـ 1.24) ، و الاوزان النسبية تراوحت ما بين (0.66 ـ 0.73) ، جاءت في المرتبة الاولى العبارة التي تنص على ” تهتم المؤسسة باستقطاب الكفاءات القادرة على تطوير العمل” بمتوسط حسابي قدره (3.65)، وانحراف معياري قدره (0.84) ، ووزن نسبي بلغ (0.73) و المستوى العام لهذه العبارة مرتفع ، في المرتبة الاخيرة جاءات العبارة التي تنص على ” تعتمد المؤسسة معايير واضحة عند اختيار الموظفين ” بمتوسط حسابي (3.29)، وانحراف معياري قدره (1.24)، ووزن نسبي بلغ (0.66) و المستوى العام لهذه البُعد جاء بمتوسط حسابي (3.44) و إنحراف معياري (0.96) و وزن نسبي (0.69) و المستوى العام متوسط ، أن ممارسات استقطاب واختيار العاملين تتم بمستوى جيد، إلا أنها تحتاج إلى مزيد من التطوير لضمان استقطاب الكفاءات المناسبة التي تتوافق مع احتياجات المؤسسة وأهدافها.
2 – مستوى بُعد التدريب والتطوير
جدول رقم (7) المتوسطات المرجحة لإجابات المبحوثين والإنحرافات المعيارية والأوزان النسبية لبُعد التدريب والتطوير
| ت | العبارات | المتوسط المرجح | الانحراف المعياري | الوزن النسبي | الترتيب | درجة التوافر |
| 1 | توفر المؤسسة برامج تدريبية بصورة مستمرة للعاملين | 3.79 | 1.27 | 0.76 | 3 | مرتفع |
| 2 | تساهم البرامج التدريبية في تطوير مهارات العاملين | 4.04 | 1.01 | 0.81 | 1 | مرتفع جداً |
| 3 | يتم تحديد الاحتياجات التدريبية للعاملين بشكل دوري | 3.60 | 1.05 | 0.72 | 5 | مرتفع |
| 4 | تساعد الدورات التدريبية في تحسين الأداء الوظيفي. | 3.88 | 1.02 | 0.78 | 2 | مرتفع |
| 5 | يسهم التدريب في تعزيز القدرة على الابتكار والتطوير داخل المؤسسة | 3.65 | 1.12 | 0.73 | 4 | مرتفع |
| المستوى العام للمتوسط الحسابي والإنحراف المعياري والوزن النسبي | 3.79 | 0.88 | 0.76 | مرتفع | ||
المصدر : من أعداد الباحث بالإعتماد على نتائج التحليل الإحصائي
يوضح الجدول رقم (7) حول بُعد ” التدريب والتطوير ” ان متوسط اجابات المبحوثين تراوحت ما بين (3.60 ـ 4.04) و الانحرافات المعيارية تراوحت ما بين (1.01 ـ 1.27) ، و الاوزان النسبية تراوحت ما بين (3.60 ـ 4.04)، جاءت في المرتبة الاولى العبارة التي تنص على ” تساهم البرامج التدريبية في تطوير مهارات العاملين ” بمتوسط حسابي قدره (4.04)، وانحراف معياري قدره (1.01)، ووزن نسبي بلغ (0.81) و المستوى العام لهذه العبارة مرتفع جداً، في المرتبة الاخيرة جاءات العبارة التي تنص على ” يتم تحديد الاحتياجات التدريبية للعاملين بشكل دوري ” بمتوسط حسابي (3.60)، وانحراف معياري قدره (1.05)، ووزن نسبي بلغ (0.72) و المستوى العام لهذه البُعد جاء بمتوسط حسابي (3.79) و إنحراف معياري (0.88) و وزن نسبي (0.76) و المستوى العام مرتفع ، مما يشير إلى أن أفراد العينة يرون أن الصندوق يولي اهتمامًا جيدًا ببرامج التدريب والتطوير وتنمية قدرات العاملين، الأمر الذي يسهم في تحسين كفاءتهم ورفع مستوى أدائهم، ويعزز قدرة المؤسسة على تحقيق التميز المؤسسي
3 – مستوى بُعد تقييم الأداء
جدول رقم (8) المتوسطات المرجحة لإجابات المبحوثين والإنحرافات المعيارية و الأوزان النسبية بُعد ” تقييم الأداء “
| ت | العبارات | المتوسط المرجح | الانحراف المعياري | الوزن النسبي | الترتيب | درجة التوافر |
| 1 | تعتمد المؤسسة نظامًا واضحًا لتقييم أداء العاملين | 3.61 | 1.10 | 0.72 | 3 | مرتفع |
| 2 | يتم تقييم الأداء بصورة دورية ومنتظمة. | 3.44 | 1.13 | 0.69 | 4 | متوسط |
| 3 | تعتمد عملية تقييم الأداء على معايير موضوعية وعادلة. | 3.42 | 1.04 | 0.68 | 5 | متوسط |
| 4 | تساعد نتائج التقييم في تحديد نقاط القوة والضعف لدى العاملين | 3.62 | 0.91 | 0.72 | 2 | مرتفع |
| 5 | يسهم تقييم الأداء في رفع مستوى الإنجاز داخل المؤسسة | 3.65 | 1.08 | 0.73 | 1 | مرتفع |
| المستوى العام للمتوسط الحسابي والإنحراف المعياري والوزن النسبي | 3.55 | 0.89 | 0.71 | مرتفع | ||
المصدر : من أعداد الباحث بالإعتماد على نتائج التحليل الإحصائي
يوضح الجدول رقم (8) حول بُعد ” تقييم الأداء ” ان متوسط اجابات المبحوثين تراوحت ما بين (3.42 ـ 3.65) و الانحرافات المعيارية تراوحت ما بين (0.91 ـ 3.65) ، و الاوزان النسبية تراوحت ما بين (0.68 ـ 0.73)، جاءت في المرتبة الاولى العبارة التي تنص على ” يسهم تقييم الأداء في رفع مستوى الإنجاز داخل المؤسسة ” بمتوسط حسابي قدره (3.65)، وانحراف معياري قدره (1.08)، ووزن نسبي بلغ (0.73) و المستوى العام لهذه العبارة مرتفع ، في المرتبة الاخيرة جاءات العبارة التي تنص على ” تعتمد عملية تقييم الأداء على معايير موضوعية وعادلة ” بمتوسط حسابي (3.42 )، وانحراف معياري قدره (1.04)، ووزن نسبي بلغ (0.68)ومستوى العبارة متوسط، و المستوى العام لهذه البُعد جاء بمتوسط حسابي (3.55) و انحراف معياري (0.89) و وزن نسبي (0.71) المستوى مرتفع ، وهو ما يدل على أن نظام تقييم الأداء مطبق بدرجة مرتفعة نسبيًا، ويسهم في متابعة أداء العاملين وتحديد جوانب القوة والقصور، بما يساعد الإدارة على اتخاذ قرارات تطويرية تسهم في تحسين الأداء المؤسسي.
4 – مستوى بُعد الحوافز والتعويضات
جدول رقم (9) يبين الإنحرافات المعيارية و الأوزان النسبية لبُعد” الحوافز والتعويضات “
| ت | العبارات | المتوسط المرجح | الانحراف المعياري | الوزن النسبي | الترتيب | درجة التوافر |
| 1 | تقدم المؤسسة حوافز مالية مناسبة للعاملين المتميزين | 3.25 | 1.22 | 0.65 | 5 | متوسط |
| 2 | تعتمد المؤسسة نظام مكافآت يشجع على تحسين الأداء | 3.37 | 1.05 | 0.67 | 2 | متوسط |
| 3 | يشعر العاملون بالرضا عن نظام الرواتب والتعويضات. | 3.35 | 1.08 | 0.67 | 3 | متوسط |
| 4 | يتم منح الحوافز وفق معايير عادلة وواضحة | 3.27 | 1.19 | 0.65 | 4 | متوسط |
| 5 | تشجع الحوافز العاملين على الإبداع والتميز | 3.44 | 1.15 | 0.69 | 1 | متوسط |
| المستوى العام للمتوسط الحسابي و الإنحراف المعياري و الوزن النسبي | 3.33 | 0.98 | 0.67 | متوسط | ||
المصدر : من أعداد الباحث بالإعتماد على نتائج التحليل الإحصائي
يوضح الجدول رقم (9) حول بُعد ” الحوافز والتعويضات ” ان متوسط اجابات المبحوثين تراوحت ما بين (3.25 ـ 3.44) و الانحرافات المعيارية تراوحت ما بين (1.05 ـ 1.22) ، و الاوزان النسبية تراوحت ما بين (0.65 ـ 0.69)، جاءت في المرتبة الاولى العبارة التي تنص على ” تشجع الحوافز العاملين على الإبداع والتميز ” بمتوسط حسابي قدره (3.44)، وانحراف معياري قدره (1.15)، ووزن نسبي بلغ (0.69) و المستوى العام لهذه العبارة متوسط، في المرتبة الاخيرة جاءات العبارة التي تنص على ” تقدم المؤسسة حوافز مالية مناسبة للعاملين المتميزين ” بمتوسط حسابي (3.25)، وانحراف معياري قدره (1.22)، ووزن نسبي بلغ (0.65) و المستوى العام لهذه متوسط، و بشكل عام جاء البُعد بمتوسط حسابي (3.33) و إنحراف معياري (0.98) و وزن نسبي (0.67) و المستوى العام متوسط ، أن هذا البعد حظي بأقل مستوى من التقييم مقارنة ببقية الأبعاد، وهو ما قد يعكس حاجة الصندوق إلى تطوير نظام الحوافز والتعويضات ليكون أكثر عدالة وارتباطًا بالأداء، بما يسهم في رفع دافعية العاملين وتحفيزهم على تحقيق مستويات أعلى من الأداء والتميز المؤسسي.
السؤال الثاني :
و الذي ينص على ” : ما مستوى توافر الصحة التنظيمية في المراكز الصحية العامة بمدينة أجدابيا ؟
للإجابة على تساؤل الدراسة تم حساب المتوسطات الحسابية والانحرافات المعيارية، و الترتيب والمستوى، في تحليل اجابات عينة الدراسة عن هذه التساؤل كما هو موضح بالجدول رقم (10)
جدول رقم (10) المتوسطات المرجحة لإجابات المبحوثين و الإنحرافات المعيارية و الأوزان النسبية للمتغير التابع ” التمييز المؤسسي ” بصندوق الضمان الاجتماعي فرع أجدابيا
| ت | العبارات | المتوسط المرجح | الانحراف المعياري | الوزن النسبي | الترتيب | درجة التوافر |
| 1 | تسعى المؤسسة باستمرار إلى تحسين جودة خدماتها. | 3.46 | 1.15 | 0.69 | 7 | متوسط |
| 2 | تتميز المؤسسة بسرعة إنجاز الأعمال وتقديم الخدمات | 3.50 | 1.13 | 0.70 | 3 | مرتفع |
| 3 | تعتمد المؤسسة أساليب حديثة لتطوير الأداء المؤسسي. | 3.38 | 1.03 | 0.68 | 9 | متوسط |
| 4 | تحرص الإدارة على تحقيق رضا العاملين والمستفيدين تحرص الإدارة على تحقيق رضا العاملين والمستفيدين | 3.35 | 1.04 | 0.67 | 10 | متوسط |
| 5 | تتمتع المؤسسة بقدرة عالية على مواجهة التحديات والتغيرات | 3.60 | 0.91 | 0.72 | 1 | مرتفع |
| 6 | تشجع المؤسسة ثقافة الإبداع والابتكار بين العاملين. | 3.50 | 1.04 | 0.70 | 2 | مرتفع |
| 7 | تسهم القيادة الإدارية في تحقيق التميز داخل المؤسسة. | 3.48 | 1.11 | 0.70 | 4 | مرتفع |
| 8 | تحقق المؤسسة مستويات مرتفعة من الكفاءة والفعالية. | 3.50 | 1.02 | 0.70 | 5 | مرتفع |
| 9 | تهتم المؤسسة بالتحسين المستمر في مختلف الأنشطة الإدارية | 3.48 | 1.02 | 0.70 | 6 | مرتفع |
| 10 | تتمتع المؤسسة بسمعة جيدة مقارنة بالمؤسسات الأخرى. | 3.45 | 1.05 | 0.69 | 8 | متوسط |
| المستوى العام للمتوسط الحسابي و الإنحراف المعياري و الوزن النسبي | 3.47 | 0.83 | 0.69 | متوسط | ||
المصدر : من أعداد الباحث بالإعتماد على نتائج التحليل الإحصائي
يوضح الجدول رقم (10) حول المتغير التابع ” التمييز المؤسسي “ ” ان متوسط اجابات المبحوثين تراوحت ما بين (3.35 ـ 3.60) و الانحرافات المعيارية تراوحت ما بين (0.91 ـ 1.15) ، و الاوزان النسبية تراوحت ما بين (0.67 ـ 0.72)، جاءت في المرتبة الاولى العبارة التي تنص على ” تتمتع المؤسسة بقدرة عالية على مواجهة التحديات التغيرات ” بمتوسط حسابي قدره (3.60)، وانحراف معياري قدره (0.91)، ووزن نسبي بلغ (0.72) و المستوى العام لهذه العبارة مرتفع ، في المرتبة الاخيرة جاءات العبارة التي تنص على ” تحرص الإدارة على تحقيق رضا العاملين والمستفيدين تحرص الإدارة على تحقيق رضا العاملين والمستفيدين ” بمتوسط حسابي (3.35)، وانحراف معياري قدره (1.04)، ووزن نسبي بلغ (0.67) و المستوى العام لهذه العبارة متوسط، وبشكل عام جاء مستوى المتغير التابع بمتوسط حسابي (3.47) و انحراف معياري (0.83) و وزن نسبي (0.69) و المستوى العام متوسط مما يشير إلى أن صندوق الضمان الإجتماعي يمتلك مقومات أولية للتميز المؤسسي، إلا أنها لا تزال بحاجة إلى تعزيز وتطوير ممارساتها الإدارية والتنظيمية للوصول إلى مستويات أعلى من الأداء والتميز
إختبار فرضيات الدراسة :
الفرضية الرئيسية للدراسة :
تنص على ” لا توجد علاقة ذات دلالة إحصائية عند مستوى معنوية (05. ≥ α) بين ” إدارة الموارد البشرية “بأبعاده مجتمعة و ” التميز المؤسسي ” بصندوق الضمان الاجتماعي فرع مدينة أجدابيا
لقياس العلاقة بين المتغير المستقل “ إدارة الموارد البشرية “بأبعاده مجتمعة و التميز المؤسسي ، تم حساب معامل الإرتباط
جدول رقم (11) يبين معامل الإرتباط “بيرسون” بين المتغير المستقل ” إدارة الموارد البشرية “بأبعاده مجتمعة و التمييز المؤسسي بصندوق الضمان الاجتماعي فرع أجدابيا
| المتغير التابعالمتغير المستقل | التميز المؤسسي | |||
| حجم العينة | معامل الإرتباط | الدلالة الإحصائية | قوة الإرتباط | |
| إدارة الموارد البشرية | 52 | 0.73 | 0.000 | موجبة قوية |
المصدر : من أعداد الباحث إعتماداً على التحليل الإحصائي: (**) قيم دالة إحصائياً عند مستوى دلالة (05. ≥ α)
يوضح الجدول رقم (11) أظهرت نتائج التحليل أن قيمة الارتباط بين المتغير المستقل ” إدارة الموارد البشرية” بإبعاده مجتمعة والمتغير التابع “التميز المؤسسي”، بصندوق الضمان الإجتماعي فرع أجدابيا بلغت( 0.73)،وهي قيمة مرتفعة.عند دلالة إحصائية (0.000) وهذه القيمة أقل من (05. ≥ α)، ويمكن تفسير هذه النتيجة إلى وجود علاقة قوية جدًا بين المتغيرين؛ فكلما تحسّن إدارة الموارد البشرية “داخل صندوق الضمان الإجتماعي، ارتفع مستوى التميز المؤسسي بدرجة كبيرة في صندوق الضمان الإجتماعي ،وبناء على ذلك يتم رفض الفرضية الصفرية للدراسة ” و قبول الفرضية البديلة ” توجد علاقة ذات دلالة إحصائية عند مستوى معنوية (05. ≥ α) بين ” إدارة الموارد البشرية ” و التميز المؤسسي ” في صندوق الضمان الإجتماعي فرع أجدابيا .
الفرضية الفرعية الأولى :
التي تنص على ” لا توجد علاقة ذات دلالة إحصائية عند مستوى معنوية (05. ≥ α) بين بُعد الاستقطاب والاختيار و التميز المؤسسي لقياس العلاقة بين بُعد الاستقطاب والاختيار و المتغير التابع “التميز المؤسسي” بصندوق الضمان الإجتماعي فرع أجدابيا ، يتم حساب معامل الإرتباط “بيرسون ” بينهما كما هو موضح بالجدول رقم (12)
جدول رقم( 12) يبين معامل الإرتباط “بيرسون ” بين يُعد ” الاستقطاب والاختيار “و التميز المؤسسي بصندوق الضمان الاجتماعي فرع أجدابيا
| المتغير التابعالمتغير المستقل | التمييز المؤسسي | |||
| حجم العينة | معامل الإرتباط | الدلالة الإحصائية | قوة الإرتباط | |
| الاستقطاب والاختيار | 52 | 0.67 | 0.000 | موجبة قوية |
المصدر : من أعداد الباحث إعتماداً على التحليل الإحصائي: ( **) قيم دالة إحصائياً عند مستوى دلالة (05. ≥ α)
يوضح الجدول رقم(12) أظهرت نتائج التحليل أن قيمة الارتباط بين بُعد “الاستقطاب والاختيار” والمتغير التابع “التميز المؤسسي”، بصندوق الضمان الإجتماعي فرع أجدابيا بلغت( 0.67)،وهي قيمة مرتفعة.عند دلالة إحصائية (0.000)وهذه القيمة أقل من (05. ≥ α)، ويمكن تفسير هذه النتيجة إلى وجود علاقة قوية جدًا بين المتغيرين؛ فكلما تحسّن الاستقطاب والاختيار “داخل صندوق الضمان الإجتماعي يسهم في تعزيز التميز المؤسسي في صندوق الضمان الإجتماعي ،وبناء على ذلك يتم رفض الفرضية الصفرية للدراسة ” و قبول الفرضية البديلة ” توجد علاقة ذات دلالة إحصائية عند مستوى معنوية (05. ≥ α) بين الاستقطاب والاختيار” و التميز المؤسسي ” في صندوق الضمان الإجتماعي فرع أجدابيا .
الفرضية الفرعية الثانية :
التي تنص على ” لا توجد علاقة ذات دلالة إحصائية عند مستوى معنوية (05. ≥ α) بين بُعد التدريب والتطوير و ” التميز المؤسسي “
لقياس العلاقة بين بُعد التدريب والتطوير و المتغير التابع ” التميز المؤسسي ” بصندوق الضمان الإجتماعي فرع أجدابيا ، يتم حساب معامل الإرتباط ” بيرسون ” بينهما كما هو موضح بالجدول رقم (13)
جدول رقم (13) يبين معامل الإرتباط “بيرسون” بين بُعد التدريب والتطوير و ” التميز المؤسسي ” بصندوق الضمان الاجتماعي فرع أجدابيا
| المتغير التابعالمتغير المستقل | التمييز المؤسسي | |||
| حجم العينة | معامل الإرتباط | الدلالة الإحصائية | قوة الإرتباط | |
| التدريب والتطوير | 52 | 0.69 | 0.000 | موجبة قوية |
المصدر : من أعداد الباحث إعتماداً على التحليل الإحصائي: ( **) قيم دالة إحصائياً عند مستوى دلالة (05. ≥ α)
يوضح الجدول رقم (13) أظهرت نتائج اختبار الفروض أن قيمة الارتباط بين بُعد” التدريب والتطوير” والمتغير التابع “التميز المؤسسي”، بصندوق الضمان الإجتماعي فرع أجدابيا بلغت( 0.69)،وهي قيمة مرتفعة.عند دلالة إحصائية (0.000)وهذه القيمة أقل من (05. ≥ α)، ويمكن تفسير هذه النتيجة إلى وجود علاقة قوية بين المتغيرين؛ فكلما تحسّن ” التدريب والتطوير “داخل صندوق الضمان الإجتماعي، وهو ما يعكس أهمية برامج التدريب والتطوير في تنمية قدرات العاملين وتحسين الأداء المؤسسي، بما يسهم في تحقيق التميز المؤسسي ،وبناء على ذلك يتم رفض الفرضية الصفرية للدراسة ” و قبول الفرضية البديلة ” توجد علاقة ذات دلالة إحصائية عند مستوى معنوية (05. ≥ α) بين ” التدريب والتطوير ” و التميز المؤسسي ” في صندوق الضمان الإجتماعي فرع أجدابيا .
الفرضية الفرعية الثالثة:
التي تنص على ” لا توجد علاقة ذات دلالة إحصائية عند مستوى معنوية (05. ≥ α) بين بُعد تقييم الأداء و التميز المؤسسي “
لقياس العلاقة بين بُعد تقييم الأداء و المتغير التابع ” التميز المؤسسي ” بصندوق الضمان الإجتماعي فرع أجدابيا ، يتم حساب معامل الإرتباط “بيرسون ” بينهما كما هو موضح بالجدول رقم (14)
جدول رقم (14) يبين معامل الإرتباط “بيرسون” بين بُعد تقييم الأداء و المتغير التابع ” التميز المؤسسي ” بصندوق الضمان الإجتماعي فرع أجدابيا
| المتغير التابعالمتغير المستقل | التميز المؤسسي | |||
| حجم العينة | معامل الإرتباط | الدلالة الإحصائية | قوة الإرتباط | |
| تقييم الأداء | 52 | 0.68 | 0.000 | موجبة قوية |
المصدر : من أعداد الباحث إعتماداً على التحليل الإحصائي: ( **) قيم دالة إحصائياً عند مستوى دلالة (05. ≥ α)
يوضح الجدول رقم (14) أظهرت نتائج اختبار الفروض أن قيمة الارتباط بين بُعد ” تقييم الأداء “والمتغير التابع “التميز المؤسسي”، بصندوق الضمان الإجتماعي فرع أجدابيا بلغت( 0.68)،وهي قيمة مرتفعة.عند دلالة إحصائية (0.000) وهذه القيمة أقل من (05. ≥ α)، ويمكن تفسير هذه النتيجة إلى وجود علاقة قوية بين المتغيرين؛ مما يشير إلى أن تطبيق نظام فعال لتقييم الأداء يسهم في تحسين أداء العاملين ودعم جهود المؤسسة في تحقيق التميز المؤسسي في صندوق الضمان الإجتماعي ،وبناء على ذلك يتم رفض الفرضية الصفرية للدراسة ” و قبول الفرضية البديلة ” توجد علاقة ذات دلالة إحصائية عند مستوى معنوية (05. ≥ α) بين ” تقييم الأداء ” و التميز المؤسسي ” في صندوق الضمان الإجتماعي فرع أجدابيا .
الفرضية الفرعية الرابعة :
التي تنص على ” لا توجد علاقة ذات دلالة إحصائية عند مستوى معنوية (05. ≥ α) بين بُعد ” الحوافز والتعويضات ” و التميز المؤسسي بصندوق الضمان الاجتماعي فرع أجدابيا
لقياس العلاقة بين بُعد الحوافز والتعويضات و المتغير التابع ” التميز المؤسسي ” بصندوق الضمان الاجتماعي فرع أجدابيا ، يتم حساب معامل الإرتباط ” بيرسون ” بينهما كما هو موضح بالجدول رقم (15)
جدول رقم (15) يبين معامل الإرتباط “بيرسون” بين بُعد الحوافز والتعويضات و المتغير التابع ” التميز المؤسسي ” بصندوق الضمان الاجتماعي فرع أجدابيا
| المتغير التابعالمتغير المستقل | التميز المؤسسي | |||
| حجم العينة | معامل الإرتباط | الدلالة الإحصائية | قوة الإرتباط | |
| الحوافز والتعويضات | 52 | 0.72 | 0.000 | موجبة قوية |
المصدر : من أعداد الباحث إعتماداً على التحليل الإحصائي: ( **) قيم دالة إحصائياً عند مستوى دلالة (05. ≥ α)
يوضح الجدول رقم (15) أظهرت نتائج اختبار الفروض أن قيمة الارتباط بين بُعد ” الحوافز والتعويضات ” والمتغير التابع “التميز المؤسسي”، بصندوق الضمان الإجتماعي فرع أجدابيا بلغت( 0.72)،وهي قيمة مرتفعة.عند دلالة إحصائية (0.000)وهذه القيمة أقل من (05. ≥ α)، ويمكن تفسير هذه النتيجة إلى وجود علاقة قوية بين المتغيرين؛ ، بما يؤكد أن تطوير نظام الحوافز والتعويضات وتحقيق العدالة فيه يسهم في رفع دافعية العاملين وتحسين أدائهم، وهو ما ينعكس إيجابًا على مستوى التميز المؤسسي في صندوق الضمان الإجتماعي ،وبناء على ذلك يتم رفض الفرضية الصفرية للدراسة ” و قبول الفرضية البديلة ” توجد علاقة ذات دلالة إحصائية عند مستوى معنوية (05. ≥ α) بين ” الحوافز والتعويضات ” و التميز المؤسسي ” في صندوق الضمان الإجتماعي فرع أجدابيا .
أولا : نتائج الدراسة
- أظهرت الدراسة أن صندوق الضمان الاجتماعي فرع أجدابيا يطبق ممارسات إدارة الموارد البشرية بمستوى جيد، الأمر الذي يعكس اهتمام الإدارة بتنمية العنصر البشري باعتباره أحد المقومات الأساسية لتحسين الأداء المؤسسي.
- بينت النتائج وجود تفاوت في مستوى تطبيق أبعاد إدارة الموارد البشرية، حيث حظي التدريب والتطوير بأعلى مستوى من الاهتمام، بينما جاء نظام الحوافز والتعويضات في أدنى المستويات، مما يشير إلى الحاجة إلى تطوير سياسات التحفيز بصندوق الضمان الاجتماعي فرع أجدابيا.
- كشفت الدراسة أن مستوى التميز المؤسسي في صندوق الضمان الاجتماعي فرع أجدابيا لا يزال في المستوى المتوسط، وهو ما يدل على وجود جهود مؤسسية قائمة، إلا أنها تتطلب مزيدًا من التطوير للوصول إلى مستويات أعلى من التميز.
- أكدت النتائج أن إدارة الموارد البشرية تمثل عاملًا مهمًا في تعزيز التميز المؤسسي، حيث تبين وجود علاقة ارتباط إيجابية قوية ودالة إحصائيًا بين إدارة الموارد البشرية بأبعادها مجتمعة والتميز المؤسسي.
- أوضحت الدراسة أن جميع أبعاد إدارة الموارد البشرية ترتبط ارتباطًا إيجابيًا ودالًا إحصائيًا بالتميز المؤسسي، مما يدل على أن تحسين أي بُعد من هذه الأبعاد ينعكس إيجابًا على مستوى التميز داخل صندوق الضمان الاجتماعي فرع أجدابيا.
- أظهرت النتائج أن المؤسسة تمتلك قاعدة من الكوادر البشرية يغلب عليها العاملون من الفئات العمرية الشابة ومتوسطة العمر، ويتمتع معظمهم بمؤهلات جامعية وخبرات عملية مناسبة، وهو ما يمثل موردًا بشريًا يمكن استثماره في دعم جهود التطوير وتحقيق التميز المؤسسي.
ثانياً: توصيات الدراسة
- تعزيز ممارسات إدارة الموارد البشرية من خلال تطوير سياساتها وإجراءاتها بما يسهم في رفع كفاءة العاملين وتحقيق مستويات أعلى من التميز المؤسسي.
- الاستمرار في دعم برامج التدريب والتطوير وتحديثها بصورة دورية، وربطها بالاحتياجات التدريبية الفعلية للعاملين وبالأهداف الاستراتيجية لصندوق الضمان الاجتماعي فرع أجدابيا.
- تطوير نظام الحوافز والتعويضات ليصبح أكثر عدالة وشفافية وارتباطًا بمستويات الأداء والإنجاز، بما يسهم في رفع دافعية العاملين وتحسين أدائهم.
- تحسين آليات الاستقطاب والاختيار بالاعتماد على معايير الكفاءة والجدارة والاحتياجات الوظيفية، بما يضمن استقطاب الكفاءات القادرة على دعم التميز المؤسسي.
- تطوير نظام تقييم الأداء من خلال استخدام مؤشرات أداء واضحة وموضوعية، وربط نتائج التقييم ببرامج التدريب والترقية والحوافز، بما يسهم في تحسين الأداء الفردي والمؤسسي.
- تبني برامج وخطط مؤسسية تهدف إلى تعزيز التميز المؤسسي من خلال نشر ثقافة الجودة والابتكار والتحسين المستمر، والاستفادة من نتائج الدراسات العلمية في تطوير ممارسات إدارة الموارد البشرية في صندوق الضمان الاجتماعي فرع أجدابيا .
قائمة المصادر و المراجع :
- إدريس، وائل محمد صبحي، وأبو جمعة، محمود حسين. (2019). إدارة الموهبة: مدخل إداري استراتيجي (الطبعة الأولى). عمّان: دار وائل للنشر والتوزيع.
Idris, W. M. S., & Abu Jumaa, M. H. (2019). Talent management: A strategic management approach (1st ed.). Wael Publishing and Distribution House.
- بعزيز، آمنة. (2021). ممارسات إدارة الموارد البشرية وأثرها على تحقيق التميز المؤسسي: دراسة حالة مؤسسة سونلغاز الوطنية [مذكرة ماستر، جامعة العربي بن مهيدي، أم البواقي، الجزائر.
Bouaziz, A. (2021). Human resource management practices and their impact on achieving organizational excellence: A case study of Sonelgaz [Master’s thesis, Larbi Ben M’hidi University, Oum El Bouaghi, Algeria].
- الرفاعي، عبد العزيز أحمد. (2022). ممارسات إدارة المواهب وعلاقتها بالتميز المؤسسي في مدارس التعليم العام بمدينة ينبع الصناعية. مجلة القراءة والمعرفة، (249).
Al-Rifai, A. A. (2022). Talent management practices and their relationship to organizational excellence in public schools in Yanbu Industrial City. Journal of Reading and Knowledge, (249).
- زيادة، رانية محمد محمود. (2021). دور نظام إدارة المواهب البشرية في تحقيق الأداء الوظيفي المتميز لموظفي مصرف الراجحي – أبها. مجلة الجامعة الإسلامية للدراسات الاقتصادية والإدارية، 29(1).
Ziyada, R. M. M. (2021). The role of the human talent management system in achieving distinguished job performance among employees of Al Rajhi Bank in Abha. Islamic University Journal of Economic and Administrative Studies, 29(1).
- سليم، نجوى وفائي. (2020). ممارسات إدارة الموارد البشرية وأثرها على تحقيق التميز المؤسسي: دراسة ميدانية بجامعة 6 أكتوبر، محافظة الجيزة. مجلة الدراسات الإنسانية والاجتماعية، 2(6).
Selim, N. W. (2020). Human resource management practices and their impact on achieving organizational excellence: A field study at October 6 University, Giza Governorate. Journal of Humanities and Social Sciences Studies, 2(6).
- عبد السلام، رمضان محمود، والطبلاوي، أسامة السيد أحمد، والزواوي، شيماء مصطفى. (2019). أثر التطوير التنظيمي في فاعلية الأداء المؤسسي: دراسة تطبيقية على الجامعة العمالية في مصر. مجلة الدراسات التجارية المعاصرة، (6)، 223-264. https://doi.org/10.21608/csj.2019.91027
Abd Elsalam, R. M., Al-Tablawi, O. E. A., & Al-Zawawi, S. M. (2019). The effect of organizational development on the effectiveness of institutional performance: An applied study at the Workers’ University in Egypt. Journal of Contemporary Commercial Studies, (6), 223–264. https://doi.org/10.21608/csj.2019.91027
- عبد الله، عبد الله إبراهيم أبكر، وعدلان، محمد حسن الطيب. (2022). دور إدارة الموارد البشرية في تحقيق التميز المؤسسي: بالتطبيق على مجموعة جياد الصناعية 2019م. مجلة العلوم الإنسانية والطبيعية، 3(7). https://doi.org/10.53796/hnsj3733
Abdallah, A. I. A., & Adlan, M. H. E. (2022). The role of human resource management in achieving organizational excellence: A study of GIAD Industrial Group in 2019. Humanities & Natural Sciences Journal, 3(7). https://doi.org/10.53796/hnsj3733
- عثمانية، غمّة، وفدسي، لبنة. (2022). أثر إدارة المواهب على التميز التنظيمي [مذكرة ماستر، جامعة محمد الصديق بن يحيى، جيجل، الجزائر]. تنبيه: ورد الاسمان في القائمة المقدمة «عتامنة، نهلة؛ وفدسي، لبنى»، بينما يوردهما مرجع جامعي آخر بصيغة «غمّة عثمانية، لبنة فدسي»؛ يُستحسن مطابقة الاسمين مع صفحة عنوان المذكرة قبل النشر.
Othmania, G., & Fadsi, L. (2022). The impact of talent management on organizational excellence [Master’s thesis, Mohammed Seddik Ben Yahia University, Jijel, Algeria].
- عودة، رجاء محمد ياسين. (2021). إدارة المعرفة وأثرها في التميز المؤسسي في ديوان الموظفين العام في فلسطين رسالة ماجستير، جامعة القدس المفتوحة، فلسطين.
Odeh, R. M. Y. (2021). Knowledge management and its impact on organizational excellence at the General Personnel Council in Palestine [Master’s thesis, Al-Quds Open University, Palestine].
- شرف، علية محمد إسماعيل، والمطيري، ود فايح. (2018). استراتيجية مقترحة لتطبيق إدارة المواهب مدخلًا لتحقيق جودة الخدمات في إدارات التعليم بمنطقة القصيم. المجلة الدولية للدراسات التربوية والنفسية، 4(3)، 348-383.
Sharaf, A. M. I., & Al-Mutairi, W. F. (2018). A proposed strategy for implementing talent management as an approach to achieving service quality in education departments in the Qassim region. International Journal of Educational and Psychological Studies, 4(3), 348–383.
- قريشي، محمد، وشناي، عبد الكريم، ومغزي لعرافي، راضية. (2022). أثر إدارة المواهب في الالتزام التنظيمي بمؤسسات التعليم العالي الجزائرية: دراسة تطبيقية بجامعة بسكرة. مجلة البحوث الاقتصادية المتقدمة، 7(1)، 565–592. تصحيح: الجامعة محل الدراسة هي بسكرة، لا معسكر.
Grichi, M., Chennai, A., & Meghazi Larafi, R. (2022). The impact of talent management on organizational commitment in Algerian higher education institutions: An applied study at the University of Biskra. Journal of Advanced Economic Research, 7(1), 565–592.
- الكيلاني، رمزي خيري، ووهبة، محمد، والخولي، سحر. (2021). أثر إدارة المواهب على الأداء المؤسسي: دراسة تطبيقية على هيئة أبحاث العلوم الطبيعية والتكنولوجيا. المجلة العلمية للدراسات التجارية والبيئية، 12(1).
Al-Kilani, R. K., Wahba, M., & Al-Khouli, S. (2021). The impact of talent management on institutional performance: An applied study at the Natural Sciences and Technology Research Authority. Scientific Journal of Commercial and Environmental Studies, 12(1).
 English
 Arabic