إدارة الجودة الشاملة وأثرها في تحقيق الميزة التنافسية للمؤسسات
م.م. هيفاء هاشم حميد1
1 المديرية العامة لتربية واسط - جمهورية العراق
Total Quality Management and Its Impact on Achieving Competitive Advantage for Institutions
Assistant Lecturer Haifaa Hashim Hameed¹
¹ General Directorate of Education in Wasit, Republic of Iraq.
DOI: https://doi.org/10.53796/hnsj710/22
المعرف العلمي العربي للأبحاث: https://arsri.org/10000/710/22
المجلد (7) العدد (10). الصفحات: 369 - 387
تاريخ الاستقبال: 2026-09-10 | تاريخ القبول: 2026-09-20 | تاريخ النشر: 2026-10-01
المستخلص: يهدف البحث إلى تفسير الكيفية التي تنتقل بها ممارسات إدارة الجودة الشاملة إلى ميزة تنافسية أو تفوق خدمي قابل للقياس، مع بيان اختلاف هذا المسار بين القطاعات الحكومية والتعليمية والصحية والمصرفية والتأمينية والصناعية، وتحليل الدور التمكيني للتحول الرقمي. اعتمد البحث مراجعة منهجية محدودة النطاق ذات توليف سردي وتحليل اتجاهي استكشافي، مسترشدة بعناصر PRISMA 2020، وشملت أربع عشرة دراسة عراقية وعربية منشورة خلال المدة 2012-2026. جرى توثيق قواعد البيانات، وكلمات البحث، ومعايير الإدراج والاستبعاد، ومراحل إزالة التكرار والفرز وقراءة النصوص الكاملة، ثم رُمزت الدراسات بحسب القطاع والتصميم والعينة ونوع البيانات واتجاه النتيجة والقيود المنهجية.[1]وأظهر التحليل أن 13 من 14 دراسة اتجهت إلى نتائج إيجابية، بنسبة اتساق كلية بلغت 92.9%، وأن اختبار ذي الحدين أحادي الطرف أعطى قيمة احتمالية استكشافية مقدارها p=0.0009، بما يشير إلى أن غلبة الاتجاه الإيجابي أكبر من المتوقع عشوائياً، مع عدم تفسير ذلك بوصفه دليلاً سببياً بسبب عدم تجانس المقاييس وتصاميم الدراسات واحتمال تحيز النشر. كما أظهر التحليل القطاعي اتساقاً كاملاً داخل مجموعات التعليم والمصارف والتأمين والصناعة، مقابل محدودية التغطية في الصحة. وطوّر البحث مصفوفة قرار قطاعية، وطريقة مبسطة لقياس العائد على الاستثمار في الجودة، ونموذجاً إجرائياً من ست مراحل مرتبطاً بدورة PDCA ومنهج DMAIC ومنطق EFQM، مع تكييفه لقيود البيانات والموازنة والجاهزية الرقمية في المؤسسات العراقية. ويوصي البحث بالبدء بتجارب محدودة قابلة للقياس، وربط الاستثمار الرقمي بمؤشرات زمن وكلفة وخطأ وسلامة ورضا، واعتماد متابعة لاحقة تثبت استدامة التحسن.
الكلمات المفتاحية: إدارة الجودة الشاملة، الميزة التنافسية، التزام القيادة، توحيد العمليات، الجاهزية الرقمية، التميز التشغيلي، العائد على الجودة، المؤسسات العراقية.
Abstract: This study explains how total quality management practices translate into measurable competitive advantage or superior public-service performance across government, education, healthcare, banking, insurance, and manufacturing, while critically examining the enabling role of digital transformation. A limited-scope systematic review with narrative synthesis and exploratory directional analysis was conducted in accordance with relevant PRISMA 2020 reporting elements. Fourteen Iraqi and Arab studies published between 2012 and 2026 were screened, coded, and appraised by sector, design, sample, data source, direction of findings, and methodological limitations. Thirteen of the fourteen studies reported a positive direction, yielding an overall consistency rate of 92.9%. A one-sided exact binomial test produced an exploratory p-value of 0.0009, indicating that the predominance of positive findings was greater than expected by chance; however, this result is not interpreted as causal because of design heterogeneity, common-method bias, and possible publication bias. Sectoral consistency was complete in education, banking, insurance, and manufacturing, whereas healthcare evidence remained comparatively limited. The study develops a sector-specific decision matrix, a practical return-on-quality calculation method, and a six-stage implementation framework aligned with PDCA, DMAIC, and the EFQM logic. The framework is adapted to Iraqi constraints involving data quality, limited public budgets, interoperability, cybersecurity, and workforce digital readiness. The study recommends measurable pilot interventions, explicit baseline and follow-up indicators, and financial accountability for quality and digital investments.
Keywords: Total quality management; competitive advantage; leadership commitment; process standardisation; digital readiness; operational excellence; return on quality; Iraqi institutions.
. 1 المقدمة
تعمل المؤسسات المعاصرة في بيئة تتزايد فيها توقعات المستفيدين، وضغوط الكلفة والسرعة والدقة، ومتطلبات المساءلة والشفافية. وفي هذه البيئة لم تعد الجودة وظيفة رقابية لاحقة لاكتشاف الخطأ، بل أصبحت نظاماً لإدارة العملية منذ تحديد حاجة المستفيد، مروراً بالتصميم والتنفيذ والقياس، وانتهاءً بتحليل السبب الجذري ومنع تكرار الخلل. ويظهر أثر الجودة في المنشآت الخاصة من خلال الكلفة والحصة السوقية والاحتفاظ بالزبون، بينما يظهر في المؤسسات العامة من خلال زمن الخدمة، وعدالتها، وتقليل المراجعات، وترشيد الموارد، وارتفاع الثقة المؤسسية.
تشير الأدلة العراقية والعربية إلى ارتباط ممارسات الجودة الشاملة بتحسن الأداء والميزة التنافسية في التأمين والتعليم والصحة والمصارف والصناعة، إلا أن قوة هذا الاستنتاج تتفاوت بحسب تصميم الدراسة، وحجم العينة، وطبيعة المؤشرات. فالدراسة التي تجمع تقييمات العاملين للجودة والنتيجة في استبانة واحدة لا تقدم الدرجة نفسها من الدليل التي تقدمها دراسة تستخدم سجلات الأخطاء والكلفة والزمن أو بيانات طولية قبل التدخل وبعده.([1])لذلك يميز البحث بين اتساق الاتجاه العام وبين القدرة على إثبات علاقة سببية وحجم أثر موحد.
كما غيّر التحول الرقمي أدوات الجودة وحدودها؛ فنظم تخطيط موارد المؤسسة توحّد البيانات وتربط الأقسام، والسجلات الصحية الإلكترونية تدعم استمرارية الرعاية، والمنصات التعليمية تتبع الحضور والتقدم، وأنظمة كشف الاحتيال المصرفي ترصد العمليات الشاذة. غير أن التقنية لا تنتج الجودة تلقائياً؛ فقد تنقل الإجراء الضعيف إلى نطاق أوسع، أو تضخم أثر البيانات غير الدقيقة، أو تخلق مخاطر جديدة تتعلق بالخصوصية والأمن السيبراني. ومن ثم فإن المسألة ليست شراء نظام تقني، بل إعادة تصميم العملية وقياس العائد منها.
. 2 مشكلة البحث وتساؤلاته
تتمثل مشكلة البحث في وجود فجوة بين الاعتراف النظري بأهمية إدارة الجودة الشاملة وبين تحويلها إلى نظام مؤسسي قابل للقياس والتعلم والمساءلة المالية. وتظهر الفجوة في تطبيق الجودة بوصفها شعارات أو استمارات، والاعتماد على مؤشرات إدراكية لا تدعمها سجلات موضوعية، ونقل نموذج موحد بين قطاعات تختلف في طبيعة المخاطر والمخرجات، فضلاً عن تنفيذ مشروعات رقمية من دون قياس كلفة الملكية أو العائد التشغيلي والاجتماعي منها.
وعليه يطرح البحث التساؤل الرئيس الآتي: كيف تسهم إدارة الجودة الشاملة في تحقيق الميزة التنافسية أو التفوق الخدمي للمؤسسات العراقية والعربية، وما الشروط المنهجية والقطاعية والرقمية والمالية التي تجعل هذا الأثر قابلاً للقياس والاستمرار؟
-
ما المفاهيم والمبادئ التي تقوم عليها إدارة الجودة الشاملة والميزة التنافسية؟
-
ما المسارات التشغيلية التي تنتقل من خلالها ممارسات الجودة إلى نتائج تنافسية أو خدمية؟
-
ما اتجاه الأدلة في الدراسات العراقية والعربية خلال المدة 2012-2026، وما مقدار اتساقها داخل القطاعات؟
-
هل تتجاوز غلبة النتائج الإيجابية المستوى المتوقع عشوائياً وفق اختبار اتجاهي استكشافي؟
-
كيف تؤثر اختلافات القطاع والعينة وزمن القياس ومصدر البيانات في مصداقية النتائج؟
-
ما الأدوات الرقمية الأنسب لكل قطاع، وما العلاقة بين كلفتها وعائدها في البيئة العراقية؟
-
كيف يمكن قياس العائد على الاستثمار في الجودة بطريقة قابلة للتطبيق في المؤسسات العراقية؟
-
كيف يمكن إسناد النموذج المقترح إلى PDCA وDMAIC وEFQM وتحويله إلى تجربة ميدانية قابلة للاختبار؟
. 3 أهمية البحث
تنبع الأهمية العلمية من الانتقال من مراجعة سردية منظمة إلى مراجعة منهجية محدودة النطاق ذات سجل بحث وفرز معلن، ومن إضافة تحليل اتجاهي قطاعي واختبار ذي الحدين بوصفه أداة استكشافية لفحص غلبة النتائج الإيجابية. كما يضيف البحث نقداً مخصصاً لظروف الدراسات العراقية، ويجمع بين أدبيات الجودة والتحول الرقمي والعائد على الجودة ضمن إطار واحد.
وتتمثل الأهمية التطبيقية في تحويل المقارنة القطاعية إلى مصفوفة قرار تساعد المدير أو الممارس على تحديد المؤشر الحرج، والأداة الرقمية المناسبة، والمعوق الأكثر إلحاحاً، والتدخل ذي الأولوية. كما يقدم البحث معادلات أولية لاحتساب وفورات الوقت والأخطاء والهدر، ويربط النموذج الإجرائي بمنهجيات تحسين عالمية مع تكييفه للواقع العراقي.
. 4 أهداف البحث
-
توضيح الأساس المفاهيمي لإدارة الجودة الشاملة والميزة التنافسية وبيان مسارات انتقال الأثر.
-
تنفيذ مراجعة منهجية محدودة النطاق موثقة وفق عناصر PRISMA 2020 الملائمة لطبيعة البحث.
-
تحليل اتساق النتائج داخل القطاعات واستخدام اختبار ذي الحدين لفحص الاتجاه العام بصورة استكشافية.
-
تعميق النقد المنهجي للدراسات العراقية وبيان أثر قيود البيانات والعينة في صدق النتائج.
-
تمييز الأدوات الرقمية بحسب القطاع وتحليل الكلفة والعائد والجاهزية البشرية والمؤسسية.
-
تحويل المقارنة القطاعية إلى مصفوفة قرار تتضمن توصية تنفيذية لكل قطاع.
-
اقتراح طريقة مبسطة لقياس العائد على الاستثمار في الجودة داخل المؤسسات العراقية.
-
ربط النموذج المقترح بدورة PDCA ومنهج DMAIC ومنطق EFQM وصياغة بروتوكول للتحقق الميداني.
. 5 منهجية البحث
5.1 تصميم المراجعة
اعتمد البحث مراجعة منهجية محدودة النطاق ذات توليف سردي وتحليل اتجاهي، وهي مراجعة تتبع إجراءات بحث واختيار وترميز معلنة، من دون إجراء تحليل بعدي لأحجام الأثر بسبب اختلاف المقاييس والتصاميم وعدم توافر معاملات قابلة للتوحيد. واستُخدمت عناصر PRISMA 2020 المتعلقة بتحديد المصادر، وإزالة التكرار، والفرز، وتقييم النصوص الكاملة، وبيان أسباب الاستبعاد، مع الاحتفاظ بطبيعة البحث التحليلية المقارنة.([2])
5.2 قواعد البيانات واستراتيجية البحث
أعيد تنفيذ البحث لأغراض النسخة المنقحة بتاريخ 15/7/2026 في قواعد ومنافذ البحث الآتية: قاعدة المجلات الأكاديمية العلمية العراقية (IASJ)، والباحث العلمي Google Scholar، وقاعدة دار المنظومة، والمواقع الرسمية للمجلات العربية، مع التتبع الخلفي لقوائم المراجع والتتبع الأمامي للدراسات الحديثة. غطت الفترة الزمنية من كانون الثاني 2012 إلى حزيران 2026، واقتصر نطاق الدراسات الأساسية على النصوص العربية ذات الصلة المباشرة بالمؤسسات العراقية أو العربية.
استُخدمت عبارات البحث الآتية منفردة ومركبة: «إدارة الجودة الشاملة» AND «الميزة التنافسية»، «إدارة الجودة الشاملة» AND «الأداء المؤسسي»، «الجودة الشاملة» AND «التحول الرقمي»، «الجودة» AND «المخاطر التشغيلية» AND «المصارف العراقية»، «تخطيط موارد المؤسسة ERP» AND «الأسبقيات التنافسية»، «جودة الخدمة الصحية» AND «العراق»، و«إدارة الجودة الشاملة» AND «التعليم» OR «الصناعة» OR «التأمين». كما استُخدمت المقابلات الإنجليزية TQM, competitive advantage, operational performance, digital transformation, ERP, and return on quality لاستكمال الإسناد النظري العالمي.
5.3 معايير الإدراج والاستبعاد
|
المعيار |
قواعد الإدراج |
قواعد الاستبعاد |
|
الفترة |
من 2012 إلى حزيران 2026 |
ما قبل 2012 إلا إذا كان مرجعاً نظرياً مؤسساً |
|
اللغة |
العربية للدراسات التطبيقية الأساسية، والإنجليزية للمراجع النظرية والمنهجية |
النصوص التي يتعذر التحقق من بياناتها الأساسية |
|
نوع المصدر |
مقالة محكمة أو دراسة تطبيقية منشورة تعرض منهجاً أو عينة أو بيانات واضحة |
الأدلة الإجرائية، المقالات العامة، الرسائل غير المنشورة، والعروض التعريفية |
|
موضوع الدراسة |
علاقة مباشرة بين الجودة والأداء أو الميزة أو المخاطر أو التحول الرقمي |
دراسات الجودة التي لا تتضمن نتيجة مؤسسية قابلة للمقارنة |
|
وحدة التحليل |
مؤسسة أو قطاع محدد في العراق أو دولة عربية |
دراسات لا تحدد قطاعاً أو وحدة تحليل |
|
البيانات |
نتائج كمية أو نوعية موثقة تسمح بتحديد اتجاه النتيجة |
غياب النتيجة أو تكرار الدراسة نفسها في أكثر من منفذ |
5.4 إجراءات الفرز والاستخراج والتقييم
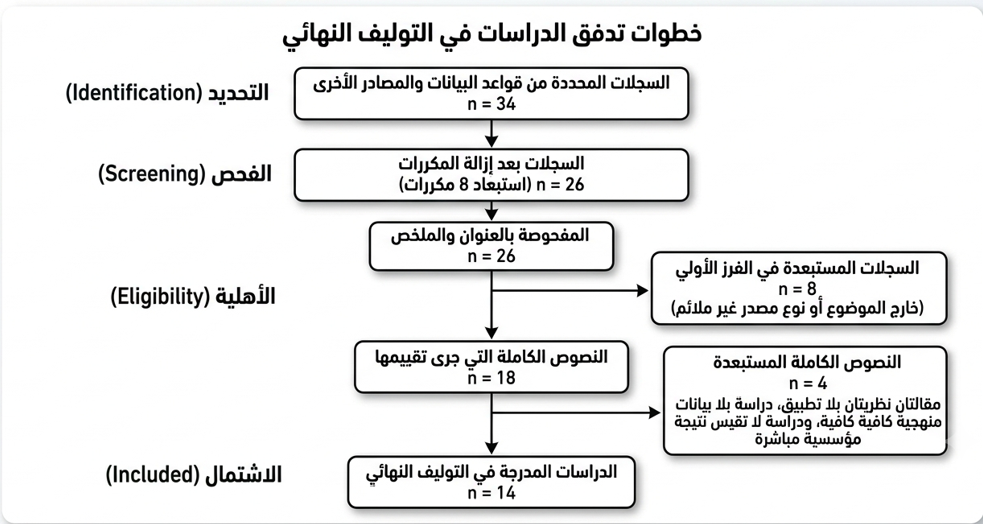
نُقلت السجلات إلى ورقة فرز موحدة، ثم أزيلت المكررات على أساس العنوان والمؤلف والسنة. تلا ذلك فرز العنوان والملخص، ثم قراءة النص الكامل للسجلات المحتملة. وجرت عملية الاستخراج في مصفوفة تضمنت: السنة، الدولة، القطاع، التصميم، حجم العينة، أداة القياس، مصدر البيانات، اتجاه النتيجة، مؤشرات الأداء، ومواطن القوة والقيود. ولتقليل الحكم الانطباعي، عُدّت النتيجة إيجابية عندما أعلنت الدراسة علاقة أو أثراً ذا اتجاه مفيد للجودة، ومختلطة عندما تفاوتت الأبعاد أو لم تقدم اتجاهاً كلياً.
قُيّمت قوة الدليل عبر خمسة عناصر: ملاءمة التصميم الزمني، موضوعية المؤشر، تنوع المؤسسات، وضوح المعاينة، وضبط المتغيرات الخارجية. ولم يُحوَّل هذا التقييم إلى درجة عددية نهائية حتى لا يوحي بدقة زائفة، بل استُخدم لتفسير اختلاف قوة الاستنتاج بين الدراسات.
5.5 مخطط تدفق اختيار الدراسات
شكل (1): مخطط تدفق البحث والفرز وفق منطق PRISMA
المصدر: إعداد الباحثة استناداً إلى سجل البحث والفرز المعاد تنفيذه للنسخة المنقحة.
5.6 حدود النطاق
تقتصر النتائج على الدراسات العربية المختارة، ولا تمثل جميع الأدلة الدولية عن إدارة الجودة. كما أن عدم تجانس المقاييس وعدم إعلان أحجام الأثر في عدد من الدراسات يمنع التحليل البعدي. لذلك يُفسَّر التحليل الإحصائي الآتي بوصفه فحصاً استكشافياً لاتجاه النتائج، وليس تقديراً نهائياً لحجم الأثر أو برهاناً سببياً.
. 6 الإطار النظري لإدارة الجودة الشاملة
6.1 المفهوم والمبادئ
إدارة الجودة الشاملة فلسفة إدارية ونظام عمل يشارك فيه جميع العاملين لتحسين العمليات باستمرار، ومنع الخطأ قبل وقوعه، وتقديم قيمة أعلى للمستفيد بأقل هدر ممكن. ويتكون المفهوم من إدارة تحدد السياسة والمسؤوليات، وجودة تقيس مطابقة المخرجات للحاجة، وشمول يجعل التحسين مسؤولية مشتركة لا نشاطاً منعزلاً لقسم الجودة.([3])
|
المبدأ |
المعنى الإداري |
الترجمة القابلة للقياس |
|
التزام الإدارة العليا |
تخصيص السلطة والموارد ومتابعة النتائج |
إدراج مؤشرات الجودة في اجتماع الإدارة وربط الانحراف بقرار تصحيحي |
|
التركيز على المستفيد |
فهم الحاجة والتوقع والشكوى |
زمن الانتظار، نسبة المعاملة المعادة، الشكاوى المؤيدة |
|
إدارة العمليات |
رؤية العمل كسلسلة مترابطة |
رسم المسار، نقاط الانتظار، زمن الدورة |
|
مشاركة العاملين |
إشراك منفذي العمل في التشخيص والحل |
فرق تحسين ومقترحات مطبقة |
|
التدريب الموجه |
بناء مهارة مرتبطة بمشكلة فعلية |
مقارنة الخطأ أو الزمن قبل التدريب وبعده |
|
التحسين المستمر |
تنفيذ دورات متكررة من القياس والتعديل |
اتجاه شهري للمؤشر واستدامة التحسن |
|
القرار المبني على البيانات |
استبدال الانطباع بسجل موثوق |
لوحة مؤشرات للوقت والكلفة والخطأ والرضا |
|
التكامل الرقمي |
توحيد البيانات وتسريع التعلم |
جودة البيانات، زمن الاستجابة، دقة التنبيه |
6.2 متطلبات النجاح ومخاطر التطبيق الشكلي
يتطلب النجاح قيادة واضحة، وإجراءات معلنة، وبيانات موثوقة، وتدريباً عملياً، ومناخاً يسمح بالإبلاغ عن الخطأ وتحليله. أما التطبيق الشكلي فيظهر عندما تقاس الجودة بعدد اللجان أو النماذج أو الشهادات من دون تحسن في وقت الخدمة أو نسبة الخطأ أو الكلفة. وينبغي التمييز بين المساءلة عن الإهمال وبين التعلم من خطأ سببه تصميم ضعيف للعمل؛ لأن ثقافة العقاب المطلق تدفع إلى إخفاء الأخطاء وتفقد المؤسسة أهم مصدر للتحسين.
.7 الميزة التنافسية وأبعادها
تعني الميزة التنافسية امتلاك المؤسسة قدرة تحقق قيمة أفضل للمستفيد مقارنة بالبدائل، وتستمر مدة كافية ويصعب تقليدها. وقد تكون الميزة انخفاض الكلفة، أو ارتفاع الجودة، أو سرعة الاستجابة، أو المرونة، أو الابتكار، أو الثقة. وفي القطاع العام تُفهم الميزة بوصفها تفوقاً خدمياً ومؤسسياً، مثل تقليل مدة المعاملة وحسن استخدام المال العام وارتفاع ثقة المواطنين، لا بوصفها ربحاً فقط.([4])
|
البعد |
المضمون |
مؤشرات موضوعية مقترحة |
|
الجودة |
صحة وموثوقية المنتج أو الخدمة |
نسبة الأخطاء، المطابقة، الحوادث، الشكاوى المؤيدة |
|
الكلفة |
تقليل الموارد من دون الإضرار بالقيمة |
كلفة الوحدة، إعادة العمل، الهدر والتلف |
|
السرعة |
تقليل زمن الانتظار والتنفيذ |
متوسط الزمن، الإنجاز في الموعد، نقاط الانتظار |
|
المرونة |
الاستجابة لتغير الطلب أو الظروف |
زمن تعديل الإجراء، استمرارية الخدمة، تنوع القنوات |
|
الابتكار |
تطوير طريقة أو خدمة ذات قيمة |
عدد التحسينات المطبقة، نسبة الخدمات الرقمية |
|
الثقة والسمعة |
تكوين توقع إيجابي مستقر |
الرضا، تكرار التعامل، انخفاض التصعيد والشكاوى |
. 8 مسارات تأثير الجودة في الميزة التنافسية
8.1 تقليل التباين والأخطاء والكلفة
يبدأ الأثر من توحيد العملية وتحديد معيارها والمسؤول عن كل خطوة. ويقل التباين عندما تتكرر الطريقة الصحيحة ويظهر الانحراف في الوقت المناسب، فتتراجع كلفة إعادة العمل والتلف والتأخير. وقد أظهرت الدراسة الكمية للمصارف العراقية أن ارتفاع مؤشر التحسين والجودة ارتبط بانخفاض الأخطاء التشغيلية المقدرة، مع بقاء العلاقة معنوية في اختبارات الحساسية.([5])
8.2 رفع الرضا والثقة والسمعة
يتأثر رضا المستفيد بوضوح المتطلبات، ودقة النتيجة، وزمن الانتظار، وحسن التعامل، وإمكان متابعة الطلب. ويجب ألا يقاس الرضا بسؤال عام منفرد؛ بل بمقاييس متعددة وربطه بسجلات الشكاوى والتكرار. وأكدت دراسة الخدمة الصحية في الموصل أن تقييم المستفيد يكشف أبعاداً قد لا تظهر في تقويم الإدارة وحدها.([6])
8.3 بناء القدرة التنظيمية والمرونة
تنتج الميزة المستدامة عندما تتحول الجودة إلى معرفة تنظيمية متراكمة: إجراءات موحدة، وبيانات تاريخية، وعاملون مدربون، وآلية تصحيح سريعة. وهذه الموارد المترابطة أصعب تقليداً من شراء جهاز أو برنامج منفرد، لذلك يكون التدريب والمشاركة وإدارة المعرفة عناصر تنافسية لا أنشطة مساندة فقط.
|
ممارسة الجودة |
الأثر الوسيط داخل العملية |
النتيجة النهائية |
|
توحيد الإجراء والتدريب |
انخفاض التباين والعمل المعاد |
جودة أعلى وكلفة أقل |
|
قياس صوت المستفيد |
تحديد نقطة الألم الحقيقية |
رضا وثقة واحتفاظ أفضل |
|
تحليل البيانات والسبب الجذري |
اكتشاف مصدر التأخير أو الخطأ |
سرعة وموثوقية أعلى |
|
مشاركة العاملين |
حلول عملية قابلة للتنفيذ |
مرونة وابتكار |
|
دعم الإدارة والحوكمة |
استمرار الموارد والمساءلة |
نتائج مستقرة يصعب تقليدها |
|
التكامل الرقمي المنضبط |
بيانات آنية وإنذار مبكر |
استجابة أسرع وقرار أدق |
. 9 الدراسات السابقة والتحليل المقارن
تضم المراجعة أربع عشرة دراسة، منها تسع دراسات عراقية وخمس دراسات عربية من مصر وليبيا والسعودية واليمن. وتشكل الدراسات المنشورة خلال 2024-2026 ست دراسات بنسبة 42.9%، بما يرفع تمثيل الاتجاهات المعاصرة، مع بقاء التغطية الحديثة أقل في القطاعين الصحي والصناعي العراقيين.
|
الدراسة / الدولة |
القطاع |
المنهج والعينة |
النتيجة الرئيسة |
ملاحظة نقدية |
|
محسن والدعمي (2012) / العراق |
التأمين |
مسح ميداني لمديري شركة عامة |
أثر إيجابي في الميزة المستدامة |
بيانات إدراكية ومؤسسة واحدة |
|
العنزي وهاتف (2019) / العراق |
التعليم الجامعي |
استبانة، ن=52 |
علاقة موجبة مع الأداء التشغيلي |
عينة محدودة وتصميم مقطعي |
|
المعال وعبدالرحمن (2021) / العراق |
الصحة |
استطلاع مستفيدين |
تفاوت أبعاد الجودة وأهمية صوت المستفيد |
لا يقيس التغير قبل التحسين وبعده |
|
عبد المجيد (2023) / العراق |
التأمين |
استبانة، ن=120 |
أثر إيجابي في الميزة المستدامة |
مؤسسة واحدة واحتمال تحيز الطريقة المشتركة |
|
الجادر (2024) / العراق |
تحليل مؤسسي |
وصفي تحليلي |
ربط الجودة بالكفاءة والكلفة والثقة |
لا يتضمن اختباراً ميدانياً |
|
السلاوي والغبان (2024) / العراق |
الصناعة |
سجلات ومقابلات |
ERP يحقق وفورات زمنية وكلفية |
حالة صناعية واحدة وبيانات قديمة نسبياً |
|
جميل (2025) / العراق |
المصارف |
استبانة، ن=100 |
أثر إيجابي للبنية الرقمية والمهارات |
مقطعية وتعتمد إدراك العينة |
|
أحمد وحسين (2026) / العراق |
وزارة الكهرباء |
استبانة، ن=100 |
أثر معنوي للجودة في التنمية المستدامة |
قطاع حكومي واحد وقياس ذاتي غالب |
|
الرحماني (2026) / العراق |
المصارف |
بيانات لوحة: 7 مصارف، 77 مشاهدة |
علاقة عكسية بين الجودة والأخطاء التشغيلية |
مؤشرات بديلة للجودة والمخاطر |
|
صالح ويوسف (2022) / مصر |
قطاع الأعمال |
دراسة ميدانية |
تعزيز الأولويات التنافسية |
اختلاف المقاييس يحد من المقارنة |
|
القبي ومحمد (2020) / ليبيا |
المصارف |
مسح مديرين ورؤساء أقسام |
أثر معنوي في الحصة السوقية وجودة الخدمة |
اعتماد مصدر واحد للبيانات |
|
القحطاني وشعيبي (2022) / السعودية |
إدارة التعليم |
استبانة، ن=372 |
القيادة والمشاركة والتحسين ترفع الكفاءة |
تصميم مقطعي |
|
الناشري وآل ناصر (2022) / السعودية |
الجامعات |
استبانة، ن=800 |
أثر معنوي في الأداء التنظيمي |
كبر العينة لا يعالج تحيز الاستجابة |
|
زيد والماخذي (2025) / اليمن |
صناعة الأدوية |
دراسة ميدانية |
أثر إيجابي في الميزة التنافسية |
تحتاج النتائج إلى تحقق متعدد المواقع |
9.1 التحليل الكمي الوصفي
1- تمثل الدراسات العراقية 9 من 14 دراسة بنسبة 64.3%، وتمثل الدراسات العربية الأخرى 35.7%.
2- تمثل الدراسات المنشورة خلال 2024-2026 ست دراسات بنسبة 42.9%.
3- بلغ الحد الأدنى المعلوم لأحجام العينات البشرية 1,544 مشاركاً، إضافة إلى 77 مشاهدة مصرفية في دراسة بيانات اللوحة.
4- اتجهت 13 دراسة إلى أثر إيجابي أو علاقة مفيدة بين الجودة والأداء، في حين قدمت الدراسة الصحية نتيجة مختلطة تركز على تفاوت الأبعاد.
5- يتركز الدليل في التعليم والمصارف والتأمين أكثر من الصحة والصناعة، وهو اختلال ينبغي مراعاته عند التعميم.
9.2 اتساق النتائج داخل القطاعات والتحليل الإحصائي الاستكشافي
حُسب معدل الاتساق القطاعي وفق المعادلة: عدد الدراسات ذات الاتجاه الإيجابي في القطاع ÷ إجمالي الدراسات القابلة للتصنيف في القطاع × 100. ويبين الجدول الآتي أن القطاعات التي تضم أكثر من دراسة حققت اتساقاً اتجاهياً كاملاً، لكن هذا الاتساق لا يعني تجانس حجم الأثر أو تساوي جودة التصميم.
|
القطاع |
عدد الدراسات |
إيجابية الاتجاه |
معدل الاتساق |
القراءة المنهجية |
|
التعليم |
3 |
3 |
100% |
اتساق مرتفع مع غلبة التصميم المقطعي والاستبانة |
|
المصارف |
3 |
3 |
100% |
اتساق مرتفع، وتتميز دراسة واحدة ببيانات لوحة |
|
التأمين |
2 |
2 |
100% |
اتساق داخل مؤسسات محدودة |
|
الصناعة |
2 |
2 |
100% |
نتائج مفيدة لكن بعدد حالات قليل |
|
الحكومي العام |
1 |
1 |
100% |
دليل مفرد لا يسمح بتعميم قطاعي |
|
قطاع الأعمال |
1 |
1 |
100% |
دليل مفرد |
|
الصحة |
1 |
0 اتجاه كلي حاسم |
— |
نتيجة مختلطة تبرز تفاوت أبعاد الجودة |
|
تحليل مؤسسي عام |
1 |
1 |
100% |
إسناد تحليلي غير ميداني |
|
الإجمالي |
14 |
13 |
92.9% |
اتجاه عام قوي يحتاج تفسيراً حذراً |
ولفحص ما إذا كانت غلبة النتائج الإيجابية أكبر من المتوقع بالصدفة، استُخدم اختبار ذي الحدين الدقيق أحادي الطرف بافتراض احتمال متساوٍ للاتجاه الإيجابي وغير الإيجابي (p0=0.50). وبوجود 13 نتيجة إيجابية من أصل 14، كانت القيمة الاحتمالية:
تدل هذه النتيجة استكشافياً على أن غلبة الاتجاه الإيجابي ليست نمطاً عشوائياً بسيطاً. ومع ذلك لا تُعامل بوصفها اختباراً استنتاجياً لحجم الأثر؛ لأن الدراسات ليست متجانسة أو مستقلة تماماً، كما قد تؤثر الاستبانات المتشابهة وتحيز النشر نحو النتائج المعنوية في النتيجة النهائية.
9.3 أوجه الاتفاق والاختلاف
تتفق الدراسات على مركزية التزام الإدارة العليا، والتدريب، والتحسين المستمر، والتركيز على المستفيد. وتختلف في المتغير التابع: فالدراسات الصناعية تقيس الكلفة والوقت والعيوب، والمصرفية تقيس الجودة والثقة والمخاطر والحصة السوقية، والتعليمية تقيس الكفاءة والأداء التنظيمي، والصحية تقيس جودة الخدمة ورضا المستفيد. ويعني ذلك أن المبدأ العام قابل للانتقال، لكن المؤشر والإجراء لا ينقلان من قطاع إلى آخر من دون تكييف.
9.4 النقد المنهجي الخاص بالدراسات العراقية
تواجه الدراسات العراقية تحديات لا تظهر بالدرجة نفسها في جميع البيئات البحثية. أولها ضعف اكتمال السجلات المؤسسية وتعدد صيغها الورقية والإلكترونية، وهو ما يدفع الباحث إلى استبدال مؤشرات الخطأ والكلفة والزمن بتقديرات إدراكية. وثانيها صعوبة الوصول إلى البيانات التشغيلية والمالية والحوادث بسبب السرية أو غياب بروتوكولات الإفصاح. وثالثها تحيز العينة نحو المؤسسات أو الأقسام الأكثر استعداداً للاستجابة، بما قد يجعل بيئة الدراسة أفضل تنظيماً من المؤسسات غير المشاركة. كما يؤدي الاعتماد على مؤسسة واحدة أو محافظة واحدة إلى تضييق التباين التنظيمي والجغرافي.
تؤثر هذه التحديات في مصداقية النتائج عبر تضخيم الارتباطات الناتجة من مصدر واحد، وتقليل القدرة على اكتشاف النتائج غير المعنوية، وإضعاف التعميم على القطاع العراقي كله. ويمكن الحد منها من خلال اتفاقات مشاركة بيانات مجهّلة، وتحديد إطار المعاينة ونسبة الاستجابة، وتحليل خصائص غير المستجيبين، واستخدام عينات متعددة المؤسسات والمحافظات، والجمع بين الاستبانة والسجلات والمقابلات، وتسجيل بروتوكول التحليل قبل فحص النتائج، وإجراء قياس قبلي وبعدي مع مجموعة مقارنة متى أمكن.
|
التحدي العراقي |
أثره المحتمل في النتيجة |
الإجراء المنهجي المقترح |
|
ضعف السجلات المؤسسية |
الاعتماد على الإدراك بدل المؤشرات الموضوعية |
بناء قاموس بيانات وتدقيق عينة من السجلات |
|
صعوبة الوصول إلى البيانات |
نقص المتغيرات أو استخدام مؤشرات بديلة |
اتفاقات سرية ومشاركة بيانات مجهّلة |
|
تحيز المؤسسات المستجيبة |
تمثيل الوحدات الأكثر تنظيماً |
معاينة طبقية وتحليل غير المستجيبين |
|
المؤسسة الواحدة |
ضعف التعميم |
تصميم متعدد المواقع والمحافظات |
|
مصدر بيانات واحد |
تحيز الطريقة المشتركة |
تثليث البيانات: استبانة + سجل + مقابلة |
|
القياس المقطعي |
ضعف السببية والاستدامة |
قياس قبلي وبعدي ومتابعة زمنية |
. 10 المصفوفة القطاعية لصنع القرار
تحول المصفوفة الآتية المقارنة الوصفية إلى أداة قرار. ويشير الوزن من 1 إلى 5 إلى أولوية المؤشر أو المعوق، حيث تمثل الدرجة 5 أولوية حرجة. ويمكن للمؤسسة تعديل الأوزان وفق حجم الخطر والكلفة وشكاوى المستفيدين.
|
القطاع |
المؤشر الأعلى أولوية |
الوزن |
الأداة الرقمية الأنسب |
المعوق الأكثر إلحاحاً |
الوزن |
التدخل الموصى به |
|
الحكومي والتعليمي |
زمن المعاملة ونسبة الإعادة |
5 |
منصة سير عمل وتتبع طلبات |
تعدد الموافقات وضعف التكامل |
5 |
تبسيط العملية ثم رقمنتها في خدمة واحدة عالية الطلب |
|
الصحي |
سلامة المريض والالتزام بالبروتوكول |
5 |
سجل صحي إلكتروني وتنبيه سريري |
جودة البيانات والمهارات والخصوصية |
5 |
بدء سجل موحد لعملية حرجة مع مراجعة بشرية |
|
المصرفي والتأمين |
الأخطاء التشغيلية والاحتيال وزمن التسوية |
5 |
نظام مصرفي أساسي وتحليلات كشف الشذوذ |
الأمن السيبراني وتكامل البيانات |
5 |
ربط التحليلات بضوابط رقابة وتصعيد واضح |
|
الصناعي |
العيوب والتوقف وكلفة الوحدة |
5 |
ERP وحساسات وصيانة تنبؤية |
كلفة الاستثمار وقدم المعدات |
5 |
تجربة على معدة أو خط إنتاج حرج قبل التوسع |
10.1 توصيات قطاعية محددة
في القطاع الحكومي والتعليمي، تكون الأولوية لعملية ذات حجم معاملات مرتفع، مثل نقل التلاميذ أو إصدار الكتب الرسمية، مع قياس الزمن من تقديم الطلب إلى إغلاقه ونسبة الإعادة بسبب نقص الوثائق. ويوصى بعدم رقمنة الإجراء قبل حذف الموافقات غير الضرورية وتحديد مالك واضح للعملية.
في القطاع الصحي، تكون سلامة المريض والالتزام بالبروتوكول أعلى من رضا المستفيد وحده. ويوصى بربط السجل الصحي الإلكتروني بتنبيهات محددة عالية القيمة، مثل الحساسية الدوائية أو نتائج الفحوص الحرجة، مع اختبار الإنذارات الكاذبة ومراجعة بشرية للقرارات عالية الأثر.
في المصارف والتأمين، ينبغي الجمع بين دقة المعاملة، وزمن التسوية، وخسائر الاحتيال، واستمرارية الخدمة. ويوصى بأن ترتبط أنظمة كشف الشذوذ بمسار تصعيد واضح، وأن تقاس قيمة النظام بخفض الخسائر والإنذارات الكاذبة وزمن معالجة الحالة، لا بعدد التنبيهات المنتجة فقط.
في الصناعة، يكون الاختيار بين ERP والحساسات والصيانة التنبؤية تابعاً لمصدر الخسارة الأكبر. فإذا كان الخلل في المعلومات والتخطيط، تكون الأولوية لـERP؛ وإذا كان في الأعطال، تكون الأولوية للصيانة التنبؤية. ويوصى بتجربة محدودة على خط أو معدة حرجة وقياس وقت التعطل والإنتاج المفقود وكلفة الصيانة.
.11 إدارة الجودة والتحول الرقمي: مناقشة نقدية
.11.1 تمييز الأدوات الرقمية بحسب القطاع
التحول الرقمي بنية تمكينية لا بديلاً عن إدارة الجودة. وتختلف قيمة الأداة باختلاف العملية: ERP مناسب لتكامل الموارد والمخزون والإنتاج؛ والسجل الصحي الإلكتروني مناسب لاستمرارية المعلومات وسلامة القرار السريري؛ والمنصات التعليمية مناسبة لتتبع الحضور والتقدم والتغذية الراجعة؛ وأنظمة كشف الاحتيال والتحليلات مناسبة لرصد العمليات غير الاعتيادية في المصارف والتأمين. ويجب لكل أداة أن ترتبط بمؤشر جودة محدد وخط أساس، وإلا تحولت الرقمنة إلى إنفاق تقني يصعب إثبات أثره.
|
الأداة |
القطاع الأكثر ملاءمة |
أثرها في الجودة |
مؤشر العائد |
الخطر الواجب ضبطه |
|
ERP |
الصناعة والمؤسسات الكبيرة |
توحيد البيانات وربط الموارد والعمليات |
زمن الإغلاق، المخزون، كلفة العملية |
تكامل الأنظمة وكلفة التغيير |
|
السجل الصحي الإلكتروني |
الصحة |
استمرارية الرعاية وتقليل فقد المعلومات |
الأخطاء الدوائية، تكرار الفحص، زمن الوصول |
الخصوصية وجودة البيانات وإرهاق التنبيهات |
|
منصة تعليمية وتحليلات تعلم |
التعليم |
تتبع التقدم والتدخل المبكر |
الحضور، الإنجاز، زمن التغذية الراجعة |
الفجوة الرقمية والاعتماد الشكلي |
|
كشف الاحتيال والشذوذ |
المصارف والتأمين |
اكتشاف مبكر للمعاملات غير الطبيعية |
الخسائر المتجنبة، الدقة، الإنذارات الكاذبة |
التحيز والأمن والشرح |
|
سير العمل الإلكتروني |
الحكومة |
توحيد الخطوات وتتبع الطلب |
زمن الدورة ونسبة الإعادة |
أتمتة إجراء معقد من دون تبسيط |
11.2 كلفة التحول الرقمي وعائده في البيئة العراقية
لا تقتصر كلفة التحول الرقمي على شراء البرنامج؛ بل تشمل تحليل العملية، وترحيل البيانات، والتكامل، والتدريب، والأمن السيبراني، والدعم والصيانة، وفترة انخفاض الإنتاجية عند الانتقال. وفي المقابل يظهر العائد في وفورات الوقت، وخفض الأخطاء وإعادة العمل، وتقليل الورق والتنقل، واستمرارية الخدمة، وتحسين القرار، وتجنب الخسائر والحوادث. ولذلك ينبغي حساب كلفة الملكية الكلية ومقارنتها بالمنافع السنوية القابلة للقياس.
في العراق تزداد أهمية هذا المنطق بسبب محدودية الموازنات الحكومية وتفاوت البنية الرقمية. ويشير تقييم المشهد الرقمي العراقي إلى تحديات تتعلق باتساق التمويل العام لتقنية المعلومات، وإدارة البيانات وقابليتها للتبادل، والأمن السيبراني، والوصول إلى البنية التحتية، وتنمية المهارات الرقمية؛ وهي عناصر تجعل نجاح الاستثمار مرتبطاً بالحوكمة والقدرات بقدر ارتباطه بالتقنية.([7])
11.3 الثقافة الرقمية وجاهزية الكوادر
الجاهزية الرقمية ليست مهارة استخدام الحاسوب فقط؛ بل تشمل فهم البيانات، والقدرة على تفسير المؤشر، والالتزام بإدخال البيانات الصحيحة، والتعامل مع الاستثناءات، والوعي بالخصوصية والأمن، والاستعداد لتغيير الدور الوظيفي. وقد تفشل المنصة الجيدة عندما يحتفظ العاملون بسجلات موازية ورقية، أو يدخلون البيانات بعد انتهاء العمل، أو ينظرون إلى النظام بوصفه أداة رقابة عقابية. لذلك ينبغي أن يتضمن مشروع الرقمنة خطة لإدارة التغيير، ومستخدمين قادة داخل الوحدات، وتدريباً مرتبطاً بالمهام، وقنوات دعم سريعة، ومؤشرات لتبني النظام وجودة البيانات، لا مجرد عدد المتدربين.
12. قياس العائد على الاستثمار في الجودة
12.1 الأساس النظري للعائد على الجودة
ينظر مدخل العائد على الجودة Return on Quality إلى الجودة بوصفها استثماراً يجب أن يخضع للمساءلة المالية، لا قيمة مطلقة منفصلة عن الموارد. ويقوم على تحديد مبادرات الجودة التي تحقق منافع قابلة للقياس، ومقارنة تلك المنافع بكلفة الوقاية والتقييم والتحسين. كما تميز أدبيات كلفة الجودة بين كلف المطابقة، مثل الوقاية والفحص، وكلف عدم المطابقة، مثل إعادة العمل والرفض والشكاوى والفشل الخارجي.([8])([9])
12.2 معادلات مبسطة للمؤسسات العراقية
يمكن للمؤسسة العراقية استخدام المعادلات الأولية الآتية، مع تعديلها بحسب طبيعة القطاع:
منافع الجودة السنوية = وفورات الوقت + كلف الأخطاء المتجنبة + الهدر المتجنب + الخسائر أو الحوادث المتجنبة + العائد الإضافي
العائد على الجودة (%) = [(منافع الجودة السنوية − كلفة مبادرة الجودة السنوية) ÷ كلفة مبادرة الجودة السنوية] × 100
فترة الاسترداد = كلفة الاستثمار الأولية ÷ صافي المنفعة السنوية
وتحسب وفورات الوقت بضرب الساعات الموفرة في الكلفة الكلية لساعة الموظف، وتحسب كلف الأخطاء المتجنبة بضرب عدد الأخطاء المخفضة في متوسط كلفة التصحيح أو إعادة المعاملة. وفي الصحة تضاف كلف الحوادث أو إعادة الدخول المتجنبة، وفي المصارف تضاف خسائر الاحتيال أو التعويضات المتجنبة، وفي الصناعة تضاف كلفة التوقف والإنتاج المفقود.
12.3 مثال توضيحي افتراضي
لنفترض أن مديرية عراقية تنجز 12,000 معاملة سنوياً، وأن تبسيط الإجراء والرقمنة خفّضا زمن المعاملة بمعدل 8 دقائق، وخفّضا 600 معاملة معادة. إذا بلغت كلفة ساعة الموظف الكلية 8,000 دينار، ومتوسط كلفة إعادة المعاملة 25,000 دينار، تكون وفورات الوقت 12.8 مليون دينار، وكلف الإعادة المتجنبة 15 مليون دينار، أي منافع سنوية مقدارها 27.8 مليون دينار. وإذا بلغت كلفة السنة الأولى، بما فيها الاستثمار والتشغيل، 23 مليون دينار، يكون العائد التقريبي:
هذا المثال توضيحي ولا يمثل مؤسسة فعلية. وتحتاج المعاملات والقيم إلى تحقق ميداني ودراسات مستقبلية، إلا أن المعادلة توفر نقطة بداية تمنع تقييم مشروعات الجودة بالانطباع وحده.
.13 معوقات التطبيق في البيئة العراقية
• الدعم الإداري الشكلي وعدم تحويل الجودة إلى أهداف ومؤشرات ومسؤوليات.
• تداخل الصلاحيات وكثرة الموافقات وعدم وجود مالك واضح للعملية.
• ضعف السجلات الرقمية وتعدد مصادر البيانات وعدم اتساق تعريفاتها.
• التدريب العام غير المرتبط بسبب خطأ أو حاجة تشغيلية محددة.
• مقاومة التغيير والخوف من المساءلة أو فقدان الصلاحية.
• ضعف التكامل بين النظام التقني والإجراء الفعلي، ومحدودية ضوابط الأمن السيبراني.
• بدء مشروع شامل مرتفع الكلفة بدلاً من تجربة محددة قابلة للقياس.
• غياب القياس الزمني والمالي الذي يثبت استمرار التحسن وعائده.
لا تعالج هذه المعوقات بتوصية عامة، بل بحوكمة التطبيق: اختيار عملية ذات أولوية، وتعيين مسؤول، وتحديد خط أساس، وتنفيذ تدخل محدود، وحساب الكلفة والعائد، ومراجعة النتائج قبل التوسع. وتكون الأولوية للعمليات عالية الشكوى أو الكلفة أو الخطر، لا للعملية الأسهل شكلاً.
. 14 النموذج الإجرائي المقترح وإسناده النظري
14.1 الأساس النظري للنموذج
لا يقدم النموذج المقترح بديلاً عن النماذج العالمية، بل يدمج منطقها في تسلسل عملي يناسب المؤسسة العراقية. فدورة PDCA توفر منطق التخطيط والتنفيذ والفحص والتثبيت، ومنهج DMAIC يضيف دقة تعريف المشكلة والقياس والتحليل والضبط، بينما يربط EFQM بين الاتجاه والتنفيذ والنتائج ويؤكد أصحاب المصلحة والقيمة المستدامة. وتؤكد الأدبيات أن دورات التحسين تحقق فائدتها عندما تتضمن اختباراً متكرراً للفرضيات وقياساً زمنياً واضحاً، لا عندما تستخدم أسماء المراحل من دون تعلم فعلي.([10])
14.2 النموذج الإجرائي من ست مراحل
|
المرحلة |
السؤال الحاكم |
الإجراء |
المؤشر |
الإسناد النظري |
|
.1 اختيار العملية |
ما العملية الأعلى أثراً أو شكوى أو خطراً؟ |
تحديد عملية واحدة ومالكها ونطاقها |
خط أساس للزمن أو الكلفة أو الخطأ |
Define في DMAIC؛ الاتجاه في EFQM |
|
.2 توصيف الوضع الحالي |
كيف تنجز العملية فعلياً؟ |
رسم الخطوات ونقاط التسليم والاستثناءات |
عدد الخطوات ونقاط الانتظار |
Measure؛ Plan |
|
.3 تحليل السبب |
لماذا يتكرر الخطأ أو التأخير؟ |
تحليل السجلات ومقابلة المنفذين واختبار السبب |
الأسباب ونسبة مساهمة كل منها |
Analyze؛ Study |
|
.4 تصميم التدخل التجريبي |
ما التغيير الأقل كلفة والأعلى أثراً؟ |
حذف خطوة أو توحيد نموذج أو تدريب أو أتمتة |
نسبة الالتزام بالتدخل |
Improve؛ Do؛ Execution |
|
.5القياس والمقارنة |
هل حدث تحسن ذو قيمة تشغيلية ومالية؟ |
مقارنة قبل/بعد وحساب حجم الأثر والعائد |
فرق الزمن والكلفة والخطأ والرضا وROI |
Check/Study؛ Results |
|
6التثبيت والتوسع |
هل استمر التحسن ويمكن نقله؟ |
توحيد الإجراء ومراقبته ثم التوسع تدريجياً |
استمرار النتيجة 3 أشهر أو أكثر |
Control؛ Act؛ RADAR refinement |
14.3 مقارنة النموذج المقترح بالنماذج العالمية
|
البعد |
PDCA |
DMAIC |
EFQM |
النموذج المقترح |
|
الغاية |
تحسين دوري متكرر |
خفض التباين وحل المشكلة بالبيانات |
إدارة الأداء والتحول والقيمة المستدامة |
تحسين عملية محددة ثم تثبيتها وتوسيعها |
|
البداية |
خطة تغيير |
تعريف المشكلة |
تحديد الاتجاه والغرض والاستراتيجية |
اختيار عملية عالية الأثر وتعيين مالكها |
|
القياس |
ضمن Plan وCheck |
مرحلة Measure مستقلة |
مؤشرات نتائج وأصحاب مصلحة |
خط أساس موضوعي ومؤشرات قطاعية ومالية |
|
تحليل السبب |
قد يكون ضمن Plan/Study |
مرحلة Analyze صريحة |
يظهر ضمن تقييم الأداء والتحول |
مرحلة مستقلة تعتمد السجل ومقابلة المنفذين |
|
التثبيت |
Act |
Control |
RADAR والتعلم والتحسين |
استدامة 3 أشهر ثم توسع تدريجي |
|
الملاءمة للعراق |
مرن لكنه قد يبقى عاماً |
دقيق ويحتاج بيانات ومهارات |
شامل وقد يكون واسعاً للمؤسسات الصغيرة |
يبدأ بنطاق محدود ويراعي ضعف البيانات والموازنة |
14.4 تكييف النموذج للبيئة العراقية
يتمثل التكييف العراقي في خمسة عناصر: البدء بعملية واحدة بدلاً من تحول شامل؛ استخدام مؤشرات قليلة يمكن التحقق منها؛ بناء سجل بيانات بسيط قبل شراء النظام؛ الجمع بين الحل التنظيمي والرقمي؛ وربط قرار التوسع بثبوت العائد واستدامة النتيجة. ويقلل هذا التدرج مخاطر الإنفاق غير المنتج ويتيح التعلم في بيئة تتفاوت فيها الموارد والجاهزية الرقمية.
14.5 بروتوكول التحقق الميداني
-
تحديد فترة خط أساس لا تقل عن أربعة أسابيع لبيانات الزمن والخطأ والكلفة والشكاوى.
-
اختيار عملية مقارنة أو وحدة مشابهة لا يطبق فيها التدخل فوراً متى كان ذلك ممكناً.
-
تنفيذ التدخل ثمانية إلى اثني عشر أسبوعاً مع تسجيل درجة الالتزام بالإجراء الجديد.
-
استخدام اختبار t للعينات المترابطة إذا تحققت افتراضاته، أو اختبار ولكوكسن للبيانات غير الطبيعية، مع الإبلاغ عن حجم الأثر وفاصل الثقة.
-
حساب العائد على الجودة وفترة الاسترداد باستخدام الكلفة الفعلية والمنافع القابلة للتحقق.
-
تحليل النتائج بحسب الوحدة أو نوع المعاملة أو الوردية حتى لا يخفي المتوسط فروقاً مهمة.
-
إجراء متابعة بعد ثلاثة أشهر للتحقق من الاستدامة وتوثيق الآثار الجانبية أو الأعباء الجديدة.
. 15الاستنتاجات
-
-
إدارة الجودة الشاملة نظام لإدارة العملية ومنع الخطأ والتعلم المؤسسي، وليست فحصاً نهائياً أو نشاطاً منفصلاً لوحدة الجودة.
-
تنتقل الجودة إلى الميزة التنافسية عبر مسارات قابلة للقياس تشمل خفض التباين والأخطاء والهدر والزمن ورفع الرضا والثقة والمرونة.
-
أظهرت المراجعة المنهجية المحدودة النطاق اتجاهاً إيجابياً في 13 من 14 دراسة، بنسبة اتساق كلية 92.9%.
-
أعطى اختبار ذي الحدين قيمة p=0.0009، وهي نتيجة استكشافية تدعم غلبة الاتجاه الإيجابي لكنها لا تثبت السببية أو حجم أثر موحد.
-
حقق التعليم والمصارف والتأمين والصناعة اتساقاً قطاعياً كاملاً، مع تفاوت قوة التصميم ومحدودية عدد الدراسات داخل بعض القطاعات.
-
تتأثر مصداقية الدراسات العراقية بضعف السجلات، وصعوبة الوصول إلى البيانات، وتحيز المؤسسات المستجيبة، والاعتماد على مصدر واحد.
-
لا توجد أداة رقمية مثلى لجميع القطاعات؛ فقيمة ERP تختلف عن السجل الصحي والمنصة التعليمية ونظام كشف الاحتيال تبعاً لموضع الخطر ومؤشر الجودة.
-
ينبغي تقييم التحول الرقمي بكلفة الملكية الكلية والعائد التشغيلي والاجتماعي، لا بسعر الشراء أو عدد المستخدمين فقط.
-
يوفر العائد على الجودة إطاراً لربط وفورات الوقت والأخطاء والهدر بكلفة مبادرة التحسين.
-
يستمد النموذج المقترح منطقه من PDCA وDMAIC وEFQM، ويتميز ببدء محدود قابل للقياس والتوسع المشروط باستدامة النتائج.
-
. التوصيات
-
-
اعتماد سجل بحث وفرز موحد في المراجعات العراقية المستقبلية، مع إعلان قواعد البيانات والكلمات والفترة وأسباب الاستبعاد.
-
تنفيذ دراسات طولية متعددة المؤسسات والمحافظات، والجمع بين الاستبانة والسجلات الموضوعية والإبلاغ عن أحجام الأثر وفواصل الثقة.
-
تخصيص مؤشرات الجودة بحسب القطاع، مع أولوية السلامة في الصحة، والمخاطر والموثوقية في المصارف، والعيوب والتوقف في الصناعة، والزمن والإعادة في الحكومة والتعليم.
-
البدء بتجربة تحسين واحدة عالية الأثر، وتحديد خط أساس، وتنفيذ تدخل محدود، ثم التوسع بعد ثبوت النتيجة واستمرارها.
-
ربط كل أداة رقمية بمشكلة تشغيلية ومؤشر عائد واضح، وإدراج كلفة التكامل والتدريب والأمن والصيانة في قرار الاستثمار.
-
بناء برامج جاهزية رقمية تشمل جودة البيانات، والخصوصية، والأمن، وتفسير المؤشرات، وإدارة التغيير، لا التدريب التقني العام فقط.
-
إلزام مشروعات الجودة بحساب العائد على الجودة وفترة الاسترداد، مع توثيق الافتراضات والقيم المستخدمة.
-
تطبيق النموذج المقترح في مديرية تربية أو مستشفى أو مصرف أو منشأة صناعية، ومقارنة النتائج قبل التطبيق وبعده مع متابعة لا تقل عن ثلاثة أشهر.
-
المراجع:
أولًا: المصادر العربية
-
أحمد، مريم عادل، وحسين، عباس محمد. (2026). تأثير إدارة الجودة الشاملة في تحقيق التنمية المستدامة: دراسة استطلاعية تحليلية لعينة من وزارة الكهرباء. مجلة الريادة للمال والأعمال، 7(العدد الخاص 1)، 399–412.
Ahmed, Maryam Adel, & Hussein, Abbas Mohammed. (2026). The impact of total quality management on achieving sustainable development: An exploratory analytical study of a sample from the Ministry of Electricity. Al-Riyadah Journal for Finance and Business, 7(Special Issue 1), 399–412.
-
الجادر، أرسلان كاظم محمود. (2024). تطبيق معايير إدارة الجودة الشاملة في بناء الميزة التنافسية. مجلة الجامعة العراقية، (72)، الجزء 5، 249–262.
Al-Jader, Arsalan Kazim Mahmoud. (2024). Applying total quality management standards to build competitive advantage. Journal of the Iraqi University, (72), Part 5, 249–262.
-
جميل، رافي نزار. (2025). آفاق مستقبلية للمعرفة المحاسبية في المصارف على وفق ركائز الاقتصاد الرقمي: دراسة استطلاعية لعينة من الأكاديميين والمهنيين في العراق. تنمية الرافدين، 44(145)، 232–254.
Jamil, Rafi Nizar. (2025). Future prospects for accounting knowledge in banks in light of the pillars of the digital economy: An exploratory study of academics and professionals in Iraq. Al-Rafidain Development, 44(145), 232–254.
-
الرحماني، عبد الرحمن عبد الله. (2026). أثر ممارسات إدارة الجودة على قدرة المصارف العراقية في مواجهة المخاطر التشغيلية: دراسة كمية تحليلية. مجلة الاقتصادي الخليجي، 42(67)، 49–84.
Al-Rahmani, Abdulrahman Abdullah. (2026). The impact of quality management practices on Iraqi banks’ ability to address operational risks: A quantitative analytical study. Gulf Economist Journal, 42(67), 49–84.
-
زيد، جمال درهم أحمد، والماخذي، تقية أحمد عبد الرحمن. (2025). أثر تطبيق مبادئ إدارة الجودة الشاملة في تحقيق الميزة التنافسية: دراسة ميدانية في شركات صناعة الأدوية اليمنية. المجلة العربية للنشر العلمي، 8(86)، 123–153.
Zaid, Jamal Darham Ahmed, & Al-Makhadhi, Taqiya Ahmed Abdulrahman. (2025). The impact of applying total quality management principles on achieving competitive advantage: A field study of Yemeni pharmaceutical companies. Arab Journal for Scientific Publishing, 8(86), 123–153.
-
السلاوي، علي عبيد فهد، والغبان، فائزة إبراهيم محمود. (2024). مدى تأثير تطبيق نظام تخطيط موارد المؤسسة (ERP) في تحقيق الأسبقيات التنافسية. مجلة دراسات محاسبية ومالية، 19(66)، 141–160.
Al-Salawi, Ali Obeid Fahd, & Al-Ghabban, Faiza Ibrahim Mahmoud. (2024). The impact of implementing an enterprise resource planning (ERP) system on achieving competitive priorities. Journal of Accounting and Financial Studies, 19(66), 141–160.
-
صالح، إنجي أحمد يحيى، ويوسف، محمود سامح أحمد. (2022). دور ممارسات إدارة الجودة الشاملة في تعزيز الأولويات التنافسية: دراسة ميدانية. المجلة العربية للإدارة، 42(3)، 131–149.
Saleh, Engy Ahmed Yehia, & Youssef, Mahmoud Sameh Ahmed. (2022). The role of total quality management practices in enhancing competitive priorities: A field study. Arab Journal of Administration, 42(3), 131–149.
-
عبد المجيد، منال عبد الحميد. (2023). دور إدارة الجودة الشاملة في خلق ميزة تنافسية مستدامة: دراسة استطلاعية في شركة التأمين العراقية في البصرة. مجلة الكوت للعلوم الاقتصادية والإدارية، 15(48)، 380–400.
Abdel-Magid, Manal Abdel-Hamid. (2023). The role of total quality management in creating sustainable competitive advantage: An exploratory study at the Iraqi Insurance Company in Basra. Al-Kut Journal of Economic and Administrative Sciences, 15(48), 380–400.
-
العنزي، قاسم محمد، وهاتف، حسنين حسين. (2019). الجودة الشاملة ودورها في تحسين الأداء التشغيلي للعاملين. مجلة المثنى للعلوم الإدارية والاقتصادية، 9(1)، 43–68.
Al-Anzi, Qasim Mohammed, & Hatif, Hasnain Hussein. (2019). Total quality and its role in improving employees’ operational performance. Al-Muthanna Journal of Administrative and Economic Sciences, 9(1), 43–68.
-
فوزي، وفاء. (2023). تقرير تقييم المشهد الرقمي في العراق 2023 الصادر عن برنامج الأمم المتحدة الإنمائي. سلسلة دراسات مركز البيان للتخطيط والدراسات، 3–5.
Fawzi, Wafaa. (2023). The 2023 digital landscape assessment report for Iraq issued by the United Nations Development Programme. Al-Bayan Center for Planning and Studies Series, 3–5.
-
القبي، الطيب محمد، ومحمد، فتحية أبو بكر. (2020). دور إدارة الجودة الشاملة في تحقيق الميزة التنافسية: دراسة استطلاعية على المصارف التجارية العاملة بمدينة سرت. مجلة آفاق اقتصادية، 6(11)، 54–85.
Al-Qubbi, Al-Tayeb Mohammed, & Mohammed, Fathia Abu Bakr. (2020). The role of total quality management in achieving competitive advantage: An exploratory study of commercial banks operating in Sirte. Economic Horizons Journal, 6(11), 54–85.
-
القحطاني، حسين حسن، وشعيبي، فيصل بن أحمد بن عابد. (2022). أثر إدارة الجودة الشاملة على كفاءة الأداء: دراسة ميدانية على الموظفين الإداريين في إدارة التعليم بمحافظة جدة. المجلة العربية للآداب والدراسات الإنسانية، (24)، 181–226.
Al-Qahtani, Hussein Hassan, & Shuaibi, Faisal bin Ahmed bin Abid. (2022). The impact of total quality management on performance efficiency: A field study of administrative employees at the Education Department in Jeddah Governorate. Arab Journal of Literature and Human Studies, (24), 181–226.
-
محسن، ليث شاكر، والدعمي، علاء فرحان طالب. (2012). دور إدارة الجودة الشاملة في تحقيق الميزة التنافسية المستدامة: بحث استطلاعي في شركة التأمين العراقية العامة. مجلة دراسات محاسبية ومالية، 7(21)، 33–70.
Mohsen, Laith Shakir, & Al-Daami, Alaa Farhan Talib. (2012). The role of total quality management in achieving sustainable competitive advantage: An exploratory study at the Iraqi General Insurance Company. Journal of Accounting and Financial Studies, 7(21), 33–70.
-
المعال، عبد العزيز أحمد محمد، وعبد الرحمن، جمال يونس. (2021). تطبيق أنموذج الأداء الفعلي في تقييم مستوى جودة الخدمة الصحية من وجهة نظر المستفيد: دراسة حالة في مستشفى السلام العام في الموصل. تنمية الرافدين، 40(132)، 379–402.
Al-Maal, Abdulaziz Ahmed Mohammed, & Abdulrahman, Jamal Younis. (2021). Applying the actual performance model to evaluate healthcare service quality from beneficiaries’ perspectives: A case study of Al-Salam General Hospital in Mosul. Al-Rafidain Development, 40(132), 379–402.
-
الناشري، إبراهيم إسماعيل، وآل ناصر، ناصر عبد الله. (2022). أثر تطبيق أبعاد إدارة الجودة الشاملة في الأداء التنظيمي بالتطبيق على مؤسسات التعليم العالي السعودي. مجلة الأندلس للعلوم الإنسانية والاجتماعية، (53)، 101–142.
Al-Nashri, Ibrahim Ismail, & Al Nasser, Nasser Abdullah. (2022). The impact of applying the dimensions of total quality management on organizational performance: An application to Saudi higher education institutions. Al-Andalus Journal for Humanities and Social Sciences, (53), 101–142.
ثانيًا: المراجع الأجنبية
-
EFQM. (2025). The EFQM Model 2025 (pp. 6–8). European Foundation for Quality Management.
-
Fonseca, L., Amaral, A., & Oliveira, J. (2021). Quality 4.0: The EFQM 2020 model and Industry 4.0 relationships and implications. Sustainability, 13(6), 3107. https://doi.org/10.3390/su13063107
-
Page, M. J., McKenzie, J. E., Bossuyt, P. M., et al. (2021). The PRISMA 2020 statement: An updated guideline for reporting systematic reviews. BMJ, 372, n71. https://doi.org/10.1136/bmj.n71
-
Rust, R. T., Zahorik, A. J., & Keiningham, T. L. (1995). Return on quality (ROQ): Making service quality financially accountable. Journal of Marketing, 59(2), 58–70.
-
Schiffauerova, A., & Thomson, V. (2006). A review of research on cost of quality models and best practices. International Journal of Quality & Reliability Management, 23(6), 647–669.
-
Schroeder, R. G., Linderman, K., Liedtke, C., & Choo, A. S. (2008). Six Sigma: Definition and underlying theory. Journal of Operations Management, 26(4), 536–554.
-
Taylor, M. J., McNicholas, C., Nicolay, C., Darzi, A., Bell, D., & Reed, J. E. (2014). Systematic review of the application of the plan–do–study–act method to improve quality in healthcare. BMJ Quality & Safety, 23(4), 290–298.
-
United Nations Development Programme. (2024). Return-on-investment in national digital transformation: Exploring the development impact of digital at national level. UNDP.
Margins:
-
() عبد الرحمن عبد الله الرحماني، «أثر ممارسات إدارة الجودة على قدرة المصارف العراقية في مواجهة المخاطر التشغيلية»، مجلة الاقتصادي الخليجي، مج 42، ع 67، 2026، ص 78-81؛ منال عبد الحميد عبد المجيد، «دور إدارة الجودة الشاملة في خلق ميزة تنافسية مستدامة»، مجلة الكوت للعلوم الاقتصادية والإدارية، مج 15، ع 48، 2023، ص 394-400. ↑
-
() Page et al., 2021, BMJ, 372:n71، ولا سيما عناصر تحديد المصادر والاختيار والتوليف. ↑
-
() ليث شاكر محسن وعلاء فرحان طالب الدعمي، «دور إدارة الجودة الشاملة في تحقيق الميزة التنافسية المستدامة»، مجلة دراسات محاسبية ومالية، مج 7، ع 21، 2012، ص 35-45؛ أرسلان كاظم محمود الجادر، «تطبيق معايير إدارة الجودة الشاملة في بناء الميزة التنافسية»، مجلة الجامعة العراقية، ع 72، ج 5، 2024، ص 249-258. ↑
-
() إنجي أحمد يحيى صالح ومحمود سامح أحمد يوسف، «دور ممارسات إدارة الجودة الشاملة في تعزيز الأولويات التنافسية»، المجلة العربية للإدارة، مج 42، ع 3، 2022، ص 133-145؛ الجادر، مصدر سابق، ص 254-260. ↑
-
() الرحماني، مصدر سابق، ص 78-81. ↑
-
() عبد العزيز أحمد محمد المعال وجمال يونس عبدالرحمن، «تطبيق أنموذج الأداء الفعلي في تقييم مستوى جودة الخدمة الصحية»، تنمية الرافدين، مج 40، ع 132، 2021، ص 381-401. ↑
-
() وفاء فوزي، «تقرير تقييم المشهد الرقمي في العراق 2023 الصادر عن برنامج الأمم المتحدة الإنمائي»، مركز البيان للتخطيط والدراسات، 2023، ص 3-5. ↑
-
() Rust, R. T., Zahorik, A. J., & Keiningham, T. L. (1995), “Return on Quality,” Journal of Marketing, 59(2), pp. 58-70. ↑
-
() Schiffauerova, A., & Thomson, V. (2006), “A Review of Research on Cost of Quality Models and Best Practices,” International Journal of Quality & Reliability Management, 23(6), pp. 647-669. ↑
-
() EFQM (2025), The EFQM Model 2025, pp. 6-8؛ Fonseca, L. (2021), “Quality 4.0,” Sustainability, 13(6), pp. 1-20. ↑
 English
 Arabic