أثر التحول الرقمي على استخدام التكنولوجيا المالية: دراسة تحليلية في مديرية تربية البصرة
م. م. عدنان نعمه خضر نور1
1 المديرية العامة لتربية محافظة البصرة، العراق.
البريد الإلكتروني: Fadakfatima@ymail.com
The Impact of Digital Transformation on the Use of Financial Technology: An Analytical Study in the Basra Education Directorate
Adnan Neama Khudair Noor1
1 General Directorate of Education in Basra Governorate, Iraq.
E-mail: Fadakfatima@ymail.com
DOI: https://doi.org/10.53796/hnsj711/24
المعرف العلمي العربي للأبحاث: https://arsri.org/10000/711/24
المجلد (7) العدد (11). الصفحات: 434 - 460
تاريخ الاستقبال: 2026-10-10 | تاريخ القبول: 2026-10-17 | تاريخ النشر: 2026-11-01
المستخلص: تبحث الدراسة أثر التحول الرقمي على استخدام التكنولوجيا المالية في مديرية تربية البصرة، في ظل التوسع في توظيف التقنيات الرقمية لتطوير الخدمات الإدارية والمالية، وتسريع المعاملات، وخفض تكاليفها، وتعزيز الشفافية والرقابة. وتكتسب الدراسة أهميتها من محدودية الأبحاث التي تناولت العلاقة بين المتغيرين في المؤسسات الحكومية التعليمية العراقية. اعتمدت الدراسة المنهج الوصفي التحليلي القائم على البيانات الكمية، واستهدفت جميع العاملين في قسم التدقيق والرقابة الداخلية بالمديرية بأسلوب الحصر الشامل. وجُمعت البيانات باستخدام استبانة طُورت بالرجوع إلى الأدبيات والدراسات السابقة؛ إذ جُمع 179 استبيانًا، واعتمد 175 منها للتحليل بعد فحص البيانات. واستُخدم برنامج الحزمة الإحصائية للعلوم الاجتماعية (SPSS V27) لإجراء التحليلات الوصفية واختبارات الارتباط والانحدار الخطي البسيط. أظهرت النتائج مستوى متوسطًا للتحول الرقمي بمتوسط حسابي بلغ (3.54)، ولاستخدام التكنولوجيا المالية بمتوسط بلغ (3.61). كما كشفت عن علاقات ارتباط طردية دالة إحصائيًا بين التحول الرقمي والتكنولوجيا المالية وأبعادها المتمثلة في المدفوعات التكنولوجية والرقابة المالية التكنولوجية. وأظهر تحليل الانحدار أثرًا معنويًا للتحول الرقمي على استخدام التكنولوجيا المالية عند مستوى الدلالة (0.05)، بمعامل ارتباط (R = 0.692) ومعامل تحديد (R² = 0.479)، بما يشير إلى أن النموذج يفسر 47.9% من التباين في استخدام التكنولوجيا المالية. وتؤكد النتائج أهمية تعزيز التحول الرقمي لدعم الخدمات المالية الرقمية في المديرية. وأوصت الدراسة بمواصلة الاستثمار في التحول الرقمي وتطبيقه بصورة مثلى، وتعزيز استخدام المدفوعات التكنولوجية ووسائل الرقابة المالية التكنولوجية، بما يدعم كفاءة العمليات المالية وجودة الخدمات المقدمة للمستفيدين.
الكلمات المفتاحية: التحول الرقمي، التكنولوجيا المالية، المدفوعات التكنولوجية، الرقابة المالية التكنولوجية.
Abstract: This study examines the impact of digital transformation on the use of financial technology (FinTech) in the Basra Education Directorate. Digital technologies offer opportunities to improve administrative and financial services, accelerate transactions, reduce costs, and strengthen transparency and financial oversight. The study addresses the limited research on the relationship between digital transformation and FinTech in Iraqi governmental educational institutions. A quantitative descriptive-analytical approach was adopted, targeting all employees in the Directorate’s Internal Audit and Control Department through a census survey. Data were collected using a questionnaire developed after reviewing relevant literature and previous studies. Of the 179 questionnaires collected, 175 were retained for analysis following data screening. The Statistical Package for the Social Sciences (SPSS V27) was used to perform descriptive analyses, Pearson correlation tests, and simple linear regression. The results indicated moderate levels of digital transformation and FinTech usage, with mean scores of 3.54 and 3.61, respectively. Statistically significant positive correlations were found between digital transformation and FinTech, including its dimensions of technological payments and technological financial oversight. Simple linear regression showed a significant effect of digital transformation on FinTech usage at the 0.05 significance level. The correlation coefficient was R = 0.692, and the coefficient of determination was R² = 0.479, indicating that the model explained 47.9% of the variance in FinTech usage. These findings highlight the importance of strengthening digital transformation to support financial technology in the Directorate. The study recommends continued investment in digital transformation, its effective implementation, and further development of technological payment methods and financial oversight tools to improve financial operations and the quality of services delivered to beneficiaries.
Keywords: Digital transformation, financial technology, technological payments, technological financial oversight.
مقدمة
أصبح التحول الرقمي أولوية استراتيجية مركزية للمؤسسات التي تسعى إلى تحسين الكفاءة والأداء على المدى الطويل، وقد أدت التطورات في التقنيات الرقمية والأتمتة والأنظمة القائمة على البيانات إلى إعادة تشكيل العمليات التنظيمية وعمليات صنع القرار وتقديم الخدمات بشكل جذري، ونتيجة لذلك، تستثمر المؤسسات بشكل متزايد في التطبيقات الرقمية والعمليات المؤتمتة والبنية التحتية الرقمية والموارد البشرية ذات المهارات الرقمية للاستجابة لظروف السوق المتغيرة وتوقعات أصحاب المصلحة المتزايدة، ويوفر التحول الرقمي ظروفًا مواتية تؤثر على كيفية أداء الإداريين لأدوارهم وحل المشكلات (Maqbuli & Al-Mahmoudi, 2026;p3),
كما أن التحول الرقمي لا يقتصر على التغيير التكنولوجي فحسب، بل يشمل كل ما تقوم به المؤسسات بدءًا من المعرفة الفردية للعاملين وروتين العمل اليومي وصولًا إلى نموذج العمل بأكمله، لذلك، يتطلب التحول الرقمي منظوراً اجتماعياً تقنياً، يشمل أهداف المؤسسة، وموظفيها، ومهام العمل، ويوفر التحول الرقمي ظروفًا مواتية تؤثر على كيفية أداء الإداريين لأدوارهم وحل المشكلات، وبنيتها التحتية المادية، وعملياتها، وشبكات القيمة الخارجية، وحوكمتها، وثقافتها، واستراتيجيتها، وتقنياتها والتي لطالما اعتُبرت التقنيات الرقمية أداةً أساسيةً في تعزيز كفاءة المؤسسات وتحقيق مكاسب في الأداء في القطاع العام (Butt et.al, 2024;p2),
كما يشمل التحول الرقمي إلى حد كبير استخدام تقنيات رقمية جديدة مثل أدوات البرمجيات، وبنية الحوسبة السحابية، أو بنية تكنولوجيا المعلومات والاتصالات، وفي هذا المجال، ينصب التركيز على تطوير البنية التحتية لتكنولوجيا المعلومات الخاصة بالمؤسسة، ويعتمد المزيد من التطوير التكنولوجي على توقعات المستفيدين ومتطلبات العمل المتجددة، ويتطلب تصميمًا مرنًا للأنظمة الداعمة (Chwiłkowska-Kubala e.al, 2023;p4). وقد أحدث الابتكار المالي على مر السنين ثورة في مجال الخدمات المالية المقدمة من قبل المؤسسات الحكومية والخاصة في دول العالم، حيث شهدت الخدمات المالية في جميع أنحاء العالم تحولات جذرية بفعل التقدم التكنولوجي، ومع هذا التقدم، بدأ المستخدمون يطالبون بخدمات عملية بشكل متزايد، يمكن تشغيلها بغض النظر عن الموقع والوقت، وبتكاليف أقل، مما أدى إلى توسيع نطاق عمليات المؤسسات المالية، كما أدت هذه الابتكارات إلى ظهور جيل جديد من الخدمات المالية (Antwi-Wiafe et.al, 2023;p424),
وقد أدى هذا التحول إلى ظهور مصطلح “التكنولوجيا المالية الذي يشير إلى دمج التكنولوجيا والخدمات المالية، ونتيجة لذلك، تعمل الشركات القائمة والشركات الجديدة على حد سواء على تغيير أساليب عملها وعلاقاتها مع عملائها، وتسعى هذه الشركات إلى استخدام التقنيات الرقمية بشكل مكثف، مثل الإنترنت، والبيانات الضخمة، والتعلم الآلي، والذكاء الاصطناعي، وبرامج الدردشة الآلية، وتقنية سلسلة الكتل (البلوك تشين)، والحوسبة السحابية، لتعزيز الابتكار في منتجاتها وخدماتها (Bergmann et.al, 2023;p750), وقد حظيت التكنولوجيا المالية باهتمام كبير ليس فقط من جانب الممارسين والمستثمرين والجهات التنظيمية، بل أيضًا من جانب الاستشاريين والأكاديميين الذين يتساءلون عن كيفية تأثير هذه التقنيات والتغييرات الجديدة على المؤسسات، بل وعلى النظام المالي ككل (Hua et.al, 2019;p1402).
ويُمكن تفسير تبني التكنولوجيا المالية كمورد تكنولوجي استراتيجي يُعزز قدرات المؤسسات، ويقوم على افتراض أن الموارد القيّمة والنادرة وغير القابلة للتقليد أو الاستبدال هي عوامل حاسمة في تحقيق ميزة تنافسية مستدامة، وبناءً على ذلك، تُحسّن أنظمة التكنولوجيا المالية دقة البيانات، والشفافية المالية، وإدارة المخاطر، والكفاءة التشغيلية، مما يجعلها موارد تنظيمية أساسية(Najaf et.al, 2026;p3184), كما إن مجرد تبني التكنولوجيا المالية لا يُحقق نتائج مستدامة بحد ذاته؛ إذ تحتاج المؤسسات في الوقت نفسه إلى بناء إمكانات التحول الرقمي لتسهيل إعادة تصميم سير العمل، وتجديد نموذج الأعمال، وتطوير عمليات صنع القرار، والتحول الرقمي هو مسار بناء القدرات، والأداء المستدام هو استراتيجية التنفيذ، وبناءً على ذلك ينظر للتحول الرقمي والتكنولوجيا المالية على أنها عناصر مترابطة ضمن عملية تعمل وفق آليات محددة (Yuan, 2025;p1072).
المبحث الأول: منهجية البحث
أولا – مشكلة الدراسة:
شهد العالم في السنوات الأخيرة اهتمام كبير بالتحول الرقمي والتقنيات الرقمية، إذ حدث تحولاً متسارعاً نحو توظيف واستخدام التقنيات الرقمية والابتكارات المالية الحديثة في مختلف مجالات عمل المؤسسات الإدارية والتنظيمية والمالية، إذ لم يعد يقتصر التحول الرقمي على أتمتة العمليات والإجراءات التقليدية، حيث اصبح التحول الرقمي توجهاً استراتيجياً للمؤسسات التي تسعى لتحقيق أهدافها ومواكبة متطلبات العمل الجديدة، وتم الاستفادة من التحول الرقمي في تطوير عمليات وخدمات المؤسسة والتي تنعكس على كفاءة أدائها وتحقيق التمييز المؤسسي، كما عزز التحول الرقمي الحصول على المعلومات الدقيقة التي تدعم صنع واتخاذ القرارات.
وقد انعكس هذا التحول أيضاً بصورة واضحة على تسريع الأنشطة المالية ورفع جودة الخدمات المالية، من خلال التوسع في استخدام الحلول والتطبيقات التي توفرها التكنولوجيا المالية، حيث أصبحت الابتكارات المالية الحديثة التي تتمثل في التكنولوجيا المالية وهي أحد أهم المداخل لتطوير العمليات المالية وتحسين كفاءة إدارة الموارد المالية، وتقليل الاعتماد على الإجراءات التقليدية التي تستهلك كميات كبيرة من الورق، لذا فإن التطورات الرقمية خاصة التي تتعلق بالتطبيقات المالية أوجدت فرصاً متزايدة لتوظيفها في المؤسسات الحكومية، بما فيها المؤسسات التعليمية، ولا سيما فيما يتعلق بإدارة العمليات المالية، والمدفوعات والتحويلات الإلكترونية، وإدارة البيانات المالية، وتبادل المعلومات، ومتابعة المعاملات المالية والإدارية، إلا أن الاستفادة الفعلية من هذه التطبيقات يتطلب وجود مستوى مناسب من التحول الرقمي يتضمن توافر البنية التحتية الرقمية، والأنظمة المتكاملة، والمهارات والقدرات الرقمية للموظفين لاستخدامها، بالإضافة إلى الدعم الإداري، والقدرة على توظيف البيانات واستخدام التقنيات الرقمية في تطوير عمليات المؤسسة وإنجازها بأقل وقت وجهد ممكن، وفي بيئة المؤسسات الحكومية العراقية، تبرز الحاجة إلى تعزيز التحول الرقمي في نتيجة ما تفرضه طبيعة العمل المتطورة من ضرورة تطوير الإجراءات الإدارية والمالية، والانتقال من المعاملات التقليدية إلى المعاملات الإلكترونية، وتكتسب هذه الحاجة أهمية خاصة في المؤسسات التعليمية التي تتعامل مع حجم كبير من البيانات والمعاملات الإدارية والمالية، الأمر الذي يجعل توظيف التقنيات الرقمية والتطبيقات المالية الحديثة عاملاً مهماً في رفع كفاءة الإجراءات وسرعة إنجازها ودقة المعلومات التي ترتبط بها والتي من الممكن استخدامها في اتخاذ القرارات
وفي هذا السياق مجتمع البحث الحالي والذي يتمثل في مديرية تربية البصرة تعد بيئة تطبيقية مهمة لدراسة هذه القضية، نظراً لتنوع عملياتها الإدارية والمالية وكثرة المعاملات المطلوبة إنجازها وتعدد الوحدات والأقسام والمؤسسات التابعة لها، وما يترتب على ذلك من حاجة إلى الانتقال من استخدام النظم التقليدية إلى استخدام النظم الرقمية القادرة على دعم العمليات المالية والإدارية بكفاءة وفاعلية، ومن ثم، فإن التوجه نحو التحول الرقمي لا يعني بالضرورة أن استخدام التكنولوجيا المالية بالمستوى الذي يحقق أهدافها، إلا أن عملية استخدامها تواجه عدداً من التحديات التي ترتبط بها بشكل مباشر والتي تتمثل في مدى توفر الجاهزية الكافية من البنية التحتية إذ قد تواجه عملية استخدامها مجموعة من التحديات المرتبطة بمدى جاهزية البنية، وتكامل الأنظمة، ومستوى امتلاك العاملين للمهارات والقدرات الرقمية، وسهولة استخدام التطبيقات المالية والثقة بها، وأمن المعلومات، والدعم الإداري والفني، كما أن محدودية الأبحاث السابقة التي تناولت العلاقة بين التحول الرقمي واستخدام التكنولوجيا المالية في المؤسسات الحكومية التعليمية العراقية تمثل فجوة بحثية تستدعي البحث والتحليل، ولا سيما في ظل التركيز الأكبر في الأدبيات السابقة على المؤسسات المصرفية والمالية، الأمر الذي استدعى إلى إجراء البحث الحالي الذي يتمحور حول ” أثر التحول الرقمي على استخدام التكنولوجيا المالية في مديرية تربية البصرة”.
ثانياً- أسئلة البحث:
يمكن تحديد مشكلة البحث من خلال الأسئلة الآتية:
السؤال الرئيسي الأول: ما مستوى التحول الرقمي في مديرية تربية البصرة؟
السؤال الرئيسي الثاني: ما مستوى استخدام التكنولوجيا المالية في مديرية تربية البصرة؟
السؤال الرئيسي الثالث: هل هنالك علاقة ارتباط بين التحول الرقمي واستخدام التكنولوجيا المالية في مديرية تربية البصرة؟
السؤال الرئيسي الرابع: ما أثر التحول الرقمي على استخدام التكنولوجيا المالية بأبعادها (المدفوعات التكنولوجية، الرقابة المالية التكنولوجية) في مديرية تربية البصرة؟
حيث يتفرع من هذا السؤال التساؤلات الفرعية الآتية:
1)ما أثر التحول الرقمي على استخدام المدفوعات التكنولوجية في مديرية تربية البصرة ؟
2)ما أثر التحول الرقمي على استخدام الرقابة المالية التكنولوجية في مديرية تربية البصرة؟
ثالثاً – أهمية الدراسة:
تنقسم أهمية البحث الحالي إلى الأهمية العلمية والعملية وهي على النحو الآتي:
أهمية البحث العلمية
تكمن أهمية البحث من أهمية المجالات العملية الحديثة الذي تناولها والتي تعد من أحدث الموضوعات العملية في مجال استخدام أحدث الابتكارات والتقنيات الرقمية التي استخدمت لإحداث نقلة نوعية في إنجاز أعمال وخدمات المؤسسات، هما التحول الرقمي والتكنولوجيا المالية، وفي ظل زيادة اعتماد المؤسسات الحكومية والخاصة على التقنيات الرقمية في تطوير أنشطتها وعملياتها وتحسين جودة خدماتها، كما يكتسب البحث أهميته من محاولة استكشاف طبيعة أثر التحول الرقمي في استخدام التكنولوجيا المالية، بما يسهم في توسيع الفهم العلمي للعلاقة بين المتغيرين في بيئة المؤسسات الحكومية العراقية، إذ إن البيئة العراقية الحكومية بحاجة إلى المزيد من الدراسات التطبيقية التي تتناول التحول الرقمي من منظور استخدام التقنيات المالية.
كما تتمثل أهمية البحث العلمية في أن معظم الدراسات التي تناولت التكنولوجيا المالية ركزت على القطاع المالي وعلى وجه الخصوص قطاع البنوك، إلا أن تطبيقات التكنولوجيا المالية في المؤسسات الحكومية لم تحظ بالاهتمام الكافي، ولذا جاء البحث الحالي لسد الفجوة البحثية من خلال دراسة العلاقة بين التحول الرقمي واستخدام التكنولوجيا المالية في مديرية تربية البصرة، وبذلك يكون البحث الحالي اضافة علمية تطبيقية للأدبيات التي تتناول التحول الرقمي والتكنولوجيا المالية في القطاع العام، وبذلك يسهم البحث الحالي في إثراء الأدبيات العربية والعراقية المتعلقة بالتحول الرقمي والتكنولوجيا المالية، وتوفير نتائج ميدانية يمكن مقارنتها بنتائج الدراسات في بيئات عربية ودولية أخرى.
أهمية البحث التطبيقية
تتمثل أهمية البحث الحالي التطبيقية في كونه طبق في إحدى المؤسسات الحكومية العراقية ممثلاً في مديرية تربية البصرة، إذ إن نتائج هذا البحث توضح واقع المديرية وتقدم تشخيصاً دقيقاً عن واقع التحول الرقمي واستخدام التكنولوجيا المالية في مديرية تربية البصرة، ويمكن للمديرية الاستفادة من النتائج في التعرف على مستوى التحول الرقمي ومدى انعكاسه على استخدام التكنولوجيا المالية في العمليات والإجراءات المالية والإدارية، إذ يمكن أن تكشف النتائج عن الجوانب التي تحتاج إلى تعزيز، سواء ما يتعلق بالبنية التحتية الرقمية، أو الأنظمة الإلكترونية، أو تطوير مهارات العاملين على استخدام التطبيقات والأنظمة أو التكامل بين الأنظمة، بما يساعد إدارة المديرية على توجيه جهودها لتطوير الخدمات المقدمة للمستفيدين وكافة الأطراف ذات العلاقة المباشرة مع المديرية من أجل إحداث تأثير إيجابي.
كما تسهم النتائج من دعم إدارة المديرية في اتخاذ القرارات، وفي صياغة السياسات المناسبة وبناء الخطط العملية التي تعزز استخدام الحلول المالية الرقمية والتطبيقات، بما يساعد في تبسيط الإجراءات المالية، وتقليل استخدام الأوراق في إنجاز المعاملات المالية، وأيضاً تقليل الوقت والجهد المرتبطين بالإجراءات التقليدية، فضلاً عن تحسين سرعة ودقة تداول البيانات والمعلومات المالية، كما يكتسب أهمية خاصة في ظل اتجاه المؤسسات العامة نحو التحول إلى بيئات عمل رقمية أكثر كفاءة ومرونة.
كما تتضح أهمية البحث التطبيقية في توظيف نتائج البحث في تحديد المتطلبات اللازمة لإنجاح التحول الرقمي واستخدام التكنولوجيا المالية، ولا سيما تطوير مهارات الموظفين الرقمية ورفد المديرية بالبنية التقنية، كما تساعد هذه النتائج إدارة المديرية والجهات ذات العلاقة في تحديد أولويات الاستثمار في التقنيات الرقمية بما يتناسب مع احتياجات المديرية وإمكاناتها.
رابعاً – أهداف البحث:
تهدف هذه الدراسة لتحقيق الأهداف الآتية:
الهدف الرئيسي الأول: التعرف على مستوى التحول الرقمي في مديرية تربية البصرة.
الهدف الرئيسي الثاني: التعرف على مستوى استخدام التكنولوجيا المالية في مديرية تربية البصرة.
الهدف الرئيسي الثالث: بيان العلاقة بين التحول الرقمي واستخدام التكنولوجيا المالية في مديرية تربية البصرة.
الهدف الرئيسي الرابع: التعرف على أثر التحول الرقمي على استخدام التكنولوجيا المالية بأبعادها (المدفوعات التكنولوجية، الرقابة المالية التكنولوجية) في مديرية تربية البصرة.
حيث يتفرع من هذا الهدف الأهداف الفرعية الآتية:
التعرف على أثر التحول الرقمي على استخدام المدفوعات التكنولوجية في مديرية تربية البصرة.
التعرف على أثر التحول الرقمي على استخدام الرقابة المالية التكنولوجية في مديرية تربية البصرة.
خامساً – أنموذج البحث:
تتكون الدراسة من مجموعة من المتغيرات وهي على النحو الآتي:
المتغير المستقل: التحول الرقمي، اعتمد الباحث على سبعة فقرات لقياس التحول الرقمي حيث تم تحديد هذه الأبعاد بالاعتماد على دراسة(Kobusingye et.al, 2026;p22),(Chen & Wang, 2024;p9).
المتغير التابع: التكنولوجيا المالية، اعتمد الباحث على بعدين لقياس التكنولوجيا المالية وهي (المدفوعات التكنولوجية، الرقابة المالية التكنولوجية), حيث تم تحديد هذه الأبعاد على دراسة(Hamou Iskandar, 2020;P108).
نموذج البحث:
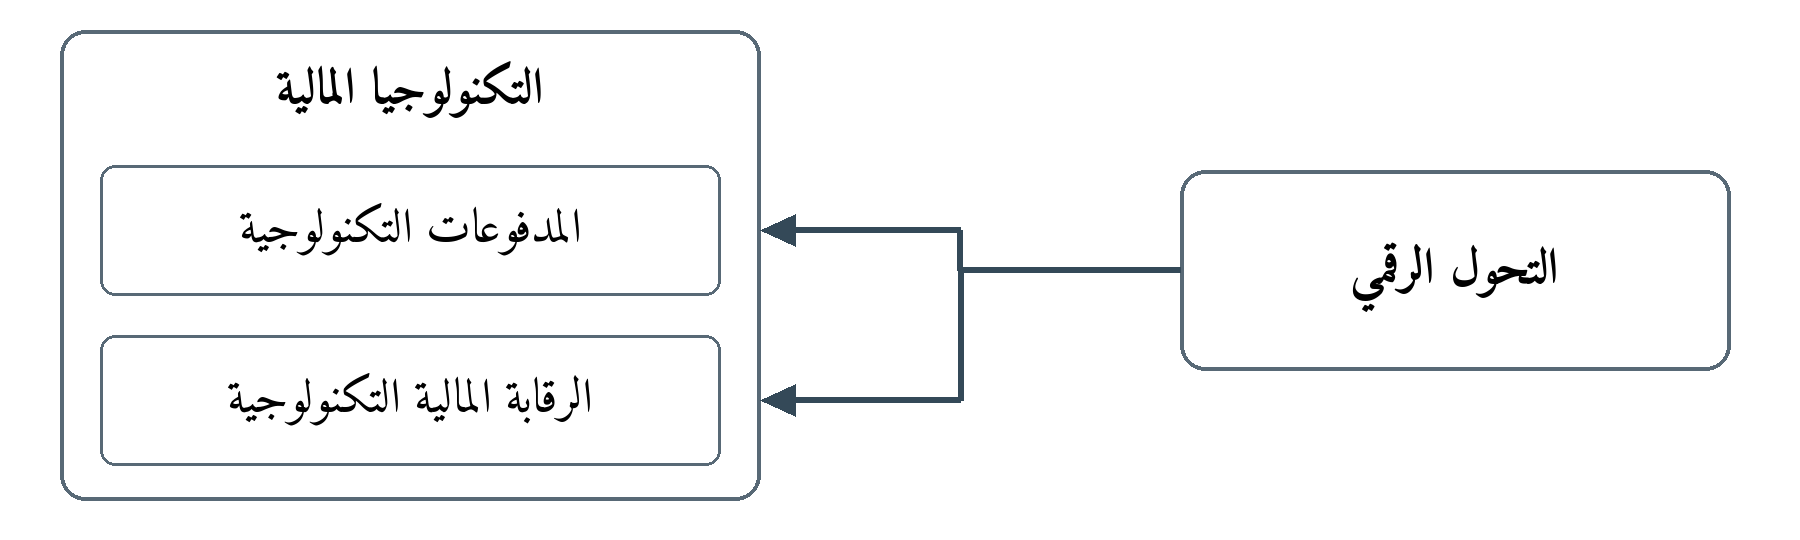
المصدر: من إعداد الباحث بالاعتماد على الأبحاث السابقة
سادساً- فرضيات الدراسة
تتحدد الفرضية الرئيسة بـ
الفرضية الرئيسة الأولى: توجد علاقة ارتباط بين التحول الرقمي واستخدام التكنولوجيا المالية في مديرية تربية البصرة.
الفرضية الرئيسية الثانية: يوجد أثر للتحول الرقمي على استخدام التكنولوجيا المالية بأبعادها (المدفوعات التكنولوجية، الرقابة المالية التكنولوجية) في مديرية تربية البصرة.
ويشتق منها الفرضيات الفرعية التالية:
يوجد أثر للتحول الرقمي على استخدام المدفوعات التكنولوجية في مديرية تربية البصرة.
يوجد أثر للتحول الرقمي على استخدام الرقابة المالية التكنولوجية في مديرية تربية البصرة.
سابعاً: منهجية الدراسة:
لتحقيق أهداف البحث وبعد الرجوع إلى عدد من الأبحاث السابقة ذات العلاقة بمتغيرات البحث الحالي التحول الرقمي والتكنولوجيا المالية تبين لدى الباحث أن المنهج العلمي المناسب لهذا البحث هو المنهج الوصفي التحليلي الذي يساعد الباحث على تشخيص مشكلة البحث بشكل دقيق، بالإضافة إلى وصف المتغيرات مجال البحث، وتم أيضاً من خلال استخدام هذا المنهج تطوير أداة البحث الاستبانة وهي الأداة الرئيسية لجمع البيانات الأولية، وكذلك اختبار الفرضيات وتحليل علاقتها ببعضها، لذا تبنى الباحث المنهج الوصفي التحليلي.
ثامناً: حدود الدراسة
تتمثل حدود البحث في:
الحدود العلمية (الموضوعية): ناقش هذا البحث ” أثر التحول الرقمي على استخدام التكنولوجيا المالية بأبعادها (المدفوعات التكنولوجية، الرقابة المالية التكنولوجية)في مديرية تربية البصرة.
الحدود المكانية: تم تطبيق هذا البحث في مديرية تربية البصرة.
الحدود البشرية: تم استهداف جميع موظفي التدقيق والرقابة الداخلية في مديرية تربية البصرة.
الحدود الزمنية: تم تطبيق هذا البحث خلال النصف الأول من عام 2026.
المبحث الثاني: الإطار النظري
أولاً: التحول الرقمي
مفهوم التحول الرقمي.
يُعرَّف التحول الرقمي بأنه التكامل الاستراتيجي للتقنيات الرقمية في العمليات التنظيمية لتحسين الكفاءة والاستجابة وخلق القيمة، وهو أيضاً مزيج من القدرات المترابطة التي تُمكّن المؤسسات من تحديث عملياتها وتعزيز أدائها، وتشمل هذه القدرات عادةً التطبيقات الرقمية، وأتمتة العمليات، والبنية التحتية الرقمية، وجاهزية الموارد البشرية، وأنظمة الدعم المؤسسي (Hidayati, 2022;p 1272). كما يُعرَّف التحول الرقمي بأنه استخدام التقنيات الرقمية الجديدة مثل وسائل التواصل الاجتماعي، وتكنولوجيا الهواتف المحمولة، والتحليلات، أو الأجهزة المدمجة لتمكين تحسينات كبيرة في الأعمال التجارية، بما في ذلك تحسين تجارب العملاء، وتبسيط العمليات، أو نماذج أعمال جديدة، كما أن المؤسسات التي تتمتع بقدرات أقوى في التحول الرقمي تميل إلى إظهار قدرة أكبر على التكيف، وجودة خدمة محسّنة، وفعالية تشغيلية أكبر(Hinings et.al, 2018;p53). كما يُعرَّف التحول الرقمي أيضاً بأنه التأثيرات المشتركة لعدة ابتكارات رقمية تُؤدي إلى ظهور جهات فاعلة جديدة (ومجموعات من الجهات الفاعلة)، وهياكل، وممارسات، وقيم، ومعتقدات جديدة تُغير، أو تُهدد، أو تُستبدل، أو تُكمل قواعد اللعبة القائمة داخل المؤسسات، أو النظم البيئية، أو الصناعات، أو المجالات (Bondar et.al, 2017;p33).
ويمكن أيضاً تعريف التحول الرقمي بأنه استخدام تكنولوجيا المعلومات والاتصالات، ليس عندما يتم تنفيذ الأتمتة البسيطة، بل عندما يتم إنشاء قدرات جديدة جوهرية في مجال الأعمال والحكومة العامة، وفي حياة الناس والمجتمع، وهي أيضاً إعادة تنظيم أو استثمار جديد في التكنولوجيا ونماذج الأعمال لتحسين التفاعل مع المستفيدين الرقميين في كل نقطة اتصال في دورة حياة تجربة المستفيد(Kraus et.al, 2021;p4), أيضاً يُعرَّف التحول الرقمي بأنه التحول “المعني بالتغييرات التي يمكن أن تُحدثها التقنيات الرقمية في نموذج أعمال المؤسسة أو منتجاتها، أو هياكلها التنظيمية، ومع ذلك، فإن الإمكانيات الرقمية تحتاج إلى أن تتضافر مع الموظفين المهرة والمديرين التنفيذيين للكشف عن قوتها التحويلية. وبالتالي، يحتاج التحول الرقمي إلى كل من التكنولوجيا والأفراد(Nadkarni & Prügl, 2021;p234), كما يشير التحول الرقمي إلى عملية تحفيز المؤسسات على اتخاذ استجابات استراتيجية من خلال التقنيات الرقمية، مثل المعلومات والحوسبة والاتصالات، مما يُغير هيكلها وحدودها، بل وحتى مسارات توليد القيمة، ومن ثم يُحقق عملية تطور كيان المؤسسة، كما يتضمن ويتضمن التحول الرقمي تطوير التكنولوجيا الرقمية والقدرات الداعمة لإنشاء نموذج أعمال رقمي ديناميكي(Teng et.al, 2022;p4).
كما عُرف كل من(Baiyere et.al, 2020;p243) التحول الرقمي بأنه التأثير المشترك لعدة ابتكارات رقمية تُؤدي إلى ظهور جهات فاعلة جديدة (ومجموعات من الجهات الفاعلة)، وهياكل وممارسات وقيم ومعتقدات جديدة تُغير أو تُهدد أو تُستبدل أو تُكمل قواعد اللعبة القائمة داخل المنظمات أو النظم البيئية أو الصناعات أو المجالات، كما يشار للتحول الرقمي على انه عملية تهدف إلى تحسين الكيان من خلال إحداث تغييرات جوهرية في خصائصه عبر مزيج من تقنيات المعلومات والحوسبة والاتصالات والربط(Cennamo et.al, 2020;p7), أيضاً يمكن تعريف التحول الرقمي على انه عملية مستمرة للتجديد الاستراتيجي تستخدم التطورات في التقنيات الرقمية لبناء قدرات تُجدد أو تُستبدل نموذج أعمال المؤسسة ونهجها التعاوني وثقافتها(Garzoni et.al, 2020;p1457).
من خلال ما سبق يتضح أن التحول الرقمي هو القيام بدمج التقنيات الرقمية في جميع جوانب المؤسسة، والتي أدت إلى إحداث تغييرات جذرية في طريقة إدارة أعمالها وتقديمها للخدمات، كما أن التحول الرقمي أحدث تعديلات على الثقافة التنظيمية، وعمليات الأعمال، والتعامل مع المستفيدين، كما يعد التحول الرقمي تحول استراتيجي نحو عملية صنع القرارات القائمة على البيانات، والأتمتة، والابتكار الرقمي، ويُعد التحول الرقمي أيضاً تعبيراً عن التغيير التنظيمي اللازم للاستفادة من هذه التقنيات، والتي تساعد على استخدام الموارد بكفاءة أكبر، وتعزيز كفاءتها التشغيلية، وتقليل الأثر البيئي.
أهمية التحول الرقمي
يرى باحثون أن التحول الرقمي للمؤسسات يعمل على إحداث تغييرات جوهرية في خصائصها التنظيمية، وإعادة بناء هيكلها التنظيمي وسلوكها ونظام تشغيلها من خلال التطبيق المُتكامل لتكنولوجيا المعلومات والحوسبة والاتصالات وتقنيات الربط، حيث تتضح أهمية التحول الرقمي في النقاط الآتية: (Efawati et.al, 2025;p458), (Teng et.al, 2022;p5).
يؤدي التحول الرقمي إلى تغيير جذري ناتج عن التكنولوجيا الرقمية.
إعادة بناء وتطوير منظومات القيم.
تمكين الموظفين والمؤسسات من استخدام التقنيات الناشئة وتفسيرها والتكيف معها بفعالية، مما يعزز قدرتهم على الاستجابة للاضطرابات والتقلبات البيئية.
القدرة على توليد طاقة حركية جديدة، وخلق قيمة جديدة باستمرار، وتحقيق التنمية المستدامة.
تحسين قدرات المؤسسات في إنجاز أنشطة الرقابة الداخلية وأتمتة العمليات، والتعاون مع أصحاب المصلحة، كما تسهم في تحسين جودة القرارات من خلال الاعتماد على المعلومات عالية الجودة.
يُهيئ التحول الرقمي بيئةً تُحفز التعلم وتنمية المهارات، مما يُعزز المعرفة الرقمية.
تعزز القدرات العالية التي تمكن المؤسسات من بناء وتجديد القدرات من الدرجة الأدنى، بما في ذلك المعرفة الرقمية.
يُعيد التحول الرقمي تشكيل طريقة تفاعل الموظفين مع التكنولوجيا والمعلومات ومع بعضهم البعض.
تدعم التعلم التكيفي والابتكار، مما يسمح للمؤسسات بتحويل التحديات إلى فرص للنمو.
دمج التقنيات المتقدمة وتكامل الأنظمة المادية والرقمية، وهيمنة نماذج الأعمال المبتكرة والعمليات الجديدة، وإنشاء منتجات وخدمات ذكية.
متطلبات التحول الرقمي
أن التحول الرقمي يتطلب وجود مجموعة من المتطلبات والتي تتمثل في التطبيقات الرقمية أتمتة العمليات والتي تتمحور حول انتقال تنفيذ أعمال المؤسسة من الاعتماد على الطرق التقليدية إلى الاعتماد على الوسائل والأدوات الرقمية وأيضاً توفير البنية التحتية الرقمية من الأجهزة والبرمجيات والبشرية المدربة والمؤهلة لإنجاز الأعمال والأنشطة، وأيضاً البيئة المؤسسية التي تتمثل في توفير مناخ العمل المناسب لتطبيق برامج التحول الرقمي، وهي على النحو الآتي:
التطبيقات الرقمية: تُعزز التطبيقات الرقمية سرعة معالجة المعلومات وجودة الخدمة ودقة اتخاذ القرارات، كما أن المؤسسات التي تستفيد من التطبيقات الرقمية المتقدمة تحقق كفاءة أعلى ورضا أكبر للعملاء واستجابة استراتيجية أفضل، مما يؤدي إلى تحسين الأداء(Guo & Xu, 2021;p12846), كما أن الأنظمة الرقمية تُعزز الإنتاجية واستخدام الموارد في بيئات التشغيل المعقدة، أيضاً تعمل التطبيقات الرقمية كقدرات مُحفزة تدعم بشكل مباشر تنفيذ المهام واتخاذ القرارات الإدارية، مما يُسهم في تحقيق نتائج مالية وتشغيلية ونتائج ترضي المستفيدين وكافة الأطراف على نحو أفضل(Chouaibi et.al, 2022;p122).
أتمتة العمليات: تُقلل أتمتة العمليات من عبء العمل اليدوي، وتحد من الأخطاء البشرية، وتحسن اتساق العمليات، كما أن الأتمتة تُعزز القدرات الداخلية والمرونة التنظيمية، مما يُتيح تحسين التكاليف ورفع مستوى الأداء، وتُوحّد الأتمتة العمليات الروتينية، فإنها تُعيد توجيه اهتمام الإدارة نحو الأنشطة ذات القيمة الأعلى وتعزز الإنتاجية والمرونة الاستراتيجية(Yu & Moon, 2021;p9766).
البنية التحتية الرقمية: تشكل البنية التحتية الرقمية التي تتضمن (الشبكات والمنصات وأنظمة البيانات)، العمود الفقري الهيكلي للتحول الرقمي، وأن البنية التحتية القوية تُحسّن إمكانية الوصول إلى البيانات، ومشاركة المعرفة، واتخاذ القرارات في الوقت الفعلي، وتُعد البنية التحتية في المقام الأول قدرة تمكينية، ويعتمد تأثيرها على الأداء على مدى فعالية استخدامها ضمن الممارسات الإدارية(Xu et.al, 2024;p2).
الموارد البشرية: تمثل الموارد البشرية عنصراً سلوكياً أساسياً في التحول الرقمي، كما أن ممارسات إدارة الموارد البشرية الرقمية، مثل التدريب المدعوم بالتكنولوجيا وتنمية المهارات، تعزز فعالية المنظمة، إذ إن إدارة الموارد البشرية الرقمية تُحسّن قدرات الموظفين واستجابتهم، مما يُترجم إلى نتائج تنظيمية أقوى، حيث يعمل الموظفون ذوو الكفاءة الرقمية كحاملين للقدرات، مما يُمكّن المنظمات من استغلال الأدوات الرقمية في حل المشكلات العمل(Huynh Thi Thu et.al, 2025;p804).
البيئة المؤسسية: تشير البيئة المؤسسية إلى الحوكمة الداخلية للمنظمة والمناخ الداعم للتحول الرقمي، بما في ذلك دعم القيادة، والسياسات الرقمية، والثقافة التنظيمية، وهياكل الحوكمة، كما أن البيئة المؤسسية الداخلية الداعمة تعزز فعالية مبادرات التحول(Zareie et.al, 2024;p2).
النظريات المتعلقة بالتحول الرقمي
يهدف أي مشروع إلى تعظيم القيمة والمصالح، ويتحقق ذلك من خلال تطوير قدراته التنافسية الأساسية وتحسين سلسلة القيمة، أما غاية التحول الرقمي للمؤسسات فهي صياغة استراتيجيات تنمية طويلة الأجل، وتصميم هياكل تنظيمية فعّالة، وتحسين شبكات سلسلة القيمة، وتطوير قدرات تنافسية أساسية فريدة، بما يُمكّنها من تحقيق النجاح في المنافسة العالمية، ولذلك، تشمل النظريات المتعلقة بالتحول الرقمي بشكل رئيسي نظرية الموارد ونظرية الكفاءات الأساسية (Hess et.al, 2020;p159).
وترتبط النظرة القائمة على الموارد ارتباطًا وثيقًا بالتحول الرقمي للمؤسسات، وتؤكد هذه النظرة على أهمية استراتيجية التحول الرقمي للمؤسسات، وتعتقد أن الموارد الفائضة تُسهم في تنفيذ هذه الاستراتيجية.
علاوة على ذلك، يؤكد المنظور القائم على الموارد على قيمة العملاء كموارد فريدة للتحول الرقمي للمؤسسات ويعتقد أن درجة مشاركة العملاء تحدد أداء التحول الرقمي، لأن المستفيدين يشاركون في مشاركة الموارد، مما يعزز تكامل الموارد التشغيلية وموارد الإدارة ويعزز في النهاية القيمة السوقية للمؤسسة من خلال إنشاء موارد غير متجانسة(Vial, 2019;p124).
في الوقت نفسه، يشير منظور الموارد إلى ضرورة مواءمة تخصيص موارد المؤسسات مع مرحلة تطور تحولها الرقمي. ويرى هذا المنظور أن على المؤسسات إعادة دمج مواردها وقدراتها وبنائها وتكوينها في بيئة خارجية متغيرة، وصولاً إلى ابتكار موارد فريدة جديدة لضمان ميزتها التنافسية (Lu et.al, 2019;p324), علاوة على ذلك، يُعدّ إعادة بناء البنية التحتية الرقمية وتطويرها، وإعادة بناء بيئة الأعمال استنادًا إلى هذه البنية، من أهمّ محاور عصر الاقتصاد الرقمي. وبالنسبة للمؤسسات، تكتسب موارد مثل الرقائق الإلكترونية، والخوارزميات، والبيانات، والبرمجيات، والشبكات، والمعرفة، وأجهزة الاستشعار، وقواعد البيانات، ومنصات الحوسبة السحابية، أهمية متزايدة في تنميتها على المدى الطويل.
وفقًا لنظرية الكفاءات الأساسية، يكمن جوهر المنافسة بين الشركات في تحديد من يستطيع تخصيص موارد البحث والتطوير بكفاءة وفعالية أكبر، ففي كل مرحلة من مراحل البحث والتطوير، والتصميم، والمشتريات، والإنتاج، والتوزيع، والخدمات، تواجه الشركات تحديًا يتمثل في كيفية تحسين تخصيص الموارد ورفع الكفاءة. ويكمن جوهر حلول التحول الرقمي، مثل الثورة الصناعية الرابعة والإنترنت الصناعي، في التدفق التلقائي للبيانات للقضاء على عدم اليقين في الأنظمة المعقدة، وبالتالي تحسين كفاءة تخصيص الموارد، ويتطلب تحول الشركات وتطويرها كفاءات رقمية جديدة للابتكار والتطوير. وسيؤدي دمج التكنولوجيا الرقمية مع الشركات إلى تغيير في النماذج السائدة ونماذج الأعمال، فضلًا عن إعادة هيكلة أنظمة الأعمال وتعزيز القدرة على الابتكار(Chen, 2017;p592).
بالنسبة للمؤسسات، سواء بدأت التحول الرقمي أم لا، ومهما بلغت سرعة وقوة جهودها في تعزيزه، فإنها ستواجه مخاطر وشكوكًا، ليس الأمر أن الاستثمار يخلو من المخاطر، بل إن المخاطر في غيابه قد تكون أكبر. إن الدافع وراء التحول الرقمي ليس كونه متوقعًا، بل لأن تكاليف ومخاطر عدم التحول لا تزال غير مقبولة، لذا، فإن الدافع وراء التحول الرقمي ليس خيار مديري تقنية المعلومات ومديري التحول الرقمي والرؤساء التنفيذيين، بل هو خيار نظرائهم في الشركات المنافسة(Paschou et.al, 2020;p 283).
ثانياً: التكنولوجيا المالية
مفهوم التكنولوجيا المالية
تُعرَّف التكنولوجيا المالية بأنها قطاع جديد في الصناعة المالية يستخدم التكنولوجيا لتسهيل مجموعة متنوعة من العمليات المالية، بدءًا من التجارة والشركات وصولًا إلى خدمات التجزئة للمستهلكين، حيث تتكون هذه الصناعة من شركات تعمل على تحسين كفاءة الخدمات المالية (Antwi-Wiafe et.al, 2023;p425), كما تُعرَّف التكنولوجيا المالية هي ابتكار في مجال تقييم رأس المال، والصرف، والإنفاق، وتقييم الأصول، وتُقدم ابتكارات محاسبية جديدة مرتبطة بالتكنولوجيا المالية الحالية (PH, 2023;p146), كما تُعرَّف أيضاً بأنها تقديم الخدمات المالية من خلال التكنولوجيا المدعومة بالخوارزميات، مما يُبسط ويُؤتمت تقديم الخدمات المالية، ويخلق فرصاً استثمارية جديدة ومصادر دخل جديدة من خلال نماذج أعمال جديدة (Sampat et.al, 2024;p41), كما يمكن تعريف التكنولوجيا المالية بأنها حل مالي متطور ومبتكر مدعوم بتكنولوجيا المعلومات، ويهدف إلى تحسين وأتمتة تقديم الخدمات المالية، ولكن في الوقت نفسه، تُشكل التكنولوجيا المالية أيضاً العديد من المخاطر على انتقال السياسة النقدية والاستقرار المالي(Mittal et.al, 2023;p1709),
أيضاً تشير التكنولوجيا المالية إلى استخدام التكنولوجيا التي تتيح النمو أو التطور التدريجي في مجال الخدمات المالية، كما تُتيح الابتكار المالي الذي يؤدي إلى ظهور أشياء وأشكال وتطبيقات وعمليات أو محتوى ذي صلة جديدة تؤثر على الأسواق والمؤسسات والخدمات المالية(Shah et.al, 2023;p1132), كما تشير التكنولوجيا المالية أيضاً بأنها استخدام التكنولوجيا والتقنيات الرقمية الحاسوبية في الخدمات المالية، وهي تُحدث تغييرًا جذريًا في طريقة عمل المؤسسات المالية (Sangwan et.al, 2020;p270), كما تشير التكنولوجيا المالية إلى استخدام وتطبيق التقنيات المالية المتقدمة لتحسين الخدمات والمعاملات المالية وعمليات صنع القرار، وتشمل هذه التقنيات المدفوعات عبر الهاتف المحمول، ومنصات البلوك تشين، والأدوات المالية المدعومة بالذكاء الاصطناعي، والمنصات المالية السحابية، وحلول الخدمات المصرفية الرقمية، كما يساهم تبني التكنولوجيا المالية في خفض تكلفة المعاملات، وزيادة الكفاءة، وتمكين الإدارة المالية في الوقت الفعلي من خلال أتمتة العمليات المالية ورفع مستوى شفافية البيانات (Ayodeji et.al, 2024;p146).
من خلال ما سبق يتضح أن التكنولوجيا المالية هي تكنولوجيا اتصالات، وتُعنى بدراسة القدرات المالية الحالية من خلال استكشاف العوامل التي تزيد من تبني التكنولوجيا المتعلقة بالإدارة المالية، وتلك التي تعيقه، وتأثير استخدام الخدمات المالية على القدرة المالية، كما تُمكّن المستهلكين من استخدام خدمات مالية متاحة بسهولة عبر أجهزتهم المحمولة، مما يُقلل من التفاعل مع مقدمي الخدمات التجارية، إذ لم يعد المستهلكون مُلزمين بالذهاب إلى البنوك أو المؤسسات المالية.
أهمية التكنولوجيا المالية
إن لاستخدام التكنولوجيا المالية أهمية كبيرة للمؤسسات والأفراد إذ تتضح أهميتها في النقاط الآتية: (Khalifa & Al-Makhlafi, 2026;p456), (Farida et.al, 2021;p88).
تسهم في تعزيز الشمول المالي، حيث تصبح الخدمات المالية متاحة لكافة الأفراد بغض النظر عن مستوى الدخل الذي يتمتع به الفرد، كما تسهم في تنويع الأنشطة الاقتصادية عبر تبني استخدام أحدث الابتكارات المالية التي مكنت المؤسسات المالية وغير المالية لتقديم خدماتها للفئات غير المتعاملة مع المؤسسات البنكية، وأصبح بإمكان الأشخاص استخدام الخدمات المالية عبر استخدام التطبيقات المالية الرقمية.
تسهيل الوصول إلى مصادر التمويل البديلة بما يدعم تنفيذ المشاريع التي تنعكس إيجاباً على الأفراد، وأيضاً على تطور المجتمع وتحسين جودة الخدمات.
دعم الاستقرار المالي وتسريع التحصيل المالي من خلال توظيف التكنولوجيا المالية واستخدام أدواتها الرقابية في تعزيز الامتثال للتشريعات وإدارة المخاطر بكفاءة، كما تسهم أيضاً في الحد من التجاوزات المالية والأخطاء.
المساعدة في إدارة عمليات التجارة الخارجية وتحويلات العاملين في الخارج عبر توفير وسائل دفع عابرة للحدود تتميز بالكفاءة وانخفاض التكاليف، كما تساعد إنجاز المعاملات الحكومية وإجراء عمليات الدفع عبر تطبيقات الدفع الإلكتروني في أي وقت ومن أي مكان عبر استخدام تطبيقات ومواقع الخدمات الحكومية الرقمية.
يؤدي استخدام وسائل الدفع الإلكتروني إلى رفع الأداء الحكومي، مما يتطلب العمل على تسريع الإصلاحات لسد الثغرات في الأطر التنظيمية وحماية المستهلك والمستفيد وتعزيز الأمن المعلوماتي وأيضاً استخدام أدوات الترابط الشبكي والمعلوماتي الأفقي بين كافة المؤسسات الحكومية والشراكة مع المؤسسات الخاصة العاملة داخل الدولة.
أهداف التكنولوجيا المالية
إن استخدام تقنيات وأدوات وتطبيقات التكنولوجيا المالية تحقق مجموعة من الأهداف للمؤسسات والأفراد وهي على النحو الآتي:( Abdulreda & Harjan, 2020;p129).
خفض تكلفة الحصول على الخدمات المالية، حيث أثبت استخدام التكنولوجيا المالية الحصول على خدمات مالية منخفضة التكاليف مقارنة بالخدمات التقليدية، كما أنها تسمح لأكبر عدد من المستخدمين الوصول إلى الخدمات المالية والخاصة المؤسسات والأفراد غير المخدومين مصرفياً أو الذي لا يمتلكون حسابات بنكية، حيث أصبح من خلال ما توفره هذه التكنولوجيا الحصول على الخدمات.
تعزز الخصوصية أكبر للمؤسسات والأفراد، إذ إن منتجات وخدمات التكنولوجيا المالية مصممة لتلبي رغبات الزبائن والمستفيدين وبشكل يفوق التوقعات، فكل بنك له حاجات مختلفة عن المؤسسات المالية الأخرى، ويمكن الوصول إلى ذلك من خلال عدد من القنوات.
السرعة في تقديم الخدمات المالية، مما يسهل إنجاز المعاملات، إذ يعود ذلك بسبب اعتماد التكنولوجيا المالية على التقنيات الرقمية لإنجاز الإجراءات والعمليات، وهذا يعني توفير وتيرة أسرع للخدمات.
إن منتجات وخدمات التكنولوجيا المالية ذات انتشار واسع ولا تنحصر ضمن نطاق جغرافي محدود بل أنها خدمات عابرة للحدود، حيث يمكنها خدمة زبائن لا ينتمون لبقعة جغرافية واحدة.
المقارنة، إن خدمات التكنولوجيا المالية تمكن الزبائن والمستفيدين من المواطنين والمؤسسات المقارنة بين العديد من المؤسسات المالية من حيث الخدمة المالية والأسعار.
تعدد مجالات التكنولوجيا المالية، حيث تغطي هذه التكنولوجيا مجموعة من القطاعات الهامة منها قطاع المدفوعات أو ما يسمى الدفع الرقمي وهو القطاع الأكثر تقدماً والأكثر ترابطاً أفقياً، حيث يقدم الخدمات المالية من خلال التكنولوجيا المالية خدمات دفع الفواتير وحلول الدفع عبر الإنترنت واستخدام التطبيقات المالية المحملة على الأجهزة المحمولة، بالإضافة إلى المحافظ الإلكترونية.
خصائص التكنولوجيا المالية
يحقق استخدام تقنيات التكنولوجيا المالية مجموعة من الخصائص التي تتمثل على النحو الآتي(Harfoush, 2019;p730).
تمثل مجموعة من المهارات والطرق والأدوات المالية التي تمكن المؤسسات من توفير البيئة والخدمات المالية التي تلبي احتياجات ورغبات المستفيدين وكافة الأشخاص والمؤسسات التي تتعامل بشكل مباشر مع المؤسسات والتي تقوم بالاستفادة من خدماتها.
تعد التكنولوجيا المالية بأدواتها ومفاهيمها المختلفة ليست هدفاً في حد ذاته بل الأداة الحديثة المبتكرة التي تستخدمها المؤسسات المالية وغير المالية لتحقيق أهدافها التي تتمثل في توظيف واستخدام الابتكارات المالية الحديثة لتلبية احتياجات الأفراد والمؤسسات على اختلاف أنشطتها.
لا يقتصر تطبيق التكنولوجيا المالية على أداء الخدمات المالية بل يتعدى ذلك ليشمل الأساليب التنظيمية والإدارية المختلفة التي تسهل تقديم الخدمات للمستفيدين.
تمكن المؤسسات المالية وغير المالية من الاستفادة من هذه الابتكارات في تطوير الخدمات المالية طبقاً للتطور الحاصل في التقنيات الرقمية وجعلها تتلاءم عمل المؤسسات والأفراد.
تهيئة قواعد بيانات ضخمة خاصة بالزبائن والمستفيدين تمكنهم من الحصول على خدمات مالية أخرى كالدفع الإلكتروني دون الحاجة إلى استخدام الوسائل التقليدية، إذ إن هذه الخدمات ساهمت في خفض التكاليف وسرعة إنجاز الخدمة وخفض معدل زمن تقديم الخدمة.
أبعاد التكنولوجيا المالية:
اعتمد الباحث لقياس التكنولوجيا المالية على الأبعاد الأكثر ملاءمة لمجتمع البحث المستهدف وهي (المدفوعات التكنولوجية، الرقابة المالية التكنولوجية) بالاعتماد على دراسة (Hamou Iskandar, 2020;P108).
البُعد الأول: المدفوعات التكنولوجية: تشير إلى عمليات الدفع الرقمي وأيضاً حلول الدفع الرقمي أو ما يسمى الدفع الإلكتروني بدلاً عن طرق الدفع التقليدي والتركيز على كيفية تحسين عمليات الدفع من حيث الكفاءة والأمان والخصوصية والدقة والسرعة وراحة المستفيدين، حيث اطلقت التكنولوجيا المالية سلسلة من التطبيقات والخدمات المالية الرقمية الموجهة للأفراد والمؤسسات الحكومية والخاصة للعديد من أشكال الدفع وفقاً لأهداف واحتياجات المستفيدين وتسهيل إجراءات الدفع الإلكتروني في أي وقت ومن أي مكان وبأقل التكاليف(Hamou Iskandar, 2020;P101).
البُعد الثاني: الرقابة المالية التكنولوجية: تشير إلى عملية التأكد من كفاءة وفاعلية العمليات المالية والرقابة على الأداء المالي التكنولوجي وذلك وفقاً للقوانين والتعليمات والإجراءات المتبعة ثم العمل على إجراء تشخيص الأداء من أجل تحديد الخلل والضعف ومعالجة الأخطاء ومنع تكرار حدوثها ثم تحسين عمليات الامتثال والالتزام في المؤسسات المالية وغير المالية التي تستخدم التطبيقات المالية، إذ إن تطبيق التقنيات الرقمية في الرقابة المالية التكنولوجية تؤدي إلى تسهيل التعاون والشراكة بين المؤسسات المالية والدول لتقليل اختراقات المالية والحد من عمليات غسل الأموال وحالات السرقة والاختلاس(2Hamou Iskandar, 2020;P10).
المبحث الثالث: الجانب التطبيقي للبحث
أولاً- مجتمع البحث: يتكون مجتمع الدراسة من جميع العاملين في قسم التدقيق والرقابة الداخلية في مديرية تربية البصرة والبالغ عددهم (185).
ثانياً: عينة الدراسة: نظراً لصغر حجم مجتمع البحث المستهدف استخدم الباحث أسلوب الحصر الشامل من خلال استهداف جميع أفراد مجتمع البحث، تم تحديد هذا العدد من خلال التواصل مع مديرية تربية البصرة.
ثالثاً: المعاينة الأولية للبيانات:
تمثل مجتمع الدراسة بقسم التدقيق والرقابة الداخلية في مديرية تربية البصرة، وبتطوير الاستبيان بعد الرجوع إلى الأدبيات ذات العلاقة بموضوع الدراسة، تم الاعتماد على استبيان إلكتروني لإجراء مسح شامل لآراء العاملين في القسم المستهدف، وتمت المتابعة مع العاملين في القسم وشرح الهدف من الاستبيان مع تقديم الإرشادات المطلوبة، وتمت هذه العملية خلال شهر أغسطس من صيف عام 2026، ويبلغ العدد الكلي للعاملين في القسم 185، وبتطبيق أسلوب الحصر الشامل، بلغ عدد الاستبيانات التي وصلت إلى النموذج الإلكتروني 179 استبيان، جرى الاطلاع على محتواها من خلال معاينة وجود نمط إجابة متكرر، وهذا ما بين أن استبيان واحد كان يحتوي على إجابات متكررة على غالبية الفقرات في الاستبيان، لذلك تم اعتباره استبيان تالف وتم حذفه من ملف البيانات.
يلي ذلك تم ترميز الملف وتشغيله ضمن بيئة عمل برنامج SPSS، وبذلك بدأت عملية المعاينة الأولية للبيانات، حيث أن البيانات تم مسبقاً التحقق من وجود أنماط في الإجابة، لذلك تم الانتقال إلى التحقق من وجود المشاهدات المتطرفة والتي تعرف بـ (Outliers)، حيث أن المشاهدات المتطرفة تؤدي إلى تشويه نتائج تقدير الاختبارات الإحصائية، واستخدمت هذه الدراسة طريقة مسافة كوك (Cook’s distance)، والتي تعتبر المشاهدة متطرفة اذا سجلت معامل أعلى من مستوى 0.1 بناءً على توصيات (Weinberg & Abramowitz, 2008). بجمع معاملات مسافة كوك في هذه الدراسة، لوحظ أن 3 مشاهدات كانت بمعاملات مسافة كوك أعلى من مستوى 0.1، وهي بذلك تعتبر مشاهدات متطرفة، لذلك تم حذفها من عينة الدراسة، وترتب على مرحلة المعاينة الأولية للبيانات صافي عينة يبلغ 175، وهي العينة التي تم متابعة إجراء التحليل الإحصائي لها.
رابعاً: أداة الدراسة: تم إعداد أداة الدراسة الحالية والتي تتمثل في الاستبانة لجمع البيانات الأولية عن متغيرات الدراسة، والتي تكونت من الأجزاء التالية:
الجزء الأول المعلومات الشخصية والوظيفية: واشتملت على خمسة متغيرات وهي (الجنس، المستوى العلمي، العمر، عدد سنوات الخبرة , المسمى الوظيفي)
الجزء الثاني: يتناول فقرات التي تقيس التحول الرقمي.
الجزء الثالث: يتناول فقرات أبعاد التي تقيس التكنولوجيا المالية وهي (المدفوعات التكنولوجية، الرقابة المالية التكنولوجية).
الجدول رقم (1): أقسام الاستبانة
| الجزء | البُعد | الفقرات |
|---|---|---|
| التحول الرقمي | التحول الرقمي | تسعى مديريتنا جاهدةً إلى رقمنة كل ما هو ممكن.وظّفت مديريتنا التحول الرقمي لتحسين وإنشاء خدمات ومنتجات وحلول رقمية جديدة.تسعى مديريتنا إلى تقليل العمل اليدوي والاعتماد على أتمتة العمليات.تجمع مديريتنا كميات هائلة من البيانات من مصادر متعددة.تطمح مديريتنا إلى استخدام التقنيات الرقمية في أنشطة إضافية.تسعى مديريتنا جاهدةً إلى استخدام التكنولوجيا الرقمية لتحسين جودة الخدمات.تسعى مديريتنا جاهدةً نحو تبادل المعلومات الرقمية. |
| المجموع | 7 | |
| التكنولوجيا المالية | المدفوعات التكنولوجية | تعتمد مديريتكم على الدفع الإلكتروني بدلاً من الدفع التقليدي.يوجد في مديريتكم أشكال متنوعة من الدفع الإلكتروني كالدفع من المحافظ والحسابات البنكية بما يتناسب مع احتياجات المستفيدين.تتيح مديريتكم للمستفيدين والمراجعين إجراء دفع للمستحقات عليهم إلكترونياً في أي وقت وبشكل آمن.توفر مديريتكم الخصوصية الكاملة للمستفيدين والمراجعين لعمليات الدفع الإلكتروني. |
| الرقابة المالية التكنولوجية | تراقب مديريتكم إلكترونياً أداء العمليات المالية فيها.تطبق مديريتكم التدقيق الإلكتروني على كافة المعاملات في الدائرة المالية.تحدد مديريتكم المشاكل التي تعيق تقديم الخدمات المالية إلكترونياً.تطور مديريتكم أدوات الرقابة المالية باستمرار تحقيق الكفاءة في عمل الدائرة المالية. | |
| المجموع | 8 | |
| مجموع الاستبانة | 15 | |
المصدر: بالاعتماد على الدراسات السابقة
وبعد تصميم الاستبانة الأولية طبقاً لما تم مراجعته من دراسات وأدبيات سابقة تتعلق بموضوع البحث ومن أمثلتها (Kobusingye et.al, 2026;p22),(Chen & Wang, 2024;p9), (Hamou Iskandar, 2020;P108).
خامسا- مقاييس الدراسة: في بناء استبيان الدراسة تم استخدام مقياس ليكرت الخماسي (Likert 5 points scale) والذي يقدم خمس درجات للاتفاق على بنود الاستبيان (اتفق بشدة 5، اتفق 4، محايد 3، لا اتفق 2، ولا اتفق بشدة 1). ولعرض الدرجة الكلية لموافقة المبحوثين على متغيرات الدراسة تم الاعتماد على المقياس الثلاثي والذي يصنف المتوسطات الحسابية كالاتي: المتوسطات الحسابية بين (1 – 2.339) تعكس درجة اتفاق منخفضة، المتوسطات الحسابية بين (2.34 – 3.669) تعكس درجة اتفاق متوسطة، والمتوسطات الحسابية بين (3.67 – 5.00) تعكس درجة اتفاق مرتفعة. حيث يبلغ طول الفئة في هذا المقياس 1.33، وتم احتسابه بطرح الحد الأدنى للمقياس الخماسي من الحد الأعلى له، ثم قسمة الناتج على 3، وهو عدد فئات المقياس الثلاثي، وذلك وفقًا للمعادلة التي قدمها Bougie & Sekaran (2019)
سادساً: الأساليب والأدوات الإحصائية: قام تحليل البيانات على تطبيق عدة اختبارات وأدوات إحصائية من خلال الحزمة الإحصائية للعلوم الاجتماعية (The statistical package for social sciences) نسخة 27، وتنوعت الاختبارات الإحصائية لتشمل معاملات الالتواء والتفلطح لمعاينة التوزيع الطبيعي للبيانات، معاملات كرونباخ ألفا ومعاملات ارتباط بيرسون لاختبار الجودة الإحصائية للاستبيان، الإحصاءات الوصفية والتي تشمل التكرارات والنسب المئوية، المتوسطات الحسابية والانحرافات المعيارية، وأخيراً، نماذج الانحدار الخطي المتعدد والبسيط لاختبار فرضيات الدراسة.
سابعاً: معاينة الثبات الإحصائي لأداة الدراسة
تعتبر أداة الدراسة التي تقوم بجمع البيانات ذات ثبات إحصائي إذ تبين قدرتها على إعادة قياس المصطلح النظري بشكل ثابت في كل مرة يتم فيها إعادة استخدام الأداة لقياس ذات المصطلح وفي ظروف مماثلة، وإحصائياً يتم تطبيق معادلة كرونباخ ألفا والتي تختبر مستويات الثبات الإحصائي للمقياس، وتتراوح قيمة هذه المعادلة بين-1 إلى +1 حيث يبلغ أدنى مستوى مقبول للتحقق من الثبات الإحصائي 0.60، ويعتبر حد 0.70 أفضل للحصول على مستويات أعلى من الثبات الإحصائي، وهذا وفقاً لتوصيات كل من (Bougie & Sekaran, 2019). تشير النتائج التي تم عرضها في الجدول رقم (2) أن نتائج معادلة كرونباخ ألفا تجاوزت حد 0.60 لكافة المقاييس في الأداة، وكانت مستويات المعامل جيدة بل وتجاوز غالبيتها مستوى 0.70، وهو الحد الموصى به لمستويات أعلى من الثبات الإحصائي للأداة، وهو ما يثبت تمتع هذه الأداة بالثبات الإحصائي الجيد.
الجدول رقم (2): معامل كرونباخ ألفا للتحقق من الثبات الإحصائي لأداة الدراسة (ن= 175)
| المجال | عدد الفقرات | كرونباخ ألفا |
|---|---|---|
| متغير التحول الرقمي | 7 | 0.802 |
| مجال المدفوعات التكنولوجية | 4 | 0.652 |
| مجال الرقابة المالية التكنولوجية | 4 | 0.789 |
| متغير التكنولوجيا المالية | 8 | 0.832 |
المصدر: إعداد الباحث اعتمادا على نتائج برنامج SPSS
ثامناً: معاينة الاتساق الداخلي لأداة الدراسة
كما وتعتبر أداة الدراسة ذات اتساق داخلي جيد عندما تتشارك وتساهم جميع الفقرات في تكوين التباين المشترك لكل مجال، حيث أن كل فقرة في مقياس المجال تعتبر مكون من التباين الخاص بالمجال، ولهذا يتحقق الاتساق عندما يثبت إسهام كل فقرة في تكوين التباين الكلي للمجال، ومن خلال الإحصاء، يتم التأكد من الاتساق الداخلي من خلال معاملات ارتباط بيرسون بين كل فقرة والدرجة الكلية للمجال، ويشير (Pallant, 2020) إلى أن متطلبات الاتساق الداخلي تتحقق عندما تسجل كل فقرة داخل مقياس المجال علاقة ارتباط طردية مع مجالها، ويشترط أن تتجاوز علاقة الارتباط أدنى مستوى وهو 0.20، كما ويجب أن تكون العلاقات دالة إحصائياً عند مستوى الدلالة 0.01. وفقاً للنتائج التي جمعها الجدول رقم (3)، فإن النتائج تؤكد مستويات جيدة من الاتساق الداخلي في الأداة، إذ أن جميع العلاقات المسجلة دالة إحصائياً عند مستوى الدلالة 0.01، وجميعها طردية وأعلى من مستوى 0.20، وهذا يعكس مستويات جيدة من الاتساق الداخلي للأداة.
الجدول رقم (3): معامل ارتباط بيرسون بين الفقرات ومجالاتها للتحقق من الاتساق الداخلي لأداة الدراسة (ن= 175)
| المجال | رمز الفقرة | علاقة الارتباط | المجال | رمز الفقرة | علاقة الارتباط |
|---|---|---|---|---|---|
| متغير التحول الرقمي | DT1 | 0.762** | مجال المدفوعات التكنولوجية | TP1 | 0.659** |
| DT2 | 0.651** | TP2 | 0.741** | ||
| DT3 | 0.698** | TP3 | 0.634** | ||
| DT4 | 0.646** | TP4 | 0.764** | ||
| DT5 | 0.678** | مجال الرقابة المالية التكنولوجية | TFC1 | 0.745** | |
| DT6 | 0.624** | TFC2 | 0.805** | ||
| DT7 | 0.673** | TFC3 | 0.753** | ||
| // | TFC4 | 0.826** | |||
**العلاقة دالة عند مستوى الدلالة الإحصائية (α ≤0.01 )
تاسعاً: توافق نموذج الدراسة مع الأساليب الإحصائية:
قبل تطبيق أي من الاختبارات الإحصائية على البيانات، فإنه لابد من التأكد من توافق البيانات مع الاختبارات الإحصائية، وتعتبر اعتدالية البيانات من أهم شروط التوافق، أما فيما يخص شرط خلو النموذج من الارتباط الخطي المتعدد، فنظراً إلى أن النموذج لا يحتوي على أبعاد للمتغير المستقل، فإن هذه المشكلة غير واردة لهذا لا يوجد حاجة لتطبيق أي من اختبارات الكشف عن الارتباط الخطي المتعدد. فيما يخص التحقق من اعتدالية البيانات، فإن تماثل ذيلي منحنى البيانات يقدم دليل ملموس على اعتدالية البيانات، وتعتبر ذيول المنحنى متماثلة عندما تخلو ذيول البيانات من مشاكل الالتواء الشديد أو التفلطح الشديد. يوصي (George, 2011) بمعاينة مؤشرات الالتواء والتفلطح للحكم على اعتدالية البيانات، يوصي بحدود مثلى لهذه المؤشرات وهي ± 2.3 لمعامل الالتواء و±3.6 لمعامل التفلطح. وفقاً للنتائج التي قدمها الجدول رقم (4)، فإن المستويات التي سجلها كلا المعاملين وقعت ضمن الحدود المثلى ولم تتجاوز لتحصل إلى مستويات مرتفعة، مما يدلل على اعتدالية البيانات، وهذا يؤكد على صحة البيانات للخضوع للاختبارات الإحصائية.
الجدول رقم (4): معامل الالتواء ومعامل التفلطح للتحقق من اعتدالية بيانات الدراسة (ن= 175)
| المجال | معامل الالتواء | معامل التفلطح |
|---|---|---|
| متغير التحول الرقمي | 0.106 | -0.032 |
| مجال المدفوعات التكنولوجية | -0.364 | 0.651 |
| مجال الرقابة المالية التكنولوجية | -0.123 | 0.561 |
| متغير التكنولوجيا المالية | -0.339 | 0.863 |
المصدر: إعداد الباحث اعتمادا على نتائج برنامج SPSS
عاشراً: الخصائص الديموغرافية والوظيفية لعينة الدراسة:
قدمت التكرارات والنسب المئوية في الجدول رقم (5) عرضاً للخصائص الديموغرافية والوظيفية لعينة الدراسة، وبينت النتائج بمجملها خصائص متنوعة ومثرية لعينة المبحوثين من حيث تنوعهم وتمتعهم بتأهيل أكاديمي مرتفع، سنوات خبرة جيدة، وهذا يعكس عموماً قدرة العينة الجيدة على الإجابة على استبيان الدراسة. جاء توزع المبحوثين كالاتي: النوع الاجتماعي: سجل الذكور (ن= 89، 50.9%)، بينما سجلت الإناث (ن= 86، 49.1%). العمر: سجلت الفئات العمرية النتائج الاتية: الفئة العمرية من 25 سنة إلى 30 سنة (ن= 2، 1.1%)، الفئة العمرية من 31 سنة إلى 35 سنة (ن= 33، 18.9%)، الفئة العمرية من 36 سنة إلى 40 سنة (ن= 79، 45.1%)، الفئة العمرية من 41 سنة إلى 45 سنة (ن= 37، 21.1%)، الفئة العمرية من 46 سنة إلى 50 سنة (ن= 18، 10.3%)، والفئة العمرية 51 سنة فأكثر (ن= 6، 3.4%). أما نتائج المؤهل العلمي فقد كانت كما يلي: مؤهل دبلوم فأقل (ن= 6، 3.4%)، ومؤهل بكالوريوس (ن= 131، 74.9%)، ومؤهل ماجستير (ن= 38، 21.7%).
بينما جاءت نتائج سنوات الخبرة وفق الاتي: فئة 5 سنوات فأقل (ن= 8، 4.6%)، فئة من 5 سنوات إلى 10 سنوات (ن= 101، 57.7%)، فئة من 11 سنة إلى 15 سنة (ن= 57، 32.6%)، فئة من 16 سنة إلى 20 سنة (ن= 5، 2.9%)، وفئة من 21 سنة إلى 25 سنة (ن= 4، 2.3%). أخيراً، حلت نتائج المسميات الوظيفية كما يلي: مسمى مدير حسابات (ن= 4، 2.3%)، مسمى معاون مدير حسابات (ن= 4، 2.3%)، مسمى مدير تدقيق (ن= 6، 3.4%)، مسمى معاون مدير تدقيق (ن= 8، 4.6%)، مسمى مدقق (ن= 56، 32.0%)، ومسمى محاسب (ن= 97، 55.4%).
الجدول رقم (5): التكرارات والنسب المئوية لعرض الخصائص الديموغرافية والوظيفية لعينة الدراسة (ن= 175)
| الخاصية | الفئة | التكرار | النسبة |
|---|---|---|---|
| النوع الاجتماعي | ذكر | 89 | 50.9% |
| أنثى | 86 | 49.1% | |
| العمر | من 25 سنة إلى 30 سنة | 2 | 1.1% |
| من 31 سنة إلى 35 سنة | 33 | 18.9% | |
| من 36 سنة إلى 40 سنة | 79 | 45.1% | |
| من 41 سنة إلى 45 سنة | 37 | 21.1% | |
| من 46 سنة إلى 50 سنة | 18 | 10.3% | |
| 51 سنة فأكثر | 6 | 3.4% | |
| المؤهل العلمي | دبلوم فأقل | 6 | 3.4% |
| بكالوريوس | 131 | 74.9% | |
| ماجستير | 38 | 21.7% | |
| دكتوراه | — | — | |
| سنوات الخبرة | 5 سنوات فأقل | 8 | 4.6% |
| من 5 سنوات إلى 10 سنوات | 101 | 57.7% | |
| من 11 سنة إلى 15 سنة | 57 | 32.6% | |
| من 16 سنة إلى 20 سنة | 5 | 2.9% | |
| من 21 سنة إلى 25 سنة | 4 | 2.3% | |
| 26 سنة فأكثر | — | — | |
| المسمى الوظيفي | مدير حسابات | 4 | 2.3% |
| معاون مدير حسابات | 4 | 2.3% | |
| مدير تدقيق | 6 | 3.4% | |
| معاون مدير تدقيق | 8 | 4.6% | |
| مدقق | 56 | 32.0% | |
| محاسب | 97 | 55.4% |
المصدر: إعداد الباحث اعتمادا على نتائج برنامج SPSS
الحادي عشر: عرض التحليل الوصفي لمتغيرات الدراسة: بالاعتماد على المتوسطات الحسابية والانحرافات المعيارية، عرض الجدول التحليل الوصفي لمتغيرات النموذج، وبينت النتائج مؤشرات جيدة فيما يخص مسيرة مديرية تربية البصرة في كل من التحول الرقمي والتكنولوجيا المالية، إلا أنه على الرغم من هذه المؤشرات الجيدة والمتمثلة بمستويات متوسطة من المسيرة الرقمية والتكنولوجية، إلا أنه يمكن للمديرية الوصول إلى مستويات أعلى في هذا المجال. سجلت المتوسطات الحسابية لجميع المتغيرات درجات متوسطة من الموافقة إذ سجل متغير التحول الرقمي متوسط حسابي (3.54)، بينما سجل متغير التكنولوجيا المالية متوسط حسابي عام (3.61)، وسجل المجالين أيضاً درجات موافقة متوسطة كالاتي: مجال المدفوعات التكنولوجية (3.66)، ومجال الرقابة المالية التكنولوجية (3.56). كما وسجلت جميع الانحرافات المعيارية مستويات منخفضة لم تصل إلى مستوى 1، وهذا يبرز تجمع الإجابات حول المتوسطات الحسابية الخاصة بها، مما يعكس الإجماع والتقارب بين المبحوثين.
الجدول رقم (6): المتوسطات الحسابية والانحرافات المعيارية لعرض التحليل الوصفي لمتغيرات النموذج (ن= 175)
| المجال | المتوسط الحسابي | الانحراف المعياري | الرتبة | الدرجة |
|---|---|---|---|---|
| متغير التحول الرقمي | ||||
| المتوسط الحسابي العام | 3.54 | 0.63 | — | متوسطة |
| متغير التكنولوجيا المالية | ||||
| مجال المدفوعات التكنولوجية | 3.66 | 0.63 | 1 | متوسطة |
| مجال الرقابة المالية التكنولوجية | 3.56 | 0.48 | 2 | متوسطة |
| المتوسط الحسابي العام | 3.61 | 0.52 | — | متوسطة |
المصدر: إعداد الباحث اعتمادا على نتائج برنامج SPSS
الثاني عشر: نتائج اختبار فرضيات الدراسة
ينتقل هذا الجزء إلى عرض النتائج التي تعتبر جوهر هذه الدراسة، وهو بالكشف عن نتائج اختبار الفرضيات والتي تم اختبارها من خلال كل من علاقة ارتباط بيرسون ونموذج الانحدار الخطي البسيط، وكانت النتائج كالاتي:
الفرضية الرئيسة الأولى: توجد علاقة ارتباط بين التحول الرقمي واستخدام التكنولوجيا المالية في مديرية تربية البصرة.
عرض الجدول رقم (7) نتائج اختبار هذه الفرضية من خلال علاقة ارتباط بيرسون بين المتغيرات:
الجدول رقم (7): علاقات ارتباط بيرسون لعرض اختبار الفرضية الرئيسة الأولى (ن= 175)
| المجال | متغير التحول الرقمي |
|---|---|
| مجال المدفوعات التكنولوجية | 0.612** |
| مجال الرقابة المالية التكنولوجية | 0.701** |
| متغير التكنولوجيا المالية | 0.692** |
العلاقة دالة عند مستوى الدلالة الإحصائية (α ≤0.01 )
بينت نتائج علاقات ارتباط بيرسون علاقات طردية دالة إحصائياً بين متغيرات النموذج، كما وكانت جميع العلاقات دالة إحصائياً عند مستوى الدلالة الإحصائية 0.01، وتشير هذه العلاقات الطردية إلى أن ارتفاع مستويات التحول الرقمي يؤدي إلى ارتفاع مستويات التكنولوجيا المالية عموماً، وارتفاع مستوياتها مجالاتها أيضاً. سجلت العلاقة بين متغير التحول الرقمي ومتغير التكنولوجيا المالية (0.692**)، وسجلت العلاقة بين متغير التحول الرقمي ومجال المدفوعات التكنولوجية (0.612**)، وسجلت العلاقة بين متغير التحول الرقمي ومجال الرقابة المالية التكنولوجية (0.701**). وفقاً للنتائج السابقة فإنه يمكن دعم الفرضية الرئيسة الأولى.
الفرضية الرئيسية الثانية: يوجد أثر للتحول الرقمي على استخدام التكنولوجيا المالية بأبعادها (المدفوعات التكنولوجية، الرقابة المالية التكنولوجية) في مديرية تربية البصرة.
تم تطبيق نموذج الانحدار الخطي البسيط لاختبار الفرضية الرئيسية الثانية ويقدمها الجدول رقم (8):
الجدول رقم (8): نموذج الانحدار الخطي البسيط لعرض اختبار الفرضية الرئيسة الثانية (ن= 175)
| نموذج الانحدار الخطي | معامل الارتباط R | معامل التباين المفسر R2 | قيمة F | دالة النموذج | |
|---|---|---|---|---|---|
| 0.692 | 0.479 | 158.859 | 0.000* | ||
| المتغير المستقل | المعاملات غير القياسية | المعاملات القياسية | اختبار (T) | ||
| قيمة b | الخطأ المعياري | قيمة بيتا (β) | قيمة (T) | الدالة | |
| القيمة الثابتة (a) | 1.583 | 0.164 | — | 9.664 | 0.000* |
| التحول الرقمي | 0.573 | 0.045 | 0.692 | 12.604 | 0.000* |
المتغير التابع: التكنولوجيا المالية في مديرية تربية البصرة
الأثر دال إحصائياً عند مستوى الدلالة الإحصائية (α ≤ 0.05)
عرض الجدول رقم (8) نتائج معادلة الانحدار الخطي البسيط، وبينت وجود أثر معنوي عند مستوى الدلالة الإحصائية 0.05 للتحول الرقمي على التكنولوجيا المالية في مديرية تربية البصرة، سجل النموذج معامل F محسوب بلغ (158.859). سجل النموذج معامل ارتباط R بلغ (0.692)، وهذا يشير إلى علاقة ارتباط إيجابية بمستوى متوسط، أي كلما ارتفعت مستويات التحول الرقمي، قابلها ارتفاع بدرجة متوسطة في التكنولوجيا المالية، وهو ما يفترضه نموذج الدراسة، كما سجل معامل التباين المفسر R2 في النموذج (0.479)، وهذا يعني أن 47.9% من التباين في حصول التكنولوجيا المالية سببها التحول الرقمي، مما يدلل على جوهرية التحول الرقمي في تفسير التكنولوجيا المالية. أخيراً، سجل معامل بيتا (.692)، مما يعني أن كل 1% من التحول الرقمي يقابلها تحسين بمقدار 69.2% في التكنولوجيا المالية. تشير النتائج السابقة إلى إمكانية دعم الفرضية الرئيسة الثانية.
يوجد أثر للتحول الرقمي على استخدام المدفوعات التكنولوجية في مديرية تربية البصرة
تم تطبيق نموذج الانحدار الخطي البسيط لاختبار الفرضية الفرعية الاولى ويقدمها الجدول رقم (9):
الجدول رقم (9):نموذج الانحدار الخطي البسيط لعرض اختبار الفرضية الفرعية الأولى (ن= 175)
| نموذج الانحدار الخطي | معامل الارتباط R | معامل التباين المفسر R2 | قيمة F | دالة النموذج | |
|---|---|---|---|---|---|
| 0.612 | 0.375 | 103.596 | 0.000* | ||
| المتغير المستقل | المعاملات غير القياسية | المعاملات القياسية | اختبار (T) | ||
| قيمة b | الخطأ المعياري | قيمة بيتا (β) | قيمة (T) | الدالة | |
| القيمة الثابتة (a) | 1.497 | 0.216 | — | 6.924 | 0.000* |
| التحول الرقمي | 0.610 | 0.060 | 0.612 | 10.178 | 0.000* |
المتغير التابع: المدفوعات التكنولوجية في مديرية تربية البصرة
الأثر دال إحصائياً عند مستوى الدلالة الإحصائية (α ≤ 0.05)
عرض الجدول رقم (9) نتائج معادلة الانحدار الخطي البسيط، و بينت وجود أثر معنوي عند مستوى الدلالة الإحصائية 0.05 للتحول الرقمي على المدفوعات التكنولوجية في مديرية تربية البصرة، سجل النموذج معامل F محسوب بلغ (103.596). سجل النموذج معامل ارتباط R بلغ (0.612)، وهذا يشير إلى علاقة ارتباط إيجابية بمستوى متوسط، أي كلما ارتفعت مستويات التحول الرقمي، قابلها ارتفاع بدرجة متوسطة في المدفوعات التكنولوجية، وهو ما يفترضه نموذج الدراسة، كما سجل معامل التباين المفسرR2 في النموذج (0.375)، وهذا يعني أن 37.5% من التباين في حصول المدفوعات التكنولوجية سببها التحول الرقمي، مما يدلل على جوهرية التحول الرقمي في تفسير المدفوعات التكنولوجية. أخيراً، سجل معامل بيتا (.612)، مما يعني أن كل 1% من التحول الرقمي يقابلها تحسين بمقدار 61.2% في المدفوعات التكنولوجية. تشير النتائج السابقة إلى إمكانية دعم الفرضية الفرعية الأولى.
يوجد أثر للتحول الرقمي على استخدام الرقابة المالية التكنولوجية في مديرية تربية البصرة،
تم تطبيق نموذج الانحدار الخطي البسيط لاختبار الفرضية الفرعية الثانية ويقدمها الجدول رقم (10):
الجدول رقم (10): نموذج الانحدار الخطي البسيط لعرض اختبار الفرضية الفرعية الثانية (ن= 175)
| نموذج الانحدار الخطي | معامل الارتباط R | معامل التباين المفسر R2 | قيمة F | دالة النموذج | |
|---|---|---|---|---|---|
| 0.701 | 0.491 | 166.991 | 0.000* | ||
| المتغير المستقل | المعاملات غير القياسية | المعاملات القياسية | اختبار (T) | ||
| قيمة b | الخطأ المعياري | قيمة بيتا (β) | قيمة (T) | الدالة | |
| القيمة الثابتة (a) | 1.669 | 0.149 | — | 11.182 | 0.000* |
| التحول الرقمي | 0.535 | 0.041 | 0.701 | 12.923 | 0.000* |
المتغير التابع: الرقابة المالية التكنولوجية في مديرية تربية البصرة
الأثر دال إحصائياً عند مستوى الدلالة الإحصائية (α ≤ 0.05)
عرض الجدول رقم (10) نتائج معادلة الانحدار الخطي البسيط، وبينت وجود أثر معنوي عند مستوى الدلالة الإحصائية 0.05 للتحول الرقمي على الرقابة المالية التكنولوجية في مديرية تربية البصرة، سجل النموذج معاملF محسوب بلغ (166.991). سجل النموذج معامل ارتباط R بلغ (0.701)، وهذا يشير إلى علاقة ارتباط إيجابية بمستوى مرتفع، أي كلما ارتفعت مستويات التحول الرقمي، قابلها ارتفاع بدرجة مرتفعة في الرقابة المالية التكنولوجية، وهو ما يفترضه نموذج الدراسة، كما سجل معامل التباين المفسرR2 في النموذج (0.491)، وهذا يعني أن 49.1% من التباين في حصول الرقابة المالية التكنولوجية سببها التحول الرقمي، مما يدلل على جوهرية التحول الرقمي في تفسير الرقابة المالية التكنولوجية. أخيراً، سجل معامل بيتا (.701)، مما يعني أن كل 1% من التحول الرقمي يقابلها تحسين بمقدار 70.1% في الرقابة المالية التكنولوجية. تشير النتائج السابقة إلى إمكانية دعم الفرضية الفرعية الثانية.
المبحث الرابع: الاستنتاجات والتوصيات
يحتوي هذا القسم من هذا البحث على أهم الاستنتاجات والتوصيات التي توصل اليها الباحث فيما يتعلق بأثر التحول الرقمي على استخدام التكنولوجيا المالية في مديرية تربية البصرة، من خلال القيام بإجراء التحليل الإحصائي وكذلك بالإضافة إلى ما احتواه الإطار النظري.
الاستنتاجات
أظهرت النتائج وجود مستوى متوسط للتحول الرقمي في مديرية تربية البصرة، ووجود مستوى متوسط للتكنولوجيا المالية، كما جاءت أبعاد التكنولوجيا المالية بمستوى متوسط وكانت على النحو الآتي: أولاً بُعد المدفوعات التكنولوجية، يليه بُعد الرقابة المالية التكنولوجية في مديرية تربية البصرة.
وجود علاقات ارتباط طردية بين التحول الرقمي والتكنولوجيا المالية، كما بينت أن ارتفاع مستويات التحول الرقمي يؤدي إلى ارتفاع مستويات التكنولوجيا المالية بدرجة مرتفعة في مديرية تربية البصرة.
وجود أثر معنوي إيجابي للتحول الرقمي على التكنولوجيا المالية في مديرية تربية البصرة، كما بينت النتائج وجود علاقة ارتباط إيجابية بين التحول الرقمي والتكنولوجيا المالية بمعنى أنه كلما ارتفعت مستويات التحول الرقمي، قابلها ارتفاع بدرجة متوسطة في التكنولوجيا المالية في مديرية تربية البصرة.
وجود أثر معنوي إيجابي للتحول الرقمي على المدفوعات التكنولوجية في مديرية تربية البصرة، كما بينت النتائج أيضاً وجود علاقة ارتباط إيجابية بمستوى متوسط، بمعنى أنه كلما ارتفعت مستويات التحول الرقمي، قابلها ارتفاع بدرجة متوسطة في المدفوعات التكنولوجية.
وجود أثر معنوي إيجابي للتحول الرقمي على الرقابة المالية التكنولوجية في مديرية تربية البصرة، كما بينت النتائج وجود علاقة ارتباط إيجابية بمستوى مرتفع، بمعنى أنه كلما ارتفعت مستويات التحول الرقمي، قابلها ارتفاع بدرجة مرتفعة في الرقابة المالية التكنولوجية.
هذه النتائج تبين أن مديرية تربية البصرة لديها برامج للتحول الرقمي وتعمل على مواكبة التحولات التقنية وإدخال هذه التقنيات في تنفيذ وإنجاز معاملاتها ورفع جودة الخدمات التي تقدمها للمستفيدين، كما يتضح أيضاً أن مديرية تربية البصرة لديها برامج للتكنولوجيا المالية، وعلى وجه الخصوص تواكب متطلبات المستفيدين من حيث إتاحة خدمات الدفع الرقمية عبر استخدام نظام الدفع الإلكتروني الخاص بوزارة التربية العراقية، وأيضاً لها ترابط افقي مع كافة التطبيقات المالية في العراق، إلا أنه يتوجب على مديرية تربية أن تعمل جاهدة على رفع مستوى التحول الرقمي وأيضاً الاعتماد الكامل على التكنولوجيا المالية لإتمام عمليات الدفع.
التوصيات
بناءً على النتائج التي توصل اليها هذا البحث والذي تناول أثر التحول الرقمي على استخدام التكنولوجيا المالية في مديرية تربية البصرة، تم تقديم عدداً من التوصيات العلمية والمستقبلية وهي على النحو الآتي:
التوصيات العلمية
توصي الدراسة لمديرية تربية البصرة باستثمار أعلى في التحول الرقمي، لمواكبة ما يستجد في هذا المجال والوصول إلى مستويات أعلى للتحول الرقمي.
توصي الدراسة لمديرية تربية البصرة باستمرار جهودها لتعزيز مستويات كل من استخدام المدفوعات التكنولوجية ووسائل الرقابة المالية التكنولوجية.
توصي الدراسة لمديرية تربية البصرة بالتطبيق الأمثل للتحول الرقمي لتعزيز دوره بشكل أفضل في دعم التكنولوجيا المالية.
ضرورة رفد المديرية الأجهزة والتقنيات الحديثة تماشيا مع التطورات الرقمية المتسارعة، وأيضاً العمل على تحديث أنظمة معلومات المديرية وجعلها تصبح أكثر سهولة في الاستخدام سواء للموظفين والمستفيدين.
يوصى للدراسات المستقبلية بالعمل على دراسة الجوانب الإدارية التي تعزز وتفعل الاستفادة من التكنولوجيا المالية والتحول الرقمي الذي تتبناه المديرية.
ضرورة الاهتمام بتطوير مهارات وقدرات الموظفين على استخدام التقنيات الرقمية الحديثة، لما التسريع في التحول الرقمي وأيضاً لسرعة إنجاز الخدمات المقدمة للمستفيدين تمهيداً لتصبح كافة خدمات المديرية الإلكترونية.
ضرورة تبني خدمة الدفع عبر الهاتف المحمول، وفهم العملاء من أجل تطبيق التقنيات المالية الناشئة.
ضرورة العمل على جعل نظام المديرية نظام متكامل من خلال تطبيق نظام تخطيط الموارد لجعل كافة أنظمة المديرية الداخلية لكل الأقسام متكاملة مع بعضها وأيضاً ترابطها مع الأنظمة الخارجية من الاستفادة من تقنيات الحوسبة السحابية والذكاء الاصطناعي في تطوير أعمال المديرية.
التوصيات المستقبلية
من خلال هذه الدراسة نوصي الباحثين بإجراء أبحاث مستقبلية:
إجراء أبحاث مستقبلية تتناول تأثير استخدام التقنيات الرقمية على جودة الخدمات للمستفيدين .
دراسة أثر استخدام التحول الرقمي على الأداء المالي في مديرية تربية البصرة.
دراسة أثر التكنولوجيا المالية على جودة الخدمات المالية في سياق المؤسسات العراقية.
دراسة أثر التحول الرقمي على جودة المعلومات المحاسبية في سياق المؤسسات العراقية.
دراسة دور التكنولوجيا المالية في إعداد التقارير المالية والتدقيق المالي لمنع الاحتيال في سياق المؤسسات العراقية.
دراسة أثر التحول الرقمي على جودة الرقابة الداخلية بوجود دعم الإدارة العليا كمتغير معدل في سياق المؤسسات العراقية.
دراسة أثر التكنولوجيا المالية على المرونة المالية والشمول المالي في سياق المؤسسات العراقية.
دراسة أثر استخدام تطبيقات التكنولوجيا المالية على رضا العملاء في سياق المؤسسات العراقية.
دراسة أثر التكنولوجيا المالية على الأداء المالي بوجود الابتكار التكنولوجي كمتغير معدل في سياق المؤسسات العراقية.
دراسة أثر التحول الرقمي على جودة التدقيق الداخلي بوجود مبادئ الحوكمة المؤسسية كمتغير معدل في سياق المؤسسات العراقية.
دراسة أثر الحوكمة الرقمية على تطبيق التكنولوجيا المالية في سياق المؤسسات المالية العراقية.
References:
Abdulreda, M. S., Kareem, H. M., & Harjan, S. A. (2020). Financial Technology and its Role in Achieving Sustainable Development. Cihan University-Erbil Journal of Humanities and Social Sciences, 4(2), 127-135. https://doi.org/10.24086/cuejhss.v4n2y2020.pp127-135
Amin, M., Gohar, M., & Ali, I. (2025). Impact of digital transformation on SME’s marketing performance: role of social media and market turbulence. Discover Sustainability, 6(1), 378. https://doi.org/10.1007/s43621-025-01228-3.
Antwi-Wiafe, K., Asante, G. N., & Takyi, P. O. (2023). Is financial technology a complement or substitute for domestic financial institutions in Ghana?. Journal of Financial Economic Policy, 15(4-5), 424-443. DOI 10.1108/JFEP-02-2023-0038.
Ayodeji, D. C., Oyeyipo, I., Nwaozomudoh, M. O., Isibor, N. J., Obianuju, E. A. B. A. M., & Onwuzulike, C. (2024). Modeling the future of finance: Digital transformation, fintech innovations, market adaptation, and strategic growth. World Journal of Innovation and Modern Technology, 8(6), 138-184. https://doi.org/10.56201/wjimt.v8.no6.2024.pg138.184.
Baiyere, A., Salmela, H., & Tapanainen, T. (2020). Digital transformation and the new logics of business process management. European journal of information systems, 29(3), 238-259. https://doi.org/10.1080/0960085X.2020.1718007.
Bergmann, M., Maçada, A. C. G., de Oliveira Santini, F., & Rasul, T. (2023). Continuance intention in financial technology: a framework and meta-analysis. International Journal of Bank Marketing, 41(4), 749-786. DOI 10.1108/IJBM-04-2022-0168.
Bondar, S., Hsu, J. C., Pfouga, A., & Stjepandić, J. (2017). Agile digital transformation of System-of-Systems architecture models using Zachman framework. Journal of Industrial Information Integration, 7, 33-43. 10.1016/j.jii.2017.03.001.
Bougie, R., & Sekaran, U. (2019). Research methods for business: A skill building approach. john wiley & sons.https://www.wiley-vch.
Butt, A., Imran, F., Helo, P., & Kantola, J. (2024). Strategic design of culture for digital transformation. Long Range Planning, 57(2), 102415. https://doi.org/10.1016/j.lrp.2024.102415.
Cennamo, C., Dagnino, G. B., Di Minin, A., & Lanzolla, G. (2020). Managing digital transformation: Scope of transformation and modalities of value co-generation and delivery. California Management Review, 62(4), 5-16. https://doi.org/10.1177/0008125620942136.
Chen, D., & Wang, S. (2024). Digital transformation, innovation capabilities, and servitization as drivers of ESG performance in manufacturing SMEs. Scientific Reports, 14(1), 24516. https://doi.org/10.1038/s41598-024-76416-8.
Chen, Y. (2017). Integrated and intelligent manufacturing: Perspectives and enablers. Engineering, 3(5), 588-595. https://doi.org/10.1016/J.ENG.2017.04.009.
Chouaibi, S., Festa, G., Quaglia, R., & Rossi, M. (2022). The risky impact of digital transformation on organizational performance–evidence from Tunisia. Technological Forecasting and Social Change, 178, 121571. 10.1016/j.techfore.2022.121571.
Chwiłkowska-Kubala, A., Cyfert, S., Malewska, K., Mierzejewska, K., & Szumowski, W. (2023). The impact of resources on digital transformation in energy sector companies. The role of readiness for digital transformation. Technology in Society, 74, 102315. https://doi.org/10.1016/j.techsoc.2023.102315.
Efawati, Y., Rachman, A., Andriani, R., & Veranita, M. (2025). Digital Transformation and Organizational Resilience: The Mediating Role of Digital Literacy. International Journal Administration, Business & Organization, 6(3), 457-471. https://ijabo.a3i.or.id/index.php/ijabo.
Farida, M. N., Soesatyo, Y., & Aji, T. S. (2021). Influence of Financial Literacy and Use of Financial Technology on Financial Satisfaction through Financial Behavior. International journal of education and literacy studies, 9(1), 86-95. http://dx.doi.org/10.7575/aiac.ijels.v.9n.1p.86.
Garzoni, A., De Turi, I., Secundo, G., & Del Vecchio, P. (2020). Fostering digital transformation of SMEs: a four levels approach. Management Decision, 58(8), 1543-1562. . https://doi.org/10.1108/MD-07-2019-0939.
George, D. (2011). SPSS for windows step by step: A simple study guide and reference, 17.0 update, 10/e. Pearson Education. https://books.google.com/books/about/SPSS_for_Windows_Step_by_Step
Guo, L., & Xu, L. (2021). The effects of digital transformation on firm performance: Evidence from China’s manufacturing sector. Sustainability, 13(22), 12844. https://doi.org/10.3390/su132212844.
Hamou Iskandar, Zahraa Jarallah. (2020). The role of financial technology in enhancing the effectiveness of financial inclusion. A standard study of the opinions of a sample of employees at the Mosul Bank for Development and Investment in Nineveh Governorate. Journal of Management and Economics, Volume (9), Issue (30). https://search.emarefa.net
Harfoush, Saida. (2019). Financial Technology: A Promising Industry in the Arab World. Scientific Horizons, 11(3), 724-744. https://doi.org/10.35554/1697-011-003-041.
Hess, T., Matt, C., Benlian, A., & Wiesböck, F. (2020). Options for formulating a digital transformation strategy. In Strategic information management (pp. 151-173). Routledge. https://doi.org/10.4324/9780429286797-7.
Hidayati, N. (2022). Digital transformation and human resources readiness: A strategic concept higher education value. International Journal of Economics, Business and Accounting Research (IJEBAR), 6(3), 1269-1277. https://jurnal.stie-aas.ac.id/index.php/IJEBAR.
Hinings, B., Gegenhuber, T., & Greenwood, R. (2018). Digital innovation and transformation: An institutional perspective. Information and organization, 28(1), 52-61. 10.1016/j.infoandorg.2018.02.004.
Hua, X., Huang, Y., & Zheng, Y. (2019). Current practices, new insights, and emerging trends of financial technologies. Industrial management & data systems, 119(7), 1401-1410. DOI 10.1108/IMDS-08-2019-0431.
Huynh Thi Thu, S., Pham, M., & Luc, H. N. (2025). Leveraging digital human resource management to optimize organizational performance in Vietnam. Humanities and Social Sciences Communications, 12(1), 802. https://doi.org/10.1057/s41599-025-05113-2.
Kampoowale, I., Hussien Musa, A. M., Adam Abdalla, A. A., Iftikhar, H., Abdelraheem, A. A. E., & Elamin Elboukhari, Y. A. (2026). Assessing the mediating role of human capital in the relationship between digital transformation and firm performance. Journal of Manufacturing Technology Management, 37(1), 1-22. https://doi.org/10.1108/JMTM-02-2025-0122.
Khalifa, Nabil Ali Mohammed and Al-Makhlafi, Mutahhar Saif. (2026). The role of financial technology in developing the digital economy in the Yemeni banking sector (a field study on banks operating in the capital city of Sana’a). Journal of Amran University, 6(12), 34-34. https://doi.org/10.59145.
Kobusingye, L., Xiao, Y., & Ntizoyimana, J. C. (2026). Digital transformation, innovation and market expansion capabilities: exploring pathways to organizational growth in SMEs across East African countries. Business Process Management Journal, 32(4), 1460-1483. https://doi.org/10.1108/BPMJ-03-2025-0341.
Kraus, S., Jones, P., Kailer, N., Weinmann, A., Chaparro-Banegas, N., & Roig-Tierno, N. (2021). Digital transformation: An overview of the current state of the art of research. Sage Open, 11(3), 21582440211047576. https://creativecommons.org/licenses/by/4.0.
Lu, Y.; Wang, H.; Xu, X. (2019). Manu Service ontology: A product data model for service-oriented business interactions in a cloud manufacturing environment. J. Intell. Manuf. 2019, 30, 317–334. https://doi.org/10.1007/s10845-016-1250-x.
Maqbuli, H. A., & Al-Mahmoudi, F. M. (2026). Digital transformation and organizational performance: Evidence from the banking sector in a developing economy. Social Sciences & Humanities Open, 13, 102573. https://doi.org/10.1016/j.ssaho.2026.102573.
Mittal, R., Kathuria, T., Saini, M., Dhingra, B., & Yadav, M. (2023). Effect of financial inclusion and fintech on the effectiveness of Indian monetary policy: an empirical investigation. International Journal of Social Economics, 50(12), 1702-1718. DOI 10.1108/IJSE-01-2023-0034.
Nadkarni, S., & Prügl, R. (2021). Digital transformation: a review, synthesis and opportunities for future research: S. Nadkarni, R. Prügl. Management review quarterly, 71(2), 233-341. https://doi.org/10.1007/s11301-020-00185-7.
Najaf, K., Ali, M., Asiaei, K., & Dhiaf, M. M. (2026). The Impact of carbon emissions on market performance: fintech versus non-fintech. Electronic Commerce Research, 26(3), 3177-3196. https://doi.org/10.1007/s10660-024-09866-x.
Pallant, J. (2020). SPSS survival manual: A step by step guide to data analysis using IBM SPSS. Routledge. https://doi.org.
Paschou, T., Rapaccini, M., Adrodegari, F., & Saccani, N. (2020). Digital servitization in manufacturing: A systematic literature review and research agenda. Industrial Marketing Management, 89, 278-292. https://doi.org/10.1016/j.indmarman.2020.02.012.
PH, H. (2023). Mobile payment service adoption: understanding customers for an application of emerging financial technology. Information & Computer Security, 31(2), 145-171. DOI 10.1108/ICS-04-2022-0058.
Sampat, B., Mogaji, E., & Nguyen, N. P. (2024). The dark side of FinTech in financial services: a qualitative enquiry into FinTech developers’ perspective. International Journal of Bank Marketing, 42(1), 38-65. DOI 10.1108/IJBM-07-2022-0328.
Sangwan, V., Harshita, Prakash, P., & Singh, S. (2020). Financial technology: a review of extant literature. Studies in Economics and Finance, 37(1), 71-88. DOI 10.1108/SEF-07-2019-0270.
Shah, S. A. A., Fianto, B. A., Sheikh, A. E., Sukmana, R., Kayani, U. N., & Bin Ridzuan, A. R. (2023). Role of fintech in credit risk management: an analysis of Islamic banks in Indonesia, Malaysia, UAE and Pakistan. Journal of Science and Technology Policy Management, 14(6), 1128-1154. DOI 10.1108/JSTPM-06-2022-0104.
Teng, X., Wu, Z., & Yang, F. (2022). Research on the relationship between digital transformation and performance of SMEs. Sustainability, 14(10), 6012. https://doi.org/10.3390/su14106012.
Vial, G. (2019). Understanding digital transformation: A review and a research agenda. The journal of strategic information systems, 28(2), 118-144. https://www.elsevier.com.
Weinberg, S. L., & Abramowitz, S. K. (2008). Statistics using SPSS: An integrative approach. Cambridge University Press. https://books.google.com/books/about/Statistics_Using_SPSS
Xu, M., Zhang, Y., Sun, H., Tang, Y., & Li, J. (2024). How digital transformation enhances corporate innovation performance: The mediating roles of big data capabilities and organizational agility. Heliyon, 10(14). http://creativecommons.org/licenses/by-nc/4.0.
Yu, J., & Moon, T. (2021). Impact of digital strategic orientation on organizational performance through digital competence. Sustainability, 13(17), 9766. https://doi.org/10.3390/su13179766.
Yuan, X. (2025). Integrating Fintech, CSR, and green finance: impacts on financial and environmental performance in China. Humanities and Social Sciences Communications, 12(1), 1072. https://doi.org/10.1057/s41599-025-05064-8.
Zareie, M., Attig, N., El Ghoul, S., & Fooladi, I. (2024). Firm digital transformation and corporate performance: The moderating effect of organizational capital. Finance Research Letters, 61, 105032. https://doi.org/10.1016/j.frl.2024.105032.
 Arabic
 English