معوقات تمويل المشروعات الصغيرة من وجهة نظر مالكيها: دراسة ميدانية في محافظة مأرب
د. عبد الله مبخوت أبونسران1، أ.م. د فهمي شعبان فراره2
1 أستاذ مساعد، الأكاديمية العربية للعلوم الإدارية والمالية والمصرفية، مأرب، اليمن.
2 أستاذ مشارك، جامعة سيئون، عميد كلية المجتمع، سيئون، اليمن.
Financing Constraints Facing Small Enterprises from the Perspective of Their Owners: A Field Study in Marib Governorate
Dr. Abdullah Mabkhout Abunusran¹, Assoc. Prof. Dr. Fahmi Shaaban Fararah²
1 Assistant Professor, Arab Academy for Administrative, Financial and Banking Sciences, Marib, Yemen.
Email: nasra504@gmail.com
2 Associate Professor, Seiyun University; Dean of Community College, Seiyun, Yemen.
DOI: https://doi.org/10.53796/hnsj710/28
المعرف العلمي العربي للأبحاث: https://arsri.org/10000/710/28
المجلد (7) العدد (10). الصفحات: 505 - 536
تاريخ الاستقبال: 2026-09-10 | تاريخ القبول: 2026-09-20 | تاريخ النشر: 2026-10-01
المستخلص: هدفت الدراسة إلى تحديد مستوى معوقات تمويل المشروعات الصغيرة في محافظة مأرب من وجهة نظر مالكيها، والكشف عن الفروق في تقديراتهم تبعًا للعمر، والمؤهل العلمي، وسنوات الخبرة، ومجال نشاط المشروع، ونوع التمويل. واعتمدت الدراسة المنهج الوصفي المسحي، وتكوّن مجتمعها من (1126) مالكًا للمشروعات الصغيرة المسجلة لدى مكتب الصناعة والتجارة بمحافظة مأرب، فيما بلغت العينة المستهدفة (287) مالكًا اختيروا بالعينة العشوائية الطبقية، وبلغ عدد الاستبانات الصالحة للتحليل (281) استبانة، بنسبة استجابة بلغت (97.9%). وجُمعت البيانات باستخدام استبانة مكونة من (40) فقرة موزعة على خمسة أبعاد: المالية، والاقتصادية، والإدارية، والتشريعية، والثقافية، وبلغ معامل ألفا كرونباخ للأداة ككل (0.924). وحُللت البيانات باستخدام المتوسطات الحسابية والانحرافات المعيارية، واختبار (t)، وتحليل التباين الأحادي، والاختبارات البعدية المناسبة. أظهرت النتائج ارتفاع مستوى معوقات التمويل في جميع الأبعاد؛ وجاءت المعوقات المالية في المرتبة الأولى بمتوسط (3.948)، تلتها الاقتصادية (3.798)، والتشريعية (3.739)، والثقافية (3.641)، ثم الإدارية (3.606). كما لم تظهر فروق ذات دلالة إحصائية في الدرجة الكلية للمعوقات تبعًا للعمر أو المؤهل العلمي أو سنوات الخبرة، في حين ظهرت فروق تبعًا لمجال نشاط المشروع ونوع التمويل. وخلصت الدراسة إلى أن معوقات التمويل تتجاوز محدودية الموارد المالية لتشمل صعوبة الوصول إلى التمويل الملائم، وشروط الائتمان، وتوافر المعلومات، والظروف الاقتصادية والمؤسسية والثقافة التمويلية. وأوصت بتوسيع التمويل المؤسسي، وتطوير بدائل الضمان، وتبسيط الإجراءات التمويلية، وتعزيز القدرات المالية والمحاسبية لأصحاب المشروعات الصغيرة.
الكلمات المفتاحية: معوقات التمويل؛ المشروعات الصغيرة؛ التمويل؛ محافظة مأرب.
Abstract: This study aimed to identify the level of financing constraints facing small enterprises in Marib Governorate from the perspective of their owners and to examine differences in their assessments according to age, educational qualification, years of experience, type of business activity, and type of financing. The study adopted a descriptive survey methodology. The population consisted of 1,126 owners of small enterprises registered with the Office of Industry and Commerce in Marib Governorate. A stratified random sample of 287 owners was selected, of whom 281 valid questionnaires were obtained, representing a response rate of 97.9%. Data were collected using a 40-item questionnaire covering five dimensions: financial, economic, administrative, legislative, and cultural constraints. The overall Cronbach’s alpha coefficient was 0.924. Data were analyzed using arithmetic means, standard deviations, the t-test, one-way analysis of variance (ANOVA), and appropriate post-hoc tests. The results revealed a high level of financing constraints across all dimensions. Financial constraints ranked first, with a mean of 3.948, followed by economic constraints (3.798), legislative constraints (3.739), cultural constraints (3.641), and administrative constraints (3.606). No statistically significant differences were found in the overall level of financing constraints according to age, educational qualification, or years of experience, whereas significant differences were found according to business activity and type of financing. The study concluded that financing constraints extend beyond limited financial resources to include difficulties in accessing appropriate financing, credit conditions, availability of information, economic and institutional conditions, and financing culture. The study recommended expanding institutional financing, developing alternative guarantee mechanisms, simplifying financing procedures, and strengthening the financial and accounting capabilities of small enterprise owners.
Keywords: Financing Constraints; Small Enterprises; Financing; Marib Governorate.
المقدمة
تُعد المشروعات الصغيرة من المكونات المهمة للنشاط الاقتصادي؛ لما تؤديه من دور في توفير مصادر الدخل وفرص العمل، وتنشيط الأسواق المحلية، وتعزيز القدرة على مواجهة التقلبات الاقتصادية. كما تتميز بانتشارها الجغرافي في المدن والمناطق الطرفية والنائية، بما يسهم في دعم التنمية المحلية وتحسين مستويات المعيشة (الشمرتي وأبو رغيف، 2016).
وعلى الرغم من هذه الأهمية، تواجه المشروعات الصغيرة تحديات متعددة تحد من تأسيسها واستمرارها ونموها، ويأتي التمويل في مقدمة هذه التحديات. وتعتمد نسبة كبيرة منها على الموارد الذاتية لمالكيها في تمويل الأصول والاحتياجات التشغيلية، إلا أن محدودية هذه الموارد قد تحول دون التوسع والاستفادة من فرص النمو المتاحة (رقاني وخمقاني، 2013).
وفي السياق اليمني، تزداد صعوبة الوصول إلى التمويل في ظل انتشار الأنشطة الاقتصادية غير الرسمية وارتفاع تكاليف التسجيل وتعقيد الإجراءات وكثرة المتطلبات، الأمر الذي يحد من قدرة بعض المنشآت على الاندماج في الإطار الرسمي ويضعف فرص الوصول إلى مصادر التمويل المؤسسي (الصندوق الاجتماعي للتنمية، 2014). وقد أوصت دراسات سابقة بضرورة تطوير مؤسسات ومنتجات تمويلية أكثر ملاءمة للمشروعات الصغيرة، وتقديم الدعم المناسب لها، وتعزيز البحوث التي تساعد على تشخيص معوقات التمويل ومعالجتها (شهرزاد، 2012؛ إبراهيم، 2015؛ الأصفر، 2015؛ عكروت، 2019).
وتكتسب دراسة هذه المشكلة في محافظة مأرب أهمية خاصة في ضوء ما تشهده المحافظة من توسع اقتصادي وسكاني، وما تمثله المشروعات الصغيرة من مصدر للدخل والتشغيل والتنمية المحلية. ومن ثم تسعى الدراسة الحالية إلى تحديد مستوى معوقات تمويل المشروعات الصغيرة في محافظة مأرب من وجهة نظر مالكيها، من خلال تناولها في خمسة أبعاد هي: المالية، والاقتصادية، والإدارية، والتشريعية، والثقافية، إلى جانب الكشف عن مدى اختلاف تقديرات هذه المعوقات وفق بعض خصائص المالك والمشروع ونوع التمويل.
مشكلة الدراسة وأسئلتها
تواجه المشروعات الصغيرة في اليمن، ولا سيما في محافظة مأرب، تحديات متعددة تحد من قدرتها على الاستمرار والنمو، ويأتي الحصول على التمويل الملائم في مقدمتها. وللتعرف بصورة أولية إلى طبيعة هذه المشكلة، أجرى الباحث دراسة استطلاعية على عينة عشوائية مكونة من (25) مالكًا من مالكي المشروعات الصغيرة في محافظة مأرب.
أظهرت الدراسة الاستطلاعية وجود عدد من المعوقات، من أبرزها ضعف الثقة بين مالكي المشروعات ومؤسسات التمويل، وعدم كفاية الضمانات، ومحدودية الخبرة بالتعاملات المصرفية، وضعف انتظام السجلات المالية، والصعوبات المرتبطة بإعداد دراسات الجدوى، فضلًا عن عدم ملاءمة بعض الصيغ التمويلية لاحتياجات المشروعات في مراحل تطورها المختلفة.
وتتفق هذه المؤشرات مع ما أظهرته مجموعة من الدراسات السابقة من تعدد القيود التي تواجه تمويل المشروعات الصغيرة، ومحدودية التمويل المتاح لها مقارنة بالمشروعات الأكبر حجمًا، ومن ذلك دراسات إدريس (2007)، وBerk and Gultekin (2010)، وشهرزاد (2012)، وEl-Said et al. (2013)، والحمادي (2015)، والأصفر (2015)، وJovin (2016)، وBaker et al. (2017)، والفيصل وآخرون (2018)، وعبد الغني (2018)، والبراني والوريدي (2019)، وAlhassan (2019).
وعلى الرغم من تعدد الدراسات المتعلقة بتمويل المشروعات الصغيرة، فإن الحاجة ما تزال قائمة إلى دراسة تجمع المعوقات المالية والاقتصادية والإدارية والتشريعية والثقافية ضمن إطار واحد، مع تطبيقها في البيئة اليمنية، ومن منظور مالكي المشروعات الصغيرة في محافظة مأرب. كما تسعى الدراسة إلى الكشف عن مدى اختلاف تقديرات هذه المعوقات وفق بعض خصائص المالك والمشروع ونوع التمويل.
وبناءً على ذلك، تتحدد مشكلة الدراسة في السؤال الرئيس الآتي:
ما مستوى معوقات تمويل المشروعات الصغيرة في محافظة مأرب من وجهة نظر مالكيها؟ ويتفرع عنه الأسئلة الآتية:
- ما مستوى المعوقات المالية التي تواجه تمويل المشروعات الصغيرة في محافظة مأرب؟
- ما مستوى المعوقات الاقتصادية التي تواجه تمويل المشروعات الصغيرة في محافظة مأرب؟
- ما مستوى المعوقات الإدارية التي تواجه الحصول على التمويل؟
- ما مستوى المعوقات التشريعية والتنظيمية ذات الصلة بالتمويل؟
- ما مستوى المعوقات الثقافية والمعرفية المرتبطة بتمويل المشروعات الصغيرة؟
- هل تختلف تقديرات أفراد العينة لمعوقات التمويل تبعًا للعمر، والمؤهل العلمي، وسنوات الخبرة، ومجال نشاط المشروع، ونوع التمويل؟
أهداف الدراسة: تهدف الدراسة إلى:
1. تحديد مستوى المعوقات المالية التي تواجه تمويل المشروعات الصغيرة في محافظة مأرب.
2. تحديد مستوى المعوقات الاقتصادية التي تواجه تمويل المشروعات الصغيرة.
3. تحديد مستوى المعوقات الإدارية المرتبطة بالحصول على التمويل.
4. تحديد مستوى المعوقات التشريعية والتنظيمية ذات الصلة بالتمويل.
5. تحديد مستوى المعوقات الثقافية والمعرفية لدى مالكي المشروعات ومؤسسات التمويل.
6. الكشف عن الفروق في تقديرات أفراد العينة لمعوقات التمويل تبعًا لخصائصهم الشخصية والوظيفية.
7. تقديم توصيات عملية تساعد الجهات الحكومية والمؤسسات المالية ومالكي المشروعات على الحد من المعوقات الأكثر تأثيرًا.
أهمية الدراسة
أولًا: الأهمية العلمية
تنبع الأهمية العلمية للدراسة من تناولها معوقات تمويل المشروعات الصغيرة ضمن إطار متعدد الأبعاد يجمع بين المعوقات المالية والاقتصادية والإدارية والتشريعية والثقافية، بما يوفر تصورًا أكثر تكاملًا لطبيعة التحديات التي تحد من الوصول إلى التمويل. كما تقدم الدراسة دليلًا ميدانيًا من البيئة اليمنية، وبخاصة محافظة مأرب، مع التركيز على وجهة نظر مالكي المشروعات الصغيرة، بما يتيح مقارنة نتائجها بما توصلت إليه الدراسات في بيئات عربية ودولية مختلفة.
ثانيًا: الأهمية التطبيقية
تتمثل الأهمية التطبيقية في توفير مؤشرات ميدانية تساعد على تحديد مستويات معوقات التمويل وترتيب أبعادها من وجهة نظر مالكي المشروعات الصغيرة. ويمكن أن تستفيد من هذه المؤشرات الجهات الحكومية ومؤسسات التمويل الرسمية وغير الرسمية والمنظمات التنموية في تطوير السياسات والبرامج والمنتجات التمويلية، وتبسيط الإجراءات، وتحسين آليات الضمان، وتطوير الأطر التشريعية والتنظيمية، وتعزيز التدريب والتوعية المالية والمصرفية.
حدود الدراسة
تحددت الدراسة موضوعيًا في قياس معوقات تمويل المشروعات الصغيرة ضمن خمسة أبعاد هي: المعوقات المالية، والاقتصادية، والإدارية، والتشريعية، والثقافية، إلى جانب اختبار الفروق في تقديرات أفراد العينة وفق العمر، والمؤهل العلمي، وسنوات الخبرة، ومجال نشاط المشروع، ونوع التمويل.
وتحدد نطاقها المكاني في محافظة مأرب، بينما تمثل مالكو المشروعات الصغيرة المسجلة والمستوفية لمعايير الدراسة مجتمعها البشري، واعتمدت بيانات الدراسة الميدانية خلال الفترة المحددة في إجراءات جمع البيانات.
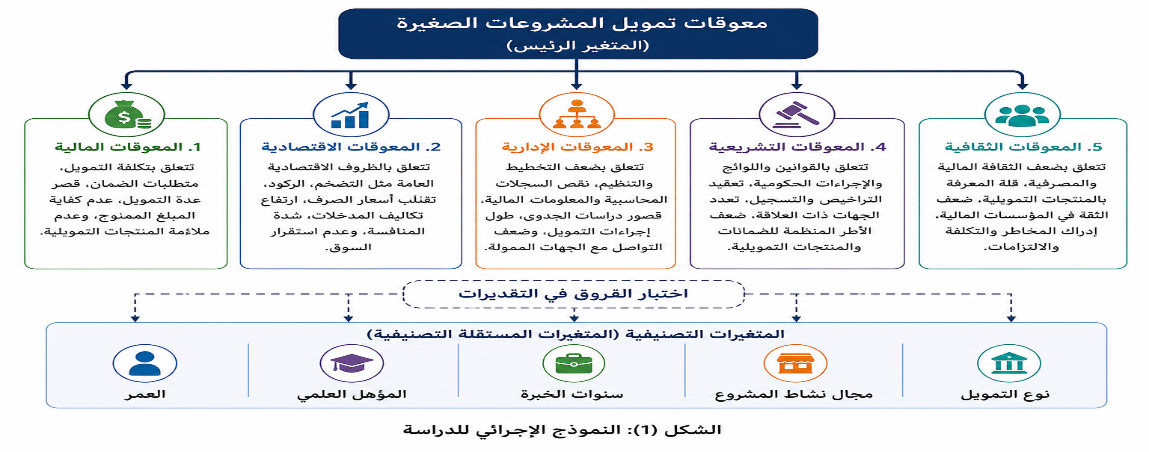
النموذج الإجرائي للدراسة
يتضمن النموذج الإجرائي للدراسة المتغير الرئيس المتمثل في معوقات تمويل المشروعات الصغيرة بأبعادها الخمسة: المالية، والاقتصادية، والإدارية، والتشريعية، والثقافية.
كما يتضمن مجموعة من المتغيرات التصنيفية، هي: العمر، والمؤهل العلمي، وسنوات الخبرة، ومجال نشاط المشروع، ونوع التمويل. وتستخدم هذه المتغيرات لاختبار الفروق في تقديرات أفراد العينة لمعوقات التمويل وأبعادها، دون افتراض وجود علاقات سببية بينها وبين المتغير الرئيس.
وبناءً على ذلك، يركز النموذج الإجرائي على قياس مستوى معوقات تمويل المشروعات الصغيرة في محافظة مأرب، والكشف عن مدى اختلاف تقديرات أفراد العينة لهذه المعوقات باختلاف بعض خصائص مالكي المشروعات ومشروعاتهم.
فرضيات الدراسة
في ضوء طبيعة الدراسة الوصفية المسحية ونموذجها الإجرائي، صيغت فرضيات الدراسة في صورتها الصفرية على النحو الآتي:
الفرضية الرئيسة:
لا توجد فروق ذات دلالة إحصائية عند مستوى الدلالة (α≤0.05) في تقديرات أفراد العينة للدرجة الكلية لمعوقات تمويل المشروعات الصغيرة في محافظة مأرب وأبعادها المتمثلة في المعوقات المالية، والاقتصادية، والإدارية، والتشريعية، والثقافية، تُعزى إلى المتغيرات التصنيفية محل الدراسة. وتتفرع عنها الفرضيات الآتية:
- لا توجد فروق ذات دلالة إحصائية عند مستوى الدلالة (α ≤ 0.05) في تقديرات أفراد العينة للدرجة الكلية لمعوقات تمويل المشروعات الصغيرة وأبعادها تعزى إلى العمر.
- لا توجد فروق ذات دلالة إحصائية عند مستوى الدلالة (α ≤ 0.05) في تقديرات أفراد العينة للدرجة الكلية لمعوقات تمويل المشروعات الصغيرة وأبعادها تعزى إلى المؤهل العلمي.
- لا توجد فروق ذات دلالة إحصائية عند مستوى الدلالة (α ≤ 0.05) في تقديرات أفراد العينة للدرجة الكلية لمعوقات تمويل المشروعات الصغيرة وأبعادها تعزى إلى سنوات الخبرة.
- لا توجد فروق ذات دلالة إحصائية عند مستوى الدلالة (α ≤ 0.05) في تقديرات أفراد العينة للدرجة الكلية لمعوقات تمويل المشروعات الصغيرة وأبعادها تعزى إلى مجال نشاط المشروع.
- لا توجد فروق ذات دلالة إحصائية عند مستوى الدلالة (α ≤ 0.05) في تقديرات أفراد العينة للدرجة الكلية لمعوقات تمويل المشروعات الصغيرة وأبعادها تعزى إلى نوع تمويل المشروع.
المبحث الأول: الإطار النظري
يركز الإطار النظري للدراسة على المشروعات الصغيرة وخصائصها ذات الصلة بالتمويل، واحتياجاتها ومصادر تمويلها، والأسس النظرية المفسرة للقيود التي تواجهها في الوصول إلى التمويل، ثم يناقش معوقات التمويل من خلال أبعادها المالية والاقتصادية والإدارية والتشريعية والثقافية. ويأتي هذا البناء اتساقًا مع هدف الدراسة المتمثل في تحديد مستوى معوقات تمويل المشروعات الصغيرة في محافظة مأرب من وجهة نظر مالكيها.
أولًا: المشروعات الصغيرة
1. مفهوم المشروعات الصغيرة
لا يوجد تعريف موحد للمشروعات الصغيرة يمكن تطبيقه على جميع الدول والقطاعات؛ إذ تختلف معايير تصنيفها تبعًا للظروف الاقتصادية والاجتماعية، ومستوى التطور الاقتصادي، وحجم السوق، وطبيعة النشاط، والغرض الذي يستهدفه التصنيف. وتستند التعريفات المتداولة عادة إلى معايير كمية، مثل عدد العاملين وحجم رأس المال والمبيعات، إلى جانب معايير نوعية، مثل استقلالية الإدارة وارتباط الملكية بالإدارة ومحدودية الحصة السوقية.
ويظهر هذا التباين في التعريفات الدولية والوطنية؛ فقد أشار الأسرج (2010)، استنادًا إلى تصنيف منظمة العمل الدولية، إلى أن المشروع الصغير هو المشروع الذي يعمل فيه أقل من عشرة عاملين، في حين أورد خضر (2002) تعريفًا منسوبًا إلى منظمة الأمم المتحدة للتنمية الصناعية يركز على الإدارة الفردية ويضع عدد العاملين ضمن نطاق يتراوح بين عشرة وخمسين عاملًا.
وفي البيئة اليمنية، تعددت كذلك المعايير المستخدمة لتحديد المشروعات الصغيرة؛ إذ عرفت الاستراتيجية الوطنية لتنمية المنشآت الصغيرة والأصغر المشروع الصغير بأنه نشاط مدر للدخل يعمل في الصناعة أو التجارة أو الخدمات ويستخدم خمسين عاملًا أو أقل، في حين عرفت المنشأة الأصغر بأنها التي تستخدم من عامل إلى أربعة عاملين، بمن فيهم المالك (الصندوق الاجتماعي للتنمية، 2009)، كما اعتمدت وزارة التخطيط والتعاون الدولي معياري عدد العاملين ورأس المال، وحددت المشروع الصغير بأنه المشروع الذي يعمل فيه من أربعة إلى تسعة عاملين، ويتجاوز رأس ماله مليون ريال ويقل عن عشرين مليون ريال (وزارة التخطيط والتعاون الدولي، 2005).
ويعكس هذا التعدد عدم وجود معيار يمني موحد لتصنيف المشروعات الصغيرة، ومن ثم تعتمد الدراسة الحالية تعريفًا إجرائيًا يتناسب مع طبيعة مجتمعها ويستند إلى التسجيل الرسمي لدى مكتب الصناعة والتجارة بمحافظة مأرب، وطبيعة النشاط، وعدد العاملين، وحجم رأس المال وفق المعايير المعتمدة في تحديد مجتمع الدراسة.
2. خصائص المشروعات الصغيرة وأهميتها
تتميز المشروعات الصغيرة بمحدودية رأس المال وعدد العاملين، وبساطة الهيكل التنظيمي، وارتباط الملكية بالإدارة، والاعتماد بدرجة كبيرة على خبرة المالك وموارده الذاتية. وتتيح لها هذه الخصائص قدرًا من المرونة وسرعة اتخاذ القرار والاستجابة لتغيرات السوق، إلا أنها قد تجعلها في الوقت نفسه أكثر عرضة للقيود التمويلية؛ إذ تفتقر كثير منها إلى الأصول الكافية لتقديمها ضمانات، والسجلات المحاسبية المنتظمة، والتاريخ الائتماني الذي يساعد المؤسسات التمويلية على تقييم قدرتها على السداد. كما قد يؤدي عدم الفصل الواضح بين أموال المشروع وأموال المالك إلى زيادة غموض المركز المالي وارتفاع المخاطر المدركة لدى الجهات الممولة.
وتكتسب المشروعات الصغيرة أهمية اقتصادية واجتماعية لما تؤديه من دور في توفير فرص العمل وتوليد الدخل وتنشيط الأسواق المحلية وتوسيع قاعدة النشاط الاقتصادي. وقد أشارت دراسات متعددة إلى إسهامها في استيعاب العمالة والحد من البطالة والفقر، وتوفير فرص الاستثمار والدخل، وتنمية الاقتصاد المحلي (أحمد، 1995؛ حسن، 2012؛ Jasra et al., 2011). وتزداد أهمية هذه المشروعات في البيئات التي تتسم بمحدودية فرص العمل والاستثمار الكبير، لما توفره من أنشطة يمكن تأسيسها وإدارتها برؤوس أموال محدودة نسبيًا.
ثانيًا: تمويل المشروعات الصغيرة
1. مفهوم التمويل والاحتياجات التمويلية
يمثل التمويل أحد المرتكزات الأساسية لتأسيس المشروعات الصغيرة واستمرارها ونموها، ولا تتحدد كفاءته بحجم الأموال المتاحة فقط، وإنما بمدى ملاءمة قيمة التمويل وتوقيته وتكلفته وأجله وشروط سداده لطبيعة نشاط المشروع وتدفقاته النقدية.
ويقصد بتمويل المشروعات الصغيرة عملية توفير الموارد النقدية أو العينية من مصادر داخلية أو خارجية، وتوظيفها في تأسيس المشروع وتشغيله وتطويره وتوسيعه، وفق شروط تتناسب مع حجمه وطبيعة نشاطه وقدرته على توليد التدفقات النقدية والوفاء بالتزاماته.
وتختلف الاحتياجات التمويلية للمشروع باختلاف المرحلة التي يمر بها؛ ففي مرحلة التأسيس تتركز الحاجة في تمويل التجهيزات والأصول والتراخيص والمخزون الأولي، بينما يوجه التمويل في مرحلة التشغيل أساسًا إلى رأس المال العامل وتغطية النفقات الجارية. أما في مرحلة النمو والتوسع فتزداد الحاجة إلى تمويل تطوير المنتجات وزيادة الطاقة التشغيلية وتحديث المعدات والدخول إلى أسواق جديدة. ومن ثم، لا يلائم منتج تمويلي واحد مختلف المشروعات ومراحلها، بل ينبغي أن تتوافق الأداة التمويلية مع طبيعة الاحتياج ودورة النشاط والقدرة على السداد.
2. مصادر تمويل المشروعات الصغيرة
تتنوع مصادر تمويل المشروعات الصغيرة بين مصادر داخلية وخارجية، ويتحدد اختيار المصدر وفق حجم المشروع وطبيعة نشاطه ومرحلة نموه وحجم احتياجاته وقدرته على تحمل التكلفة والوفاء بالالتزامات.
ويشمل التمويل الداخلي مدخرات المالك ومساهمات الشركاء والأرباح المحتجزة وإعادة استثمار العوائد. ويمتاز بسهولة الوصول إليه والمحافظة على استقلالية المالك، إلا أن محدوديته قد تقيد قدرة المشروع على التوسع والاستجابة للاحتياجات التمويلية المتزايدة (الربيعي، 2008).
أما التمويل المؤسسي فيشمل التمويل المصرفي والتمويل الأصغر والتنموي والتمويل الإسلامي. ويخضع التمويل المصرفي عادة لتقييم الجدارة الائتمانية والقدرة على السداد وتوافر الضمانات والسجلات المالية، وهو ما قد يجعل وصول المشروعات الصغيرة إليه أكثر صعوبة مقارنة بالمشروعات الأكبر حجمًا. وفي المقابل، يوفر التمويل الأصغر والتنموي بدائل للمشروعات التي تواجه صعوبة في استيفاء متطلبات التمويل المصرفي التقليدي، ولا سيما عندما يقترن بخدمات التدريب والإرشاد والمساعدة في إعداد السجلات ودراسات الجدوى.
كما يتيح التمويل الإسلامي عددًا من الصيغ التي يمكن توظيفها وفق طبيعة النشاط، ومنها المرابحة والإجارة والمشاركة والمضاربة والسلم، وتتحدد ملاءمة هذه الصيغ ليس فقط بتوافقها الشرعي، وإنما بوضوح تكلفتها وشروطها ومدى مناسبتها للتدفقات النقدية للمشروع (الوادي وسمحان، 2007؛ خطاطبة، 1992؛ ناصر ومحسن، 2011).
وإلى جانب ذلك، توجد بدائل تمويلية أخرى، مثل الائتمان التجاري، والتأجير التمويلي، وتمويل المخزون والذمم المدينة، وبرامج ضمان الائتمان، والتمويل بالملكية ورأس المال المخاطر. وتكتسب هذه الأدوات أهميتها من قدرتها المحتملة على تقليل الاعتماد على الضمانات العقارية التقليدية وتنويع مصادر التمويل المتاحة للمشروعات الصغيرة.
(مصطفى وعباس، 2005؛ Green، 2005؛ Azoulay، 2001).
3. الفجوة التمويلية للمشروعات الصغيرة
تشير الفجوة التمويلية إلى الفرق بين الاحتياجات المالية للمشروعات القابلة للاستمرار وبين التمويل الذي تستطيع الحصول عليه فعليًا بشروط مناسبة. وقد تظهر هذه الفجوة في رفض طلب التمويل، أو منح مبلغ أقل من الاحتياج الفعلي، أو ارتفاع التكلفة، أو قصر مدة السداد، أو إحجام مالك المشروع عن التقدم بطلب التمويل نتيجة توقع الرفض أو عدم ملاءمة الشروط.
لا تعني الفجوة التمويلية أن جميع الاحتياجات التمويلية غير المستوفاة تمثل طلبًا قابلًا للتمويل؛ إذ قد تفتقر بعض المشروعات إلى الجدوى الاقتصادية أو القدرة على السداد، وإنما تعكس وجود مشروعات قابلة للاستمرار تواجه قيودًا تحد من حصولها على تمويل يتناسب مع احتياجاتها وخصائصها.
وقد أسهمت الاتجاهات الحديثة في التمويل في توسيع البدائل المتاحة للمشروعات الصغيرة، ولا سيما من خلال التمويل الرقمي والمدفوعات الإلكترونية واستخدام بيانات المعاملات في تقييم الجدارة الائتمانية. وتشير الأدلة الحديثة إلى أن التمويل الرقمي الشامل يمكن أن يسهم في تخفيف بعض القيود التمويلية وتقليل تكاليف الوصول إلى الخدمات المالية، مع اختلاف أثره باختلاف خصائص المشروعات والبيئة التي تعمل فيها (Bu et al., 2024).
ثالثًا: الأساس النظري المفسر لمعوقات تمويل المشروعات الصغيرة
يمكن تفسير صعوبة حصول المشروعات الصغيرة على التمويل من خلال مشكلة عدم تماثل المعلومات وما يرتبط بها من تقنين الائتمان. وتنشأ مشكلة عدم تماثل المعلومات عندما يمتلك مالك المشروع معلومات أكثر من المؤسسة الممولة بشأن حقيقة نشاط المشروع، وقدرته على توليد التدفقات النقدية، ومستوى مخاطره، في حين تعتمد المؤسسة الممولة على المعلومات والسجلات المتاحة لتقييم الجدارة الائتمانية والقدرة على السداد.
وتزداد هذه المشكلة لدى المشروعات الصغيرة نتيجة محدودية السجلات المحاسبية المنتظمة، وقصر التاريخ الائتماني، وعدم الفصل بين الموارد المالية للمشروع والمالك، وضعف القدرة على تقديم المعلومات والبيانات التي تساعد المؤسسة الممولة على تقييم المخاطر. وفي ظل نقص المعلومات أو صعوبة التحقق منها، ترتفع درجة عدم اليقين لدى الممول، وقد يلجأ إلى طلب ضمانات أكبر، أو تشديد شروط التمويل، أو تقليل المبلغ الممنوح، أو رفض الطلب.
ويتصل بذلك مفهوم تقنين الائتمان؛ إذ قد لا يؤدي استعداد صاحب المشروع لتحمل تكلفة أعلى إلى حصوله بالضرورة على التمويل، لأن المؤسسة المالية قد تحد من مقدار الائتمان الممنوح أو ترفض بعض الطلبات إذا رأت أن ارتفاع المخاطر لا يمكن تعويضه بمجرد زيادة السعر. وتؤكد الأدلة الحديثة استمرار أهمية الضمانات في تقنين الائتمان؛ فقد أظهر Cole et al. (2024) ارتباط الضمانات باحتمال رفض التمويل أو حصول المشروع على مبلغ أقل من المطلوب، كما بين Thein et al. (2024) أن متطلبات الضمان تتأثر أيضًا بهيكل السوق المصرفية.
ومن هذا المنظور، لا تنشأ معوقات التمويل من جانب واحد، وإنما نتيجة تفاعل خصائص المشروع ومالكه مع سياسات المؤسسة الممولة والبيئة الاقتصادية والمؤسسية المحيطة. فقد يفضي ضعف السجلات والممارسات الإدارية إلى زيادة فجوة المعلومات، بما يدفع المؤسسات الممولة إلى تشديد الضمانات والشروط، بينما يزيد عدم الاستقرار الاقتصادي من المخاطر المرتبطة بالتدفقات النقدية والسداد. كما قد تؤثر الثقافة المالية والإدراك الشخصي للمخاطر في استعداد المالك لطلب التمويل واختياره بين البدائل المتاحة، وقد أكدت الأدلة الحديثة أهمية هذه العوامل؛ إذ أظهر Charfeddine et al. (2024) ارتباط الثقافة المالية والإدراك المتعلق بإمكان الوصول إلى التمويل بالقيود الائتمانية، كما بين Gourène et al. (2025) أن الحوكمة والممارسات الإدارية تؤدي دورًا في تخفيف القيود الائتمانية لدى المشروعات الصغيرة والمتوسطة في عدد من الدول العربية، وبذلك يوفر عدم تماثل المعلومات وتقنين الائتمان أساسًا نظريًا يساعد على تفسير الترابط بين أبعاد معوقات التمويل التي تعتمدها الدراسة الحالية.
رابعًا: معوقات تمويل المشروعات الصغيرة
على الرغم من تعدد مصادر التمويل وتنوع صِيغه، ما تزال المشروعات الصغيرة تواجه مجموعة من المعوقات المتداخلة التي تحد من قدرتها على الحصول على التمويل الملائم والاستفادة منه. ولا تقتصر هذه المعوقات على محدودية الموارد المالية، بل تمتد إلى الظروف الاقتصادية، والقدرات الإدارية للمشروع، والأطر التشريعية والتنظيمية، ومستوى المعرفة والثقافة المالية لدى مالكي المشروعات. وانطلاقًا من الأدبيات والدراسات السابقة، تعتمد الدراسة الحالية خمسة أبعاد لمعوقات التمويل، هي: المعوقات المالية، والاقتصادية، والإدارية، والتشريعية، والثقافية.
1. المعوقات المالية
تتمثل المعوقات المالية في الصعوبات المرتبطة بتوافر التمويل وحجمه وتكلفته وأجله وشروط سداده، ومتطلبات الضمان، ومدى ملاءمة المنتج التمويلي لطبيعة المشروع وتدفقاته النقدية.
وتواجه المشروعات الصغيرة صعوبة أكبر في تقديم الضمانات الكافية نتيجة محدودية أصولها، كما أن عدم انتظام التدفقات النقدية والسجلات المالية قد يرفع المخاطر التي تدركها المؤسسات الممولة، بما يؤدي إلى تشديد شروط التمويل أو تقليل المبالغ الممنوحة. وقد أشارت الأدبيات إلى أهمية ارتفاع التكلفة، ونقص الضمانات، وقصر آجال التمويل، وعدم كفاية المبالغ المتاحة بوصفها من أبرز القيود المالية التي تواجه هذه المشروعات (خضر، 2002؛ الربيعي، 2008؛ شهرزاد، 2012).
وتؤكد الدراسات الحديثة استمرار الدور المركزي لهذه العوامل؛ إذ أظهر Cole et al. (2024) أن الضمانات ترتبط بتقنين الائتمان ورفض التمويل أو منح مبالغ تقل عن المطلوب، كما بين Thein et al. (2024) أن هيكل القطاع المصرفي قد يؤثر في حجم متطلبات الضمان. ومن ثم، تتمحور المعوقات المالية حول ارتفاع التكلفة، وتشدد متطلبات الضمان، وقصر الآجال، وعدم كفاية مبلغ التمويل، وعدم ملاءمة المنتجات التمويلية لخصائص المشروعات الصغيرة.
2. المعوقات الاقتصادية
تشير المعوقات الاقتصادية إلى الظروف العامة التي تؤثر في قدرة المشروع على تحقيق الإيرادات وتوليد التدفقات النقدية والوفاء بالتزاماته، ومن أبرزها التضخم، والركود، وتقلب أسعار الصرف، وارتفاع تكاليف المدخلات والطاقة والنقل، وضعف القوة الشرائية، وشدة المنافسة وعدم استقرار السوق.
وقد يؤدي الركود أو الانكماش إلى انخفاض الإيرادات وزيادة مخاطر السداد، في حين يرفع التضخم تكاليف المواد الأولية والعمل والطاقة والمعدات، وقد لا يستطيع المشروع نقل كامل الزيادة في التكاليف إلى المستهلك، بما يضغط على هوامش الربح والتدفقات النقدية (خضر، 2002؛ السامرائي والشريدة، 2019). كما يؤدي ارتفاع درجة عدم اليقين الاقتصادي إلى زيادة تحفظ المؤسسات المالية وتشددها في منح التمويل.
وتؤكد الأدلة الحديثة أن البيئة المصرفية والاقتصادية المحيطة بالمشروع تؤثر كذلك في فرص التمويل؛ فقد أظهر Fišera et al. (2025) أن أثر المتطلبات التنظيمية المصرفية في وصول المشروعات الصغيرة والمتوسطة إلى التمويل يختلف وفق درجة الشمول المالي ومستوى رسملة البنوك، بما يعكس ارتباط القيود التمويلية بالبيئة المؤسسية والاقتصادية الأوسع.
وفي البيئة اليمنية، تكتسب هذه العوامل أهمية خاصة في ظل تقلب الأسعار وأسعار الصرف وارتفاع تكاليف الإنتاج والنقل وعدم استقرار النشاط الاقتصادي، بما قد يرفع احتياجات المشروعات للتمويل في الوقت الذي تتراجع فيه قدرتها على تحمل تكلفته أو الوفاء بالتزاماته.
3. المعوقات الإدارية
تشمل المعوقات الإدارية جوانب القصور المرتبطة بإدارة المشروع وتخطيطه وتنظيم موارده وإعداد معلوماته المالية والفنية، إضافة إلى الإجراءات التي تتبعها المؤسسات الممولة عند دراسة طلبات التمويل ومتابعتها.
وتعتمد كثير من المشروعات الصغيرة بدرجة كبيرة على المالك في الإدارة واتخاذ القرار، وقد يفتقر بعض أصحابها إلى المعرفة الكافية بالتخطيط والتمويل والمحاسبة وإدارة التدفقات النقدية، مما يضعف قدرتهم على تحديد احتياجاتهم التمويلية وإعداد الخطط ودراسات الجدوى والبيانات المطلوبة للحصول على التمويل (خضر، 2002؛ أنبية ومحمد، 2015).
كما يمثل ضعف السجلات المحاسبية وعدم انتظام البيانات المتعلقة بالمبيعات والتكاليف والتدفقات النقدية أحد أبرز مصادر عدم تماثل المعلومات؛ إذ يصعب على المؤسسة الممولة تقييم الأداء والقدرة على السداد، وقد يؤدي ذلك إلى طلب ضمانات إضافية أو رفض التمويل. وتشمل المعوقات الإدارية كذلك طول إجراءات دراسة الطلبات وكثرة المستندات والموافقات وعدم وضوح بعض الإجراءات وضعف التواصل بين صاحب المشروع والمؤسسة الممولة.
وتدعم الأدلة الحديثة هذا الاتجاه؛ إذ أظهر Gourène et al. (2025) أن الممارسات الإدارية الأفضل ووجود استراتيجية عمل رسمية وتحسن الحوكمة ترتبط بتخفيف القيود الائتمانية لدى المشروعات الصغيرة والمتوسطة في عدد من الدول العربية، بما يؤكد أن القدرات الإدارية للمشروع تمثل جزءًا مهمًا من قدرته على الوصول إلى التمويل.
4. المعوقات التشريعية
تشير المعوقات التشريعية إلى أوجه القصور المرتبطة بالقوانين واللوائح والإجراءات المنظمة لتأسيس المشروعات وتشغيلها وتمويلها، بما في ذلك إجراءات التسجيل والترخيص والالتزامات التنظيمية، وتعدد الجهات المشرفة، ومدى وضوح الأطر القانونية المنظمة للضمانات والمنتجات التمويلية.
وقد يؤدي تعقيد إجراءات التسجيل والترخيص وارتفاع تكلفتها وتعدد الجهات ذات العلاقة إلى زيادة الأعباء الإدارية والمالية على المشروعات، كما قد يدفع بعض أصحابها إلى العمل خارج الإطار الرسمي، الأمر الذي يحد من قدرتهم على التعامل مع المؤسسات المالية. وأشارت الأدبيات إلى أن عدم استقرار التشريعات وتعدد الجهات وتداخل الاختصاصات قد يمثل عائقًا أمام نمو المشروعات ووصولها إلى التمويل (أحمد، 1995؛ الحناوي، 2006؛ السامرائي والشريدة، 2019).
ويتصل الإطار التشريعي كذلك بمدى إتاحة بدائل للضمانات العقارية التقليدية، مثل الأصول المنقولة والمخزون والذمم المدينة وبرامج ضمان الائتمان، إضافة إلى وضوح التشريعات المنظمة للتمويل الأصغر والتمويل الإسلامي والبدائل التمويلية الحديثة. ومن ثم، يمكن أن يسهم الإطار التشريعي المرن والواضح في خفض تكاليف التعامل وتحسين فرص الوصول إلى التمويل، بينما يؤدي التعقيد والقصور التنظيمي إلى زيادة هذه المعوقات.
5. المعوقات الثقافية
ترتبط المعوقات الثقافية بالمعارف والاتجاهات والتصورات التي تؤثر في سلوك مالك المشروع تجاه التمويل والمؤسسات المالية، وتشمل مستوى الثقافة المالية والمحاسبية والمصرفية، وفهم المنتجات التمويلية وتكلفتها وشروطها، والثقة في المؤسسات الممولة، والاستعداد للإفصاح عن المعلومات المالية.
وقد يؤدي ضعف الثقافة المالية إلى صعوبة المقارنة بين البدائل التمويلية وفهم التكلفة والأقساط والرسوم وفترات السماح والضمانات، أو إلى اختيار مصدر تمويل غير مناسب لطبيعة المشروع وقدرته على السداد. كما قد يرتبط ضعف المعرفة المحاسبية بعدم انتظام السجلات والبيانات المالية، بما يزيد فجوة المعلومات بين المشروع والمؤسسة الممولة (برنوطي، 2005).
وتشير الأدلة الحديثة إلى أن هذه العوامل تمثل جزءًا مهمًا من القيود التمويلية؛ فقد أظهر Charfeddine et al. (2024) أن الثقافة المالية والإدراك المتعلق بإمكان الوصول إلى التمويل يرتبطان بمستوى القيود الائتمانية لدى المشروعات متناهية الصغر والصغيرة والمتوسطة. كما تشير الدراسات إلى أن بعض أصحاب المشروعات قد يحجمون عن طلب التمويل نتيجة توقع الرفض أو ارتفاع المخاطر والتكلفة، وهو ما يعني أن محدودية التمويل لا تنتج دائمًا من قرار المؤسسة الممولة وحدها.
خامساً: الدراسات السابقة
حظي تمويل المشروعات الصغيرة والمتوسطة باهتمام واسع في الأدبيات؛ نظرًا إلى ما تواجهه هذه المشروعات من صعوبات في الحصول على الموارد المالية اللازمة للتأسيس والتشغيل والنمو. وتبين مراجعة الدراسات أن معوقات التمويل لا ترتبط بعامل منفرد، وإنما تتشكل من تفاعل خصائص المشروع مع شروط المؤسسات الممولة والبيئة الاقتصادية والتنظيمية، فضلًا عن قدرات أصحاب المشروعات ومعارفهم المالية. ويمكن تنظيم أبرز اتجاهات الدراسات السابقة في المحاور الآتية:
- الدراسات المتعلقة بالمعوقات المالية والمصرفية
أظهرت الدراسات أن محدودية رأس المال وصعوبة الوصول إلى الائتمان والشروط المصرفية تمثل قيودًا أساسية أمام المشروعات الصغيرة. فقد توصلت دراسة Berk and Gultekin (2010) إلى أن محدودية رأس المال وضعف الوصول إلى المعلومات وقصور استخدام الأدوات المالية تمثل معوقات رئيسة أمام المشروعات الصغيرة والمتوسطة، كما بينت دراسة El-Said et al. (2013) أن فرص الحصول على التمويل تتأثر بخصائص المشروع، ومنها الشكل القانوني، والنشاط، وعدد العاملين، ورأس المال والمبيعات، وأن المشروعات الأصغر حجمًا أكثر عرضة للقيود المصرفية.
وفي السياق العربي، أشارت دراسة الأصفر (2015) إلى محدودية التمويل المصرفي الموجه للمشروعات الصغيرة والمتوسطة، بينما أوضحت دراسة المللي (2015) أن ضعف الأصول والإمكانات التنظيمية يقلل قدرة هذه المشروعات على استيفاء متطلبات المؤسسات المالية. كما توصلت دراسة Jovin (2016) إلى أن المشروعات الصغيرة تواجه قيودًا تمويلية أكبر من المشروعات المتوسطة والكبيرة، وأكدت دراسة الفيصل وآخرين (2018) أهمية الخصائص المالية والتنظيمية للمشروع والإجراءات المصرفية في تفسير صعوبة الوصول إلى التمويل.
وأظهرت دراسات أحدث استمرار تأثير البيئة المصرفية والتنظيمية في فرص التمويل؛ فقد بين Harrison et al. (2022) أن الأزمات قد تدفع المؤسسات المصرفية إلى تشديد الائتمان نتيجة ارتفاع المخاطر المدركة، كما توصل Fišera et al. (2025)، في دراسة شملت 32 سوقًا ناشئة واقتصادًا ناميًا، إلى وجود أثر سلبي معتدل في الأجل القصير لتطبيق متطلبات بازل III في وصول المشروعات الصغيرة والمتوسطة إلى التمويل، مع اختلاف الأثر بحسب مستوى الشمول المالي للمشروعات، في حين أسهم ارتفاع رسملة البنوك في الحد من شدته.
وفي سياق عربي حديث، أظهرت دراسة Gourène et al. (2025)، باستخدام بيانات المشروعات في مصر والأردن والمغرب وتونس، أن المشروعات العائلية الصغيرة والمتوسطة أكثر عرضة للقيود الائتمانية، وأن بعضها يحجم عن التقدم بطلب التمويل رغم حاجته إليه، في حين يسهم تحسن الحوكمة ووجود استراتيجية عمل رسمية والممارسات الإدارية الأفضل في تخفيف هذه القيود. وتوضح هذه النتائج أن محدودية الوصول إلى التمويل ترتبط بتفاعل خصائص المشروع وممارساته الإدارية مع شروط سوق الائتمان، وليس بندرة الأموال وحدها.
- الدراسات المتعلقة بالضمانات والمعلومات المالية
ركز اتجاه مهم من الأدبيات على الضمانات وجودة المعلومات المتاحة للمؤسسات الممولة. فقد أوضحت دراسة عبد الغني (2018) أن ضعف دراسات الجدوى والمتابعة ومحدودية الثقافة التمويلية تحد من فاعلية التمويل، بينما توصلت دراسة السامرائي والشريدة (2019) إلى أن ضعف ثقة المؤسسات المالية بالمشروعات الصغيرة، وصعوبة استيفاء شروط التمويل، وارتفاع التكلفة، وعدم ملاءمة مدد السداد تمثل معوقات رئيسة أمام الوصول إلى التمويل.
وأكدت دراسة Attramsa and Tshehla (2022) وجود فجوة بين أنواع الضمانات التي تطلبها المؤسسات المالية وما يستطيع أصحاب المشروعات تقديمه، وهو ما يعكس عدم ملاءمة بعض معايير الإقراض التقليدية لطبيعة المشروعات الصغيرة. وعززت الأدلة الحديثة هذه النتيجة؛ إذ بحث Cole et al. (2024) أثر الضمانات في تقنين الائتمان للمشروعات الصغيرة والمتوسطة، وأظهرت النتائج وجود علاقة مهمة بين الضمانات واحتمالات رفض التمويل كليًا أو الحصول على مبلغ يقل عن المطلوب، بما يؤكد استمرار الدور المحوري للضمان في عقود الائتمان في ظل عدم تماثل المعلومات.
كما توصل Thein et al. (2024)، بالاعتماد على أكثر من 25 ألف منشأة في 19 دولة آسيوية نامية، إلى أن تركز السوق المصرفية يرتبط بزيادة مشكلات الضمانات التي تواجه المشروعات الصغيرة والمتوسطة عند طلب الائتمان الرسمي. وتشير هذه النتيجة إلى أن مشكلات الضمان لا ترتبط بخصائص المشروع فقط، بل تتأثر كذلك بهيكل السوق المصرفية وقوة المؤسسات المالية داخله.
وبصفة عامة، تشير هذه الدراسات إلى أن ضعف السجلات المحاسبية والتاريخ الائتماني ونقص المعلومات القابلة للتحقق قد يزيد فجوة المعلومات بين المشروع والمؤسسة الممولة، ويرفع اعتماد الجهات الممولة على الضمانات ومتطلبات الائتمان الصارمة.
- الدراسات المتعلقة بالمعوقات الاقتصادية والإدارية والتشريعية
أظهرت الأدبيات أن القيود التمويلية تتأثر كذلك بالبيئة التي تعمل فيها المشروعات. فقد توصلت دراسة البراني والوريدي (2019) إلى وجود معوقات اقتصادية وسياسية ومالية وإدارية تؤثر في التمويل، في حين بينت دراسة المشهراوي والرملاوي (2015) أن عدم الاستقرار السياسي والاقتصادي وضعف التشريعات وبعض أوجه القصور الإداري تزيد من صعوبة الوصول إلى التمويل واستمراره. كما أشار Alhassan (2019) إلى أثر الرسوم والمنافسة وأنظمة العمل ومتطلبات التراخيص واللوائح الحكومية، بينما أظهرت دراسة سويكر (2022) أن تعقيد الإجراءات وقصر مدة التمويل وغياب التشريعات المتخصصة من المعوقات المهمة أمام تطبيق بعض صيغ التمويل الإسلامي للمشروعات الصغيرة والمتوسطة.
ومن منظور مكاني، أظهرت دراسة Andersson et al. (2023) أن القيود التمويلية قد تختلف باختلاف الموقع الجغرافي؛ إذ تميل المشروعات البعيدة عن المراكز الحضرية والمالية الرئيسة إلى مواجهة صعوبة أكبر في الوصول إلى التمويل الخارجي والاعتماد بدرجة أعلى على مواردها الداخلية. وتكتسب هذه النتيجة أهمية للدراسة الحالية بالنظر إلى الخصائص المكانية والاقتصادية والمؤسسية لمحافظة مأرب.
كما تؤكد النتائج الحديثة أن التنظيم المصرفي نفسه قد يؤثر في فرص التمويل؛ إذ أظهرت دراسة Fišera et al. (2025) أن أثر المتطلبات التنظيمية المصرفية في المشروعات الصغيرة والمتوسطة يختلف بحسب درجة الشمول المالي ومستوى رسملة البنوك، بما يعزز أهمية دراسة المعوقات ضمن السياق المؤسسي والاقتصادي الأوسع.
- الدراسات المتعلقة بالتمويل الإسلامي والتمويل الأصغر والبدائل الحديثة
تناولت بعض الدراسات قدرة التمويل الإسلامي والتمويل الأصغر على تلبية احتياجات المشروعات الصغيرة. فقد أكدت دراسة محمد (2018) أهمية تطوير صيغ تمويل إسلامية أكثر ملاءمة لطبيعة هذه المشروعات واحتياجات رأس المال العامل، بينما أوضحت دراسة عبد الغني (2018) أن ضعف السيولة لدى بعض المؤسسات، وقصور الثقافة التمويلية، وضعف دراسات الجدوى والمتابعة، تحد من فاعلية التمويل الأصغر.
وأظهرت دراسة عكروت (2019) وجود مساهمة للمؤسسات المصرفية الإسلامية في تمويل المشروعات الصغيرة والمتوسطة مع استمرار الحاجة إلى تعزيز التعريف بالبرامج التمويلية، في حين بينت دراسة السامرائي والشريدة (2019) أن الاستفادة من التمويل الإسلامي تتأثر بمرونة النظام المصرفي، ومستوى الثقافة المالية، وموارد المشروع، وقدرته على استيفاء شروط التمويل. وفي البيئة اليمنية، أشارت دراسة الهرش والعامري (2021) إلى محدودية حجم التمويل الإسلامي الموجه للمشروعات المتناهية الصغر وارتباط ذلك بتحديات السوق والمنافسة وضعف الوعي بالصيغ التمويلية.
وفي اتجاه أحدث، أبرزت الأدبيات دور التمويل الرقمي في تخفيف بعض القيود التقليدية؛ إذ توصل Bu et al. (2024) إلى أن التمويل الرقمي الشامل يسهم في تخفيف القيود التمويلية للمشروعات الصغيرة والمتوسطة من خلال تقليل تكاليف التمويل ومعالجة بعض أوجه عدم التطابق الجغرافي والقطاعي في الخدمات المالية، مع اختلاف حجم هذا الأثر باختلاف خصائص المشروعات.
وتشير هذه النتائج إلى أن تعدد مصادر التمويل أو الصيغ التمويلية لا يضمن وحده تحسن فرص الوصول إليه، ما لم تتوافر منتجات تتناسب مع طبيعة النشاط والتدفقات النقدية، وتكون شروطها وإجراءاتها واضحة وقابلة للوصول من جانب أصحاب المشروعات.
- الدراسات المتعلقة بالعوامل الثقافية والإدراكية
أبرز اتجاه حديث في الأدبيات أهمية الثقافة المالية وإدراك أصحاب المشروعات للتمويل في تفسير سلوكهم التموِيلي. فقد أظهرت دراسة Adam (2024) أن ارتفاع المخاطر المدركة المرتبطة بالتمويل الخارجي يقلل من ميل أصحاب المشروعات الصغيرة والمتوسطة إلى استخدامه، بما يشير إلى أن القيود التمويلية قد تنشأ أحيانًا من إحجام المالك عن طلب التمويل، وليس فقط من رفض المؤسسة المالية.
وفي السياق العربي، توصل Charfeddine et al. (2024)، من خلال دراسة المشروعات متناهية الصغر والصغيرة والمتوسطة في قطر، إلى أن الثقافة المالية والإدراك المتعلق بإمكان الوصول إلى التمويل واستخدام تقنيات المعلومات والرقمنة ترتبط بمستوى القيود الائتمانية التي تواجهها المشروعات. وتدعم هذه النتيجة أهمية المعرفة المالية والقدرة على التعامل مع المؤسسات والأدوات المالية في تحسين قرارات التمويل وتقليل فجوة المعلومات.
وتتسق هذه النتائج مع ما توصل إليه Gourène et al. (2025) من أن بعض المشروعات في الدول العربية قد تحجم عن التقدم بطلب التمويل رغم حاجتها إليه، وأن تحسن الممارسات الإدارية والحوكمة يمكن أن يسهم في تقليل هذه القيود. وهذا يعني أن محدودية استخدام التمويل الخارجي قد تعكس تفاعلًا بين القيود التي تفرضها المؤسسات الممولة وبين معرفة أصحاب المشروعات وتصوراتهم وسلوكهم تجاه التمويل.
- التعقيب على الدراسات السابقة
تكشف مراجعة الدراسات السابقة عن اتفاق عام على أن المشروعات الصغيرة تواجه صعوبات واضحة في الوصول إلى التمويل، وأن هذه الصعوبات لا ترجع إلى نقص الموارد المالية وحده، وإنما تنشأ من تفاعل مجموعة من العوامل. فقد أبرزت الدراسات أهمية تكلفة التمويل وشروطه والضمانات، إلى جانب ضعف السجلات والمعلومات المالية، والظروف الاقتصادية والتنظيمية، والقدرات الإدارية والثقافة المالية لأصحاب المشروعات، كما أظهرت الدراسات الحديثة أن التنظيم المصرفي، وهيكل السوق المصرفية، والموقع الجغرافي، والتمويل الرقمي، وإدراك أصحاب المشروعات للمخاطر وإمكان الوصول إلى التمويل يمكن أن تؤثر في طبيعة القيود التمويلية وحدتها.
وفي المقابل، تختلف أهمية هذه المعوقات من بيئة إلى أخرى؛ ففي بعض الدراسات برزت الضمانات وتكلفة التمويل، بينما ركزت دراسات أخرى على البيئة التنظيمية وعدم الاستقرار الاقتصادي أو ضعف القدرات الإدارية والثقافة المالية، كما تشير الأدلة الحديثة من بعض الدول العربية إلى أن القيود الائتمانية قد تشمل أيضًا إحجام بعض المشروعات عن طلب التمويل نتيجة توقع صعوبة الحصول عليه، وأن تحسين الحوكمة والممارسات الإدارية يمكن أن يخفف هذه القيود.
ومن الناحية المنهجية، تناولت نسبة كبيرة من الدراسات المشروعات الصغيرة والمتوسطة بوصفها فئة واحدة، في حين اختلفت مجتمعاتها بين مالكي المشروعات والعاملين في المؤسسات المالية، كما ركز جانب من الأدبيات على بُعد أو مجموعة محدودة من القيود التمويلية. ومن هنا تبرز أهمية تناول المشروعات الصغيرة بصورة مستقلة ومن منظور مالكيها، وقياس المعوقات المالية والاقتصادية والإدارية والتشريعية والثقافية ضمن إطار واحد، مع الكشف عن مدى اختلاف تقديراتها وفق خصائص المالك والمشروع.
- الفجوة البحثية والإضافة العلمية للدراسة الحالية
على الرغم من اتساع الأدبيات المتعلقة بتمويل المشروعات الصغيرة والمتوسطة، تكشف مراجعة الدراسات السابقة عن عدد من الجوانب التي ما تزال بحاجة إلى مزيد من البحث. فقد تناولت نسبة كبيرة منها المشروعات الصغيرة والمتوسطة ضمن فئة واحدة، بما قد يحد من إبراز الخصائص التمويلية للمشروعات الصغيرة تحديدًا، خاصة محدودية الأصول والضمانات، وضعف التاريخ الائتماني، وحساسيتها لشروط التمويل وتكلفته.
كما ركزت بعض الدراسات على معوقات تمويلية محددة بصورة منفصلة؛ فتناولت Cole et al. (2024) وThein et al. (2024) الضمانات وتقنين الائتمان، بينما بحثت Fišera et al. (2025) أثر التنظيم المصرفي والشمول المالي في الوصول إلى التمويل، وأبرزت Charfeddine et al. (2024) دور الثقافة المالية والرقمنة والإدراك المرتبط بإمكان الوصول إلى التمويل. كذلك بينت دراسة Gourène et al. (2025) أن القيود الائتمانية في عدد من الدول العربية تتأثر بخصائص المشروع والحوكمة والممارسات الإدارية، فضلًا عن إحجام بعض المشروعات عن طلب التمويل. وتؤكد هذه النتائج الطبيعة المركبة لمشكلة التمويل، والحاجة إلى تناولها ضمن إطار يجمع الأبعاد المالية والاقتصادية والإدارية والتشريعية والثقافية بدل دراستها بصورة مجزأة.
وتبرز فجوة أخرى في منظور الدراسة؛ إذ تنوعت مجتمعات الدراسات السابقة بين أصحاب المشروعات والعاملين في البنوك والمؤسسات التمويلية، بينما لا تزال الحاجة قائمة إلى دراسات تنطلق مباشرة من خبرة مالكي المشروعات الصغيرة، باعتبارهم الأطراف الأكثر ارتباطًا بشروط التمويل وإجراءاته ومتطلبات الضمان وتكلفته ومدد سداده ومدى ملاءمة المنتجات التمويلية لاحتياجات مشروعاتهم.
أما من الناحية السياقية، فعلى الرغم من تزايد الدراسات في الاقتصادات الناشئة وبعض الدول العربية، مثل Charfeddine et al. (2024) وGourène et al. (2025)، فإن الأدلة الميدانية حول معوقات تمويل المشروعات الصغيرة في البيئة اليمنية، ولا سيما محافظة مأرب، ما تزال محدودة في حدود ما اطلع عليه الباحث. وتكتسب هذه البيئة أهمية خاصة لما تتميز به من ظروف اقتصادية ومؤسسية ومكانية قد تؤثر في طبيعة المعوقات التمويلية ودرجة حدتها.
كذلك لا تقتصر الدراسة الحالية على تحديد مستوى معوقات التمويل وترتيب أبعادها، بل تبحث اختلاف تقديراتها وفق خصائص المالك والمشروع، ومنها العمر، والمؤهل العلمي، وسنوات الخبرة، ومجال النشاط، ونوع التمويل؛ بما يساعد على تحديد مدى تجانس إدراك المعوقات التمويلية أو اختلافها باختلاف خصائص أصحاب المشروعات وطبيعة مشروعاتهم ومصادر تمويلهم.
وبناءً على ذلك، تتمثل الإضافة العلمية للدراسة الحالية في تقديم دليل ميداني يركز على المشروعات الصغيرة ومنظور مالكيها في محافظة مأرب، من خلال إطار متعدد الأبعاد يجمع المعوقات المالية والاقتصادية والإدارية والتشريعية والثقافية، مع تحليل اختلافها وفق خصائص المالك والمشروع. ومن شأن ذلك أن يقدم فهمًا أكثر تكاملًا للقيود التمويلية في سياق يمني محدود التناول في الأدبيات، ويوفر أساسًا أكثر دقة لتوجيه السياسات والبرامج الداعمة للمشروعات الصغيرة.
- أوجه استفادة الدراسة الحالية من الدراسات السابقة
استفادت الدراسة الحالية من الأدبيات السابقة في تحديد طبيعة معوقات التمويل وبناء أبعاد الدراسة الخمسة: المالية، والاقتصادية، والإدارية، والتشريعية، والثقافية، وفي تطوير أداة القياس وتحديد المتغيرات التصنيفية ذات الصلة. كما وفرت هذه الأدبيات أساسًا لتفسير النتائج ومقارنتها بالسياقات العربية والدولية، وساعدت على تبني منظور متعدد الأبعاد لا يقصر مشكلة التمويل على نقص الأموال، وإنما ينظر إليها بوصفها نتيجة لتفاعل خصائص المشروع ومالكه مع البيئة الاقتصادية والمؤسسية وشروط المؤسسات الممولة.
المبحث الثاني: الدراسة الميدانية
أولاً: منهجية الدراسة وإجراءاتها
- منهج الدراسة
اعتمدت الدراسة المنهج الوصفي المسحي؛ لملاءمته لطبيعة الدراسة وأهدافها، إذ يتيح جمع البيانات من مالكي المشروعات الصغيرة في محافظة مأرب، ووصف مستوى معوقات التمويل بأبعادها المالية والاقتصادية والإدارية والتشريعية والثقافية وتحليلها، فضلًا عن اختبار الفروق في تقديرات أفراد العينة تبعًا للمتغيرات التصنيفية محل الدراسة.
- مجتمع الدراسة
تكوّن مجتمع الدراسة من مالكي المشروعات الصغيرة المسجلة لدى مكتب الصناعة والتجارة بمحافظة مأرب، التي انطبقت عليها المعايير المحددة في التعريف الإجرائي للدراسة. ولتحديد المجتمع، جرى الاعتماد على السجل الإداري الرسمي غير المنشور للمشروعات المسجلة لدى المكتب لعام 2023م، وفرز المشروعات الواردة فيه واستبعاد غير المستوفي منها لمعايير الدراسة، ثم تصنيف المشروعات المؤهلة بحسب مجال نشاطها إلى: تجارية، وصناعية، وخدمية، وحرفية. وقد بلغ حجم مجتمع الدراسة بعد عملية الحصر والفرز (1126) مالكًا للمشروعات الصغيرة (مكتب الصناعة والتجارة بمحافظة مأرب، 2023).
وحُدد الحجم المستهدف للعينة باستخدام معادلة ستيفن ثامبسون، فبلغ (287) مالكًا، واعتمدت الدراسة أسلوب العينة العشوائية الطبقية ذات التوزيع النسبي، بحيث عُدَّ كل مجال من مجالات النشاط طبقة مستقلة، ووُزعت العينة المستهدفة على الطبقات بما يتناسب مع حجم كل منها في مجتمع الدراسة، كما يوضح الجدول (1).
جدول رقم (1): يوضح توزيع مجتمع الدراسة والعينة بحسب مجال نشاط المشروع
| م | نوع المشروع | حجم المجتمع | النسبة المئوية | العينة المستهدفة | العينة الصالحة للتحليل | نسبة العينة الصالحة للتحليل |
|---|---|---|---|---|---|---|
| 1 | المشروعات الصغيرة التجارية | 663 | %59 | 169 | 163 | 96.45% |
| 2 | المشروعات الصغيرة الصناعية | 27 | 3% | 9 | 9 | 100.00% |
| 3 | المشروعات الصغيرة الخدمية | 343 | 30% | 86 | 86 | 100.00% |
| 4 | المشروعات الصغيرة الحرفية | 93 | 8% | 23 | 23 | 100.00% |
| الإجمالي | 1126 | 100 % | 287 | 281 | 97.91% |
ملاحظة. أُعد الجدول بواسطة الباحث بالاعتماد على السجل الإداري الرسمي غير المنشور للمشروعات المسجلة لدى مكتب الصناعة والتجارة بمحافظة مأرب لعام 2023م، بعد فرز المشروعات وفق المعايير المحددة في التعريف الإجرائي للدراسة وتصنيفها بحسب مجال النشاط.
وُزعت (287) استبانة على أفراد العينة المستهدفة، واستُبعدت (6) استبانات لعدم اكتمال بياناتها، ليبلغ عدد الاستبانات الصالحة للتحليل الإحصائي (281) استبانة، بنسبة استجابة صالحة بلغت (97.9%).
وقبل التطبيق النهائي، طُبقت الاستبانة على عينة استطلاعية مكونة من (46) مالكًا للمشروعات الصغيرة من خارج العينة الأساسية؛ بهدف التحقق من وضوح فقرات الأداة وملاءمتها للتطبيق، وإجراء اختبارات الاتساق الداخلي والصدق والثبات قبل تطبيقها على العينة الأساسية.
- خصائص عينة الدراسة:
ويتضح من الجدول (2) تنوع أفراد العينة وفق الخصائص الشخصية وخصائص المشروعات؛ إذ شكلت الفئة العمرية الأقل من (30) سنة النسبة الأكبر (40.2%)، وبلغت نسبة ذوي الخبرة خمس سنوات فأكثر (52.7%). كما استحوذت المشروعات التجارية على النسبة الأكبر من العينة (58.7%)، في حين كانت المشروعات الصناعية الأقل تمثيلًا (3.2%)، وظهر التمويل الذاتي بوصفه النمط الأكثر شيوعًا بنسبة (65.1%).
للتعرف إلى الخصائص الشخصية وخصائص المشروعات التي يمثلها أفراد العينة، تم توزيع أفراد العينة وفق العمر، والمؤهل العلمي، وسنوات الخبرة، ومجال نشاط المشروع، ونوع التمويل، كما يوضح الجدول (2).
جدول رقم (2): يوضح توزيع أفراد عينة الدراسة وفقًا للخصائص الشخصية وخصائص المشروعات
| المتغير | الفئة | العدد | النسبة المئوية |
|---|---|---|---|
| العمر | أقل من 30 سنة | 113 | 40.2% |
| من 30 إلى أقل من 40 سنة | 83 | 29.5% | |
| 40 سنة فأكثر | 85 | 30.3% | |
| الإجمالي | 281 | 100.0% | |
| المؤهل العلمي | أقل من بكالوريوس | 150 | 53.4% |
| بكالوريوس فأعلى | 131 | 46.6% | |
| الإجمالي | 281 | 100.0% | |
| سنوات الخبرة في المشروع | أقل من 5 سنوات | 133 | 47.3% |
| 5 سنوات فأكثر | 148 | 52.7% | |
| الإجمالي | 281 | 100.0% | |
| مجال نشاط المشروع | تجاري | 165 | 58.7% |
| صناعي | 9 | 3.2% | |
| خدمي | 84 | 29.9% | |
| حرفي | 23 | 8.2% | |
| الإجمالي | 281 | 100.0% | |
| نوع التمويل | تمويل ذاتي | 183 | 65.1% |
| تمويل مؤسسي | 47 | 16.7% | |
| تمويل مختلط | 51 | 18.1% | |
| الإجمالي | 281 | 100.0% |
ملاحظة. بلغ عدد أفراد العينة الصالحة للتحليل (281) مفردة، وتمثل النسب الواردة توزيعهم داخل كل متغير تصنيفي.
يتضح من الجدول رقم (2) تنوع أفراد عينة الدراسة من حيث الخصائص الشخصية وخصائص المشروعات؛ إذ شكل أفراد العينة الذين تقل أعمارهم عن (30) سنة النسبة الأكبر (40.2%)، في حين بلغت نسبة ذوي الخبرة خمس سنوات فأكثر (52.7%). ومن حيث مجال النشاط، استحوذت المشروعات التجارية على النسبة الأكبر (58.7%)، تلتها المشروعات الخدمية (29.9%)، بينما كانت المشروعات الصناعية الأقل تمثيلًا (3.2%)، كما تبين أن التمويل الذاتي هو النمط الأكثر شيوعًا بين المشروعات بنسبة (65.1%). ويعكس هذا التوزيع تنوع العينة وفق المتغيرات التصنيفية المعتمدة في الدراسة.
- أداة الدراسة
استخدمت الاستبانة أداةً لجمع البيانات، وقد أُعدت بالاستناد إلى الإطار النظري والدراسات السابقة ذات الصلة بمعوقات تمويل المشروعات الصغيرة، ومنها دراسات المللي (2015)، والمشهراوي والرملاوي (2015)، وعبد الغني (2018)، ومحمد (2018)، والبراني والوريدي (2019)، والسامرائي والشريدة (2019).
وتكونت الاستبانة من جزأين؛ تضمن الجزء الأول المتغيرات التصنيفية، وهي: العمر، والمؤهل العلمي، وسنوات الخبرة، ومجال نشاط المشروع، ونوع التمويل. أما الجزء الثاني فتضمن مقياس معوقات تمويل المشروعات الصغيرة، واشتمل على (40) فقرة موزعة بالتساوي على خمسة أبعاد، هي: المعوقات المالية، والاقتصادية، والإدارية، والتشريعية، والثقافية، بواقع (8) فقرات لكل بُعد.
وقِيست الاستجابات باستخدام مقياس ليكرت الخماسي، الذي يتدرج من (1 = غير موافق بشدة) إلى (5 = موافق بشدة).
- صدق أداة الدراسة وثباتها
أ- صدق المحتوى والصدق الظاهري
عُرضت الاستبانة في صورتها الأولية على (10) محكمين من المتخصصين في الإدارة والعلوم المالية والمصرفية والتمويل والاقتصاد وإدارة الأعمال؛ للتحقق من وضوح الفقرات، وسلامة صياغتها، ومدى انتمائها إلى الأبعاد التي وضعت لقياسها، وملاءمتها لأفراد مجتمع الدراسة. وفي ضوء ملاحظاتهم، أجريت التعديلات اللازمة، وخرجت الاستبانة في صورتها النهائية مكونة من (40) فقرة.
ب- اتساق الأبعاد مع الدرجة الكلية للأداة
للتحقق من اتساق أبعاد الأداة مع بنائها الكلي، حُسبت معاملات ارتباط بيرسون بين درجة كل بُعد والدرجة الكلية للاستبانة باستخدام بيانات العينة الاستطلاعية البالغ حجمها (46) مفردة. وتراوحت معاملات الارتباط بين (0.587) و(0.896)، وكانت جميعها موجبة ودالة إحصائيًا عند مستوى (0.01)، بما يشير إلى اتساق أبعاد الأداة مع الدرجة الكلية.
جدول رقم (3) ا يوضح معاملات ارتباط أبعاد معوقات التمويل بالدرجة الكلية للاستبانة
| البُعد | عدد الفقرات | معامل الارتباط | مستوى الدلالة |
|---|---|---|---|
| المعوقات المالية | 8 | 0.767** | <0.001 |
| المعوقات الاقتصادية | 8 | 0.783** | <0.001 |
| المعوقات الإدارية | 8 | 0.847** | <0.001 |
| المعوقات التشريعية | 8 | 0.896** | <0.001 |
| المعوقات الثقافية | 8 | 0.587** | <0.001 |
ملاحظة. ** دال إحصائيًا عند مستوى (0.01).
ج- الاتساق الداخلي لفقرات الاداة الدراسة
تم التحقق من الاتساق الداخلي لفقرات الأداة باستخدام بيانات العينة الاستطلاعية، وذلك بحساب معاملات ارتباط الفقرات بالبعد الذي تنتمي إليه، وأظهرت النتائج أن معاملات الارتباط كانت جميعها موجبة ودالة إحصائيًا عند مستوى (0.01)، وتراوحت على مستوى الأداة بين (0.424) و(0.874)، مما يدعم اتساق الفقرات مع الأبعاد التي تقيسها.
جدول رقم (4) يوضح معامل ارتباط بيرسون لأبعاد معوقات تمويل المشروعات الصغيرة
| البعد | نطاق معاملات الارتباط |
|---|---|
| المعوقات المالية | 0.610 – 0.874 |
| المعوقات الاقتصادية | 0.424 – 0.706 |
| المعوقات الإدارية | 0.522 – 0.809 |
| المعوقات التشريعية | 0.539 – 0.731 |
| المعوقات الثقافية | 0.533 – 0.688 |
د- ثبات أداة الدراسة
تم التحقق من ثبات الأداة باستخدام معامل ألفا كرونباخ على بيانات العينة الاستطلاعية. وبلغ معامل الثبات للأداة ككل (0.924)، في حين تراوحت معاملات الثبات لأبعادها بين (0.744) و(0.887)، وهي قيم تدعم تمتع الأداة بمستويات جيدة من الاتساق الداخلي وصلاحيتها للتطبيق على العينة الأساسية..
جدول رقم (5) يوضح معاملات ألفا كرونباخ لثبات الاستبانة
| البُعد | عدد الفقرات | معامل ألفا كرونباخ |
|---|---|---|
| المعوقات المالية | 8 | 0.887 |
| المعوقات الاقتصادية | 8 | 0.744 |
| المعوقات الإدارية | 8 | 0.828 |
| المعوقات التشريعية | 8 | 0.752 |
| المعوقات الثقافية | 8 | 0.773 |
| الأداة ككل | 40 | 0.924 |
- إجراءات جمع البيانات
بعد تحكيم الاستبانة والتحقق من مؤشرات صدقها وثباتها من خلال العينة الاستطلاعية، وُزعت الاستبانة على أفراد العينة الأساسية بصورة مباشرة بمساعدة عدد من المتعاونين. وقد وُضح للمشاركين هدف الدراسة، وأُكدت طوعية المشاركة وسرية البيانات واستخدامها لأغراض البحث العلمي فقط.
وبعد استعادة الاستبانات، روجعت للتحقق من اكتمال البيانات، واستُبعدت الاستبانات غير المكتملة، ثم رُمزت البيانات وأُدخلت إلى برنامج الحزمة الإحصائية للعلوم الاجتماعية (SPSS، الإصدار 22). وبلغ عدد الاستبانات الصالحة للتحليل النهائي (281) استبانة.
- وحدة المعاينة:
تمثلت وحدة المعاينة في مالك المشروع الصغير المسجل لدى مكتب الصناعة والتجارة بمحافظة مأرب والمستوفي للمعايير الإجرائية المعتمدة في الدراسة؛ لكونه الأكثر معرفة بمصادر تمويل مشروعه، وشروط التمويل وإجراءاته، والمعوقات التي واجهته عند الحصول على التمويل أو محاولة الوصول إليه.
- مقياس أداة الدراسة.
استخدمت الدراسة مقياس ليكرت الخماسي في قياس استجابات أفراد العينة، وتراوحت أوزانه من (1 = غير موافق بشدة) إلى (5 = موافق بشدة). ولتفسير المتوسطات الحسابية وتحديد مستوى معوقات التمويل، قُسم مدى المقياس إلى خمس فئات متساوية، بلغ طول كل منها (0.80)، وفق المعيار الآتي:
جدول رقم (6) يوضح معيار تفسير المتوسطات الحسابية لمستوى معوقات التمويل
| الفئة | (4.21 – 5] | (3.41 – 4.20] | (2.61– 3.40] | (1.81– 2.60] | 1.00–1.80 |
|---|---|---|---|---|---|
| مستوى المعوق | مرتفع جدا | مرتفع | متوسط | منخفض | منخفض جدًا |
واستخدم هذا المعيار في تفسير المتوسطات الحسابية للدرجة الكلية لمعوقات التمويل وأبعادها الخمسة.
- الأساليب الإحصائية
عولجت البيانات باستخدام برنامج الحزمة الإحصائية للعلوم الاجتماعية (SPSS V22) ، واستخدمت التكرارات والنسب المئوية لوصف خصائص أفراد العينة ومشروعاتهم، والمتوسطات الحسابية والانحرافات المعيارية لتحديد مستوى معوقات تمويل المشروعات الصغيرة وترتيب أبعادها.
كما استخدم معامل ارتباط بيرسون للتحقق من اتساق أبعاد الأداة وفقراتها، ومعامل ألفا كرونباخ لتقدير ثباتها، وللكشف عن الفروق بين تقديرات أفراد العينة، استخدم اختبار t للعينات المستقلة للمتغيرات التصنيفية المكونة من فئتين، وتحليل التباين الأحادي (One-Way ANOVA) للمتغيرات التي تتكون من ثلاث فئات فأكثر.
وتم التحقق من تجانس التباين باستخدام اختبار ليفين (Levene’s Test)، وأُجريت المقارنات البعدية للفروق الدالة إحصائيًا باستخدام اختبار شيفيه (Scheffé) عند تحقق تجانس التباين، واختبار Games–Howell عند عدم تحققه، كما فُحص افتراض التوزيع الطبيعي باستخدام اختبار شابيرو– ويلك، واعتمد مستوى الدلالة الإحصائية (α ≤ 0.05) للحكم على نتائج الاختبارات.
ثانياً: نتائج الدراسة ومناقشتها
عرض هذا القسم نتائج الدراسة ويحللها في ضوء أسئلتها وفرضياتها والأساس النظري الذي استندت إليه. وقد استخدمت المتوسطات الحسابية والانحرافات المعيارية لتحديد مستوى معوقات تمويل المشروعات الصغيرة وترتيب أبعادها وفقراتها، كما استخدمت الاختبارات الإحصائية الاستدلالية للكشف عن الفروق في تقديرات أفراد العينة تبعًا للمتغيرات التصنيفية المعتمدة في الدراسة.
1- النتائج الوصفية لمعوقات تمويل المشروعات الصغيرة
أ- المستوى العام لمعوقات تمويل المشروعات الصغيرة
أظهرت النتائج أن معوقات تمويل المشروعات الصغيرة في محافظة مأرب جاءت بمستوى مرتفع في أبعادها الخمسة، إذ تراوحت المتوسطات الحسابية بين (3.606) و(3.948)، وجاءت المعوقات المالية في المرتبة الأولى بمتوسط حسابي بلغ (3.948)، تلتها المعوقات الاقتصادية بمتوسط (3.798)، ثم المعوقات التشريعية بمتوسط (3.739)، فالمعوقات الثقافية بمتوسط (3.641)، وأخيرًا المعوقات الإدارية بمتوسط (3.606)
جدول (8): يوضح المتوسطات الحسابية والانحرافات المعيارية لأبعاد معوقات تمويل المشروعات الصغيرة
| الترتيب | البُعد | المتوسط الحسابي | الانحراف المعياري | المستوى |
|---|---|---|---|---|
| 1 | المعوقات المالية | 3.948 | 0.518 | مرتفع |
| 2 | المعوقات الاقتصادية | 3.798 | 0.681 | مرتفع |
| 3 | المعوقات التشريعية | 3.739 | 0.643 | مرتفع |
| 4 | المعوقات الثقافية | 3.641 | 0.726 | مرتفع |
| 5 | المعوقات الإدارية | 3.606 | 0.677 | مرتفع |
تكشف هذه النتيجة أن القيود التي تواجه تمويل المشروعات الصغيرة في محافظة مأرب لا تنحصر في جانب مالي منفرد، وإنما تتكون من منظومة مترابطة من العوامل المرتبطة بالمشروع ومالكه والجهة الممولة والبيئة الاقتصادية والمؤسسية المحيطة، ويعكس تصدر المعوقات المالية مركزية مشكلات الوصول إلى التمويل وشروطه وضماناته وتكلفته، بينما يشير ارتفاع بقية الأبعاد إلى أن زيادة المعروض من التمويل وحدها قد لا تكون كافية ما لم تقترن بتحسين البيئة الاقتصادية والتشريعية، ورفع القدرات الإدارية والثقافة المالية لدى أصحاب المشروعات.
ويمكن تفسير هذه النتيجة في ضوء عدم تماثل المعلومات وتقنين الائتمان؛ فكلما كانت المعلومات المتاحة عن المشروع محدودة، أو اتسمت سجلاته وقدراته الإدارية بالضعف، ازدادت صعوبة تقييم الجدارة الائتمانية وارتفعت المخاطر المدركة لدى الجهة الممولة، وهو ما قد ينعكس في تشدد شروط التمويل أو زيادة متطلبات الضمان أو تقليص المبالغ المتاحة، ويتفق هذا التفسير مع الأدلة الحديثة التي تشير إلى استمرار أثر الضمانات، ومستوى الثقافة المالية، والبيئة المصرفية والمؤسسية في وصول المشروعات الصغيرة إلى التمويل
1- المعوقات المالية
جاءت المعوقات المالية في المرتبة الأولى بين أبعاد الدراسة، بمتوسط حسابي بلغ (3.948) وانحراف معياري قدره (0.518)، بما يشير إلى ارتفاع مستوى إدراك مالكي المشروعات لهذه المعوقات. وتصدر الاعتماد الكبير على التمويل الذاتي فقرات هذا البعد بمتوسط (4.246)، تلاه ندرة المؤسسات المالية المعنية بتمويل المشروعات الصغيرة بمتوسط (4.153)، ثم عجز المالكين عن تقديم الضمانات المطلوبة بمتوسط (4.021). وفي المقابل، جاءت فقرة ضعف الالتزام بسداد أقساط التمويل في المرتبة الأخيرة بمتوسط (3.534)، مع بقائها ضمن المستوى المرتفع
جدول (9) يوضح المتوسطات الحسابية والانحرافات المعيارية لفقرات المعوقات المالية.
| م | الفقرة | المتوسط | الانحراف المعياري | الترتيب | المستوى |
|---|---|---|---|---|---|
| 1 | اعتماد مالكي المشروعات الصغيرة على التمويل الذاتي بدرجة كبيرة | 4.246 | 0.887 | 1 | مرتفع جدًا |
| 2 | ارتفاع تكلفة التمويل المطبق على مالكي المشروعات الصغيرة | 4.004 | 0.847 | 4 | مرتفع |
| 3 | عجز مالكي المشروعات الصغيرة عن تقديم الضمانات المطلوبة | 4.021 | 0.914 | 3 | مرتفع |
| 4 | ضعف التزام مالكي المشروعات الصغيرة بسداد أقساط التمويل | 3.534 | 1.062 | 8 | مرتفع |
| 5 | ندرة المؤسسات المالية المعنية بتمويل المشروعات الصغيرة | 4.153 | 0.953 | 2 | مرتفع |
| 6 | عزوف مؤسسات التمويل عن تمويل المشروعات الصغيرة لارتفاع مخاطرها | 3.801 | 1.054 | 7 | مرتفع |
| 7 | اعتماد مؤسسات التمويل على تقديم تمويل قصير الأجل | 3.886 | 1.004 | 6 | مرتفع |
| 8 | قلة المبالغ التي تمنحها مؤسسات التمويل للمشروعات الصغيرة | 3.932 | 1.024 | 5 | مرتفع |
| المعوقات المالية ككل | 3.948 | 0.518 | 1 | مرتفع |
تشير النتائج إلى أن المعوقات المالية التي تواجه المشروعات الصغيرة في محافظة مأرب ترتبط أساسًا بمحدودية الوصول إلى التمويل المؤسسي وارتفاع متطلبات الحصول عليه، وهو ما يفسر الاعتماد الكبير على الموارد الذاتية. كما تبرز الضمانات بوصفها أحد القيود الرئيسة، في ظل محدودية أصول المشروعات الصغيرة وضعف السجلات المالية والتاريخ الائتماني، الأمر الذي قد يزيد صعوبة تقييم الجدارة الائتمانية ويرفع مستوى المخاطر المدركة لدى الجهات الممولة.
وتنسجم هذه النتيجة مع Cole et al. (2024)، الذين أشاروا إلى ارتباط الضمانات بتقنين الائتمان وحجم التمويل الممنوح، كما تتفق مع Attramsa and Tshehla (2022) بشأن الفجوة بين الضمانات التي تطلبها المؤسسات المالية وقدرة المشروعات الصغيرة على توفيرها، وتتسق كذلك مع عبد الغني (2018) والسامرائي والشريدة (2019)، اللذين أظهرا أن ضعف السجلات ودراسات الجدوى، وصعوبة استيفاء شروط التمويل، وارتفاع التكلفة وقصر مدد السداد تمثل قيودًا رئيسة أمام الحصول على التمويل، ويمكن تفسير هذه النتائج في ضوء عدم تماثل المعلومات؛ إذ يدفع نقص المعلومات الموثوقة عن المشروع الجهات الممولة إلى مزيد من التحفظ وتشديد شروط الائتمان.
وفي المقابل، جاء ضعف الالتزام بسداد أقساط التمويل في المرتبة الأخيرة بمتوسط (3.534)، مع بقائه ضمن المستوى المرتفع، مما يشير إلى أن أفراد العينة ينظرون إلى القيود المتعلقة بإتاحة التمويل وشروطه باعتبارها أكثر حضورًا من القيود المرتبطة بالسداد، وبوجه عام، توضح النتائج أن الحد من المعوقات المالية يتطلب، إلى جانب توسيع التمويل المؤسسي، تطوير بدائل للضمانات التقليدية وتحسين جودة المعلومات والسجلات المالية للمشروعات بما يسهم في تقليل فجوة المعلومات وتحسين فرص الوصول إلى التمويل.
2- المعوقات الاقتصادية
جاءت المعوقات الاقتصادية في المرتبة الثانية بين أبعاد الدراسة بمتوسط حسابي بلغ (3.798) وانحراف معياري قدره (0.681)، بما يشير إلى ارتفاع مستوى إدراك أفراد العينة لأثر البيئة الاقتصادية في تمويل المشروعات الصغيرة. وتصدر التخوف من التمويل بسبب اضطراب السياسة النقدية فقرات هذا البعد بمتوسط (4.125)، تلاه إحجام مؤسسات التمويل بسبب تقلب سوق العملات بمتوسط (4.039)، ثم عزوفها عن التمويل في ظل تدهور الاقتصاد اليمني بمتوسط (3.918). وفي المقابل، جاءت فقرة العزوف عن التمويل نتيجة زيادة الضرائب والرسوم الحكومية في المرتبة الأخيرة بمتوسط (3.370) ومستوى متوسط. والجدول رقم (10) يوضح النتائج الوصفية لفقرات المعوقات الاقتصادية.
جدول (10): يوضح النتائج الوصفية لفقرات المعوقات الاقتصادية
| م | الفقرة | المتوسط | الانحراف المعياري | الترتيب | المستوى |
|---|---|---|---|---|---|
| 1 | تخوف مالكي المشروعات من التمويل بسبب اضطراب السياسة النقدية | 4.125 | 0.969 | 1 | مرتفع |
| 2 | عزوف المالكين عن التمويل نتيجة زيادة الضرائب والرسوم الحكومية | 3.370 | 1.253 | 8 | متوسط |
| 3 | قلة امتلاك المالكين خططًا استثمارية واضحة للحصول على التمويل | 3.662 | 1.126 | 7 | مرتفع |
| 4 | ضعف خبرة المالكين في إعداد دراسات الجدوى الاقتصادية | 3.715 | 1.051 | 5 | مرتفع |
| 5 | افتقار مؤسسات التمويل إلى سياسات اقتصادية داعمة | 3.694 | 1.143 | 6 | مرتفع |
| 6 | محدودية المنافسة بين مؤسسات التمويل | 3.858 | 1.146 | 4 | مرتفع |
| 7 | عزوف المؤسسات عن التمويل في ظل تدهور الاقتصاد اليمني | 3.918 | 1.034 | 3 | مرتفع |
| 8 | إحجام المؤسسات عن التمويل بسبب تقلب سوق العملات | 4.039 | 1.005 | 2 | مرتفع |
| المعوقات الاقتصادية ككل | 3.798 | 0.681 | 2 | مرتفع |
وتعكس هذه النتائج حساسية قرارات التمويل تجاه عدم الاستقرار الاقتصادي والنقدي؛ إذ تؤدي تقلبات أسعار الصرف، وارتفاع درجة عدم اليقين، وضعف القدرة على التنبؤ بالتدفقات النقدية المستقبلية إلى زيادة مخاطر السداد، بما يدفع مالكي المشروعات والمؤسسات الممولة إلى مزيد من التحفظ في طلب التمويل أو منحه. وتنسجم هذه النتيجة مع البراني والوريدي (2019) والمشهراوي والرملاوي (2015) بشأن أثر عدم الاستقرار الاقتصادي في تمويل المشروعات الصغيرة، كما تتفق مع Harrison et al. (2022) الذين أشاروا إلى أن ارتفاع المخاطر خلال الأزمات يسهم في تشدد مؤسسات التمويل وتراجع فرص الحصول على الائتمان، وتدعمها كذلك نتائج Fišera et al. (2025)، التي أوضحت أن قدرة المشروعات الصغيرة والمتوسطة على الوصول إلى التمويل تتأثر بالبيئة المصرفية والتنظيمية ومستوى الشمول المالي.
وفي ضوء ذلك، تشير النتائج إلى أن المعوقات الاقتصادية لا تنبع من خصائص المشروع وحدها، وإنما تتأثر أيضًا بالبيئة الكلية التي يعمل فيها. كما أن انخفاض ترتيب الضرائب والرسوم مقارنة باضطراب السياسة النقدية وتقلب العملات يدل على أن أفراد العينة ينظرون إلى عدم الاستقرار النقدي والاقتصادي باعتباره أكثر إلحاحًا في تشكيل قرارات التمويل. وبوجه عام، تؤكد النتائج أن تحسين فرص تمويل المشروعات الصغيرة يتطلب بيئة اقتصادية ومالية أكثر استقرارًا، إلى جانب أدوات تمويلية أكثر مرونة وقدرة على الاستجابة لتقلبات السوق.
3- المعوقات الإدارية
جاءت المعوقات الإدارية في المرتبة الخامسة بين أبعاد الدراسة، بمتوسط حسابي بلغ (3.606) وانحراف معياري قدره (0.677)، مع بقائها ضمن المستوى المرتفع. وتصدر تعقيد الإجراءات الإدارية المتعلقة بطلبات التمويل فقرات هذا البعد بمتوسط (3.950)، تلاه افتقار مالكي المشروعات إلى رؤية واضحة لاحتياجاتهم التمويلية بمتوسط (3.790)، ثم افتقار المشروعات إلى نظام محاسبي يساعدها على الحصول على التمويل بمتوسط (3.754). وفي المقابل، جاءت فقرتا قلة الشفافية والمصداقية بين مؤسسات التمويل والمالكين، وفرض المؤسسات الوصاية على المشروعات التي تمولها، بمستوى متوسط، والجدول رقم (11) يوضح النتائج الوصفية لفقرات المعوقات الإدارية.
جدول (11): يوضح النتائج الوصفية لفقرات المعوقات الإدارية
| م | الفقرة | المتوسط | الانحراف المعياري | الترتيب | المستوى |
|---|---|---|---|---|---|
| 1 | افتقار المالكين إلى رؤية واضحة تحدد احتياجاتهم التمويلية | 3.790 | 1.039 | 2 | مرتفع |
| 2 | تعقيد الإجراءات الإدارية المتعلقة بطلبات التمويل | 3.950 | 0.936 | 1 | مرتفع |
| 3 | اقتصار قرار الحصول على التمويل على مالك المشروع | 3.729 | 1.085 | 4 | مرتفع |
| 4 | افتقار المشروعات إلى نظام محاسبي يساعدها على الحصول على التمويل | 3.754 | 1.076 | 3 | مرتفع |
| 5 | قلة الشفافية والمصداقية بين مؤسسات التمويل والمالكين | 3.313 | 1.345 | 7 | متوسط |
| 6 | فرض مؤسسات التمويل الوصاية على المشروعات التي تمولها | 3.320 | 1.308 | 8 | متوسط |
| 7 | ضعف نظام رقابة مؤسسات التمويل على المشروعات التي تمولها | 3.509 | 1.174 | 5 | مرتفع |
| 8 | ضعف قدرة مؤسسات التمويل على تقييم المشروعات الصغيرة | 3.484 | 1.262 | 6 | مرتفع |
| المعوقات الإدارية ككل | 3.606 | 0.677 | 5 | مرتفع |
وتشير هذه النتائج إلى أن المعوقات الإدارية تنشأ من جانبي العلاقة التمويلية؛ فمن جانب المشروع، تظهر محدودية التخطيط المالي، وعدم وضوح الاحتياجات التمويلية، وقصور الأنظمة والسجلات المحاسبية، بينما تبرز من جانب المؤسسات الممولة تعقيدات الإجراءات وكثرة المتطلبات. وقد يؤدي تفاعل هذه العوامل إلى زيادة فجوة المعلومات وصعوبة تقييم الجدارة الائتمانية والقدرة على السداد. وتنسجم هذه النتيجة مع عبد الغني (2018) وسويكر (2022) بشأن أثر ضعف دراسات الجدوى وتعقيد الإجراءات في الوصول إلى التمويل، كما تتفق مع Gourène et al. (2025)، الذين أظهروا أن تحسن الممارسات الإدارية والحوكمة يرتبط بانخفاض القيود الائتمانية لدى المشروعات الصغيرة والمتوسطة.
وفي ضوء ذلك، فإن مجيء المعوقات الإدارية في المرتبة الأخيرة لا يعني محدودية أثرها، وإنما يشير إلى أن أفراد العينة ينظرون إلى المعوقات المالية والاقتصادية والتشريعية باعتبارها أكثر إلحاحًا. ومع ذلك، يظل تحسين التخطيط المالي، وتنظيم السجلات المحاسبية، وتبسيط إجراءات التمويل من العوامل المهمة في تقليص فجوة المعلومات وتعزيز فرص المشروعات الصغيرة في الحصول على التمويل.
4- المعوقات التشريعية
جاءت المعوقات التشريعية في المرتبة الثالثة بين أبعاد الدراسة، بمتوسط حسابي بلغ (3.739) وانحراف معياري قدره (0.643)، بما يشير إلى ارتفاع مستوى إدراك أفراد العينة لها. وتصدر غياب هيئة حكومية مختصة بالإشراف على مؤسسات تمويل المشروعات الصغيرة فقرات هذا البعد بمتوسط (4.107)، تلاه غياب قانون خاص ينظم تمويل هذه المشروعات بمتوسط (4.032)، ثم افتقار أصحاب المشروعات إلى نقابة أو كيان مهني يهيئ فرص حصولهم على التمويل بمتوسط (4.007). وفي المقابل، جاءت فقرتا قلة التزام مؤسسات التمويل بالقوانين واللوائح المنظمة للتمويل، ومحدودية الحماية القانونية للمشروعات، بمستوى متوسط. والجدول رقم (12) يوضح النتائج الوصفية لفقرات المعوقات التشريعية.
جدول (12): يوضح النتائج الوصفية لفقرات المعوقات التشريعية
| م | الفقرة | المتوسط | الانحراف المعياري | الترتيب | المستوى |
|---|---|---|---|---|---|
| 1 | محدودية امتلاك المالكين للتراخيص الرسمية اللازمة للتمويل | 3.744 | 1.017 | 4 | مرتفع |
| 2 | ضعف استيعاب المالكين للشروط القانونية الخاصة بالتمويل | 3.612 | 1.163 | 6 | مرتفع |
| 3 | صعوبة توفير المتطلبات القانونية اللازمة للحصول على التمويل | 3.669 | 1.025 | 5 | مرتفع |
| 4 | افتقار المالكين إلى نقابة أو كيان يهيئ فرص التمويل | 4.007 | 0.952 | 3 | مرتفع |
| 5 | افتقار مؤسسات التمويل إلى قانون خاص ينظم تمويل المشروعات | 4.032 | 0.954 | 2 | مرتفع |
| 6 | غياب هيئة حكومية مختصة بالإشراف على مؤسسات التمويل | 4.107 | 0.943 | 1 | مرتفع |
| 7 | قلة التزام المؤسسات بالقوانين واللوائح المنظمة للتمويل | 3.381 | 1.350 | 7 | متوسط |
| 8 | محدودية الحماية القانونية للمشروعات من استغلال المؤسسات | 3.359 | 1.455 | 8 | متوسط |
| المعوقات التشريعية ككل | 3.739 | 0.643 | 3 | مرتفع |
وتشير هذه النتائج إلى أن الإطار المؤسسي والتشريعي يمثل عنصرًا مؤثرًا في سهولة الوصول إلى التمويل؛ إذ قد يؤدي غياب جهة مختصة وتشريع واضح إلى تشتت المسؤوليات، وضعف التنسيق بين الجهات ذات العلاقة، وعدم وضوح حقوق والتزامات أطراف العملية التمويلية. وتنسجم هذه النتيجة مع المشهراوي والرملاوي (2015) وسويكر (2022) بشأن أثر غياب التشريعات المتخصصة في الحد من استفادة المشروعات من التمويل، كما تتفق مع Alhassan (2019) الذي أشار إلى أن الأنظمة واللوائح وإجراءات التراخيص قد تفرض أعباء إضافية على المشروعات الصغيرة.
وفي ضوء ذلك، فإن ارتفاع المعوقات التشريعية يعكس حاجة بيئة تمويل المشروعات الصغيرة إلى إطار قانوني ومؤسسي أكثر وضوحًا وتنسيقًا، بما يسهم في تنظيم العلاقة بين المشروعات والجهات الممولة، وتبسيط الإجراءات، وتحديد مسؤوليات الجهات الحكومية، وتعزيز الحماية القانونية. أما انخفاض مستوى الفقرتين المتعلقتين بالالتزام بالقوانين والحماية القانونية نسبيًا، فقد يعكس تفاوت خبرات أفراد العينة ودرجة اطلاعهم المباشر على الجوانب القانونية مقارنة بالمعوقات المالية والإجرائية الأكثر ظهورًا في تعاملاتهم اليومية.
5- المعوقات الثقافية
جاءت المعوقات الثقافية في المرتبة الرابعة بين أبعاد الدراسة، بمتوسط حسابي بلغ (3.641) وانحراف معياري قدره (0.726)، بما يشير إلى ارتفاع مستوى إدراك أفراد العينة لها. وتصدر نقص وعي مالكي المشروعات بصيغ التمويل المختلفة فقرات هذا البعد بمتوسط (3.939)، تلاه ندرة الدورات التثقيفية التي تقدمها مؤسسات التمويل بمتوسط (3.879)، ثم اعتقاد بعض المالكين بأن بعض صيغ التمويل يدخل فيها الربا بمتوسط (3.840)، وفي المقابل، جاءت فقرات ضعف الالتزام بالأخلاقيات عند التعاقد، واعتماد المؤسسات على الإجراءات التقليدية، ومحدودية الوعي التسويقي بمستوى متوسط. ويوضح الجدول (13) النتائج الوصفية لفقرات بُعد المعوقات الثقافية.
جدول (13): يوضح النتائج الوصفية لفقرات المعوقات الثقافية
| م | الفقرة | المتوسط | الانحراف المعياري | الترتيب | المستوى |
|---|---|---|---|---|---|
| 1 | ضعف الثقافة المعرفية التمويلية لدى مالكي المشروعات | 3.811 | 1.057 | 5 | مرتفع |
| 2 | نقص وعي المالكين بصيغ التمويل المختلفة | 3.939 | 0.960 | 1 | مرتفع |
| 3 | اعتقاد المالكين بأن بعض صيغ التمويل يدخل فيها الربا | 3.840 | 1.134 | 3 | مرتفع |
| 4 | ضعف التزام المالكين بالأخلاقيات عند التعاقد | 3.103 | 1.239 | 8 | متوسط |
| 5 | ندرة الدورات التثقيفية التي تقدمها مؤسسات التمويل | 3.879 | 1.186 | 2 | مرتفع |
| 6 | ضعف اهتمام المؤسسات بتقديم الاستشارات التمويلية | 3.829 | 1.159 | 4 | مرتفع |
| 7 | محدودية الوعي التسويقي المحفز للحصول على التمويل | 3.388 | 1.374 | 6 | متوسط |
| 8 | اعتماد المؤسسات على الإجراءات التقليدية في التمويل | 3.342 | 1.275 | 7 | متوسط |
| المعوقات الثقافية ككل | 3.641 | 0.726 | 4 | مرتفع |
تشير هذه النتائج إلى أن الثقافة المالية والتمويلية تؤدي دورًا مهمًا في تشكيل سلوك مالكي المشروعات تجاه التمويل؛ إذ قد تحد محدودية المعرفة بالمنتجات التمويلية وشروطها وتكاليفها من القدرة على المفاضلة بين البدائل المتاحة، كما قد تسهم في زيادة الاعتماد على التمويل الذاتي أو الإحجام عن طلب التمويل. وتتفق هذه النتيجة مع Charfeddine et al. (2024)، الذين أظهروا ارتباط الثقافة المالية والإدراك المتعلق بإمكان الوصول إلى التمويل بمستوى القيود الائتمانية، كما تنسجم مع عبد الغني (2018) والهرش والعامري (2021) بشأن أثر محدودية الثقافة التمويلية والوعي بصيغ التمويل في ضعف استفادة المشروعات من مصادر التمويل المتاحة.
وفي ضوء ذلك، توضح النتائج أن جانبًا من الفجوة التمويلية قد يرتبط بسلوك الطلب على التمويل، وليس بعرضه فقط؛ فضعف المعرفة بالبدائل التمويلية أو عدم وضوح طبيعتها وشروطها قد يؤدي إلى عزوف بعض أصحاب المشروعات عن استخدامها. ومن ثم، فإن تحسين فرص الوصول إلى التمويل لا يتطلب تنويع المنتجات التمويلية فحسب، بل يستلزم كذلك تعزيز الثقافة المالية والتمويلية، وتطوير البرامج التوعوية والاستشارية التي تساعد أصحاب المشروعات على فهم البدائل المتاحة واتخاذ قرارات تمويلية أكثر وعيًا.
ب- المناقشة العامة لنتائج التحليل الوصفي
تكشف النتائج الوصفية أن معوقات تمويل المشروعات الصغيرة في محافظة مأرب ذات طبيعة متعددة ومترابطة، إذ جاءت الأبعاد الخمسة جميعها بمستوى مرتفع، مع تصدر المعوقات المالية، تلتها الاقتصادية والتشريعية والثقافية والإدارية. ويشير هذا النمط إلى أن صعوبة الوصول إلى التمويل لا ترتبط بعامل منفرد، وإنما تنشأ من تفاعل خصائص المشروع ومالكه مع شروط المؤسسات الممولة والبيئة الاقتصادية والمؤسسية المحيطة.
ويمكن تفسير هذا الترابط في ضوء عدم تماثل المعلومات وتقنين الائتمان؛ إذ قد يؤدي ضعف السجلات والقدرات الإدارية والثقافة المالية إلى زيادة فجوة المعلومات بين المشروع والجهة الممولة، في حين يرفع عدم الاستقرار الاقتصادي مستوى المخاطر، وقد تحد البيئة التشريعية والمؤسسية من تطوير أدوات تمويل وضمان أكثر ملاءمة للمشروعات الصغيرة. وبذلك تؤكد النتائج أهمية تبني معالجة متكاملة لمعوقات التمويل بدل التعامل مع كل بُعد بمعزل عن الآخر.
2- نتائج اختبار فرضيات الدراسة
1- الفروق وفق العمر
استخدم تحليل التباين الأحادي (One-Way ANOVA) للكشف عن الفروق في تقديرات معوقات تمويل المشروعات الصغيرة تبعًا للعمر، ويوضح الجدول (14) النتائج.
جدول (14): يوضح الفروق في تقديرات معوقات التمويل وفق العمر
| البُعد | قيمة F | مستوى الدلالة | النتيجة |
|---|---|---|---|
| المعوقات المالية | 0.629 | 0.534 | غير دالة |
| المعوقات الاقتصادية | 1.630 | 0.198 | غير دالة |
| المعوقات الإدارية | 0.314 | 0.731 | غير دالة |
| المعوقات التشريعية | 2.481 | 0.085 | غير دالة |
| المعوقات الثقافية | 7.348 | 0.001 | دالة |
| الدرجة الكلية | 2.075 | 0.128 | غير دالة |
أظهرت النتائج عدم وجود فروق ذات دلالة إحصائية تبعًا للعمر في الدرجة الكلية لمعوقات التمويل ((F=2.075، p=0.128))، كما لم تظهر فروق في الأبعاد المالية والاقتصادية والإدارية والتشريعية. وفي المقابل، ظهرت فروق دالة إحصائيًا في المعوقات الثقافية ((F=7.348، p=0.001)).
وأظهرت المقارنات البعدية أن تقديرات أفراد الفئتين الأقل من (30) سنة، ومن (30) إلى أقل من (40) سنة، للمعوقات الثقافية كانت أعلى من تقديرات الفئة العمرية (40 سنة فأكثر)، وقد يرتبط ذلك باختلاف مستوى تعرض الفئات العمرية للمعلومات والمنتجات التمويلية الحديثة، ومدى اهتمامها بالتعرف إلى بدائل التمويل وشروطه، بما قد ينعكس على إدراكها للمعوقات المرتبطة بالوعي المالي والصيغ التمويلية والبرامج التثقيفية، ومع ذلك، يظل هذا التفسير احتماليًا؛ لأن الدراسة لم تقس بصورة مباشرة مستوى الثقافة المالية أو مصادر المعرفة لدى الفئات العمرية المختلفة.
وبناءً على ذلك، لم تُرفض الفرضية الصفرية بالنسبة إلى الدرجة الكلية والأبعاد المالية والاقتصادية والإدارية والتشريعية، في حين رُفضت بالنسبة إلى المعوقات الثقافية. وتشير النتيجة إجمالًا إلى تقارب إدراك أفراد العينة للمعوقات التمويلية العامة عبر الفئات العمرية، مع اختلافهم في تقدير بعض الجوانب الثقافية المرتبطة بالتمويل.
2- الفروق وفق المؤهل العلمي
استخدم تحليل التباين الأحادي (One-Way ANOVA) للكشف عن الفروق في تقديرات معوقات التمويل تبعًا للمؤهل العلمي، ويوضح الجدول (15) النتائج.
جدول (15): يوضح الفروق في تقديرات معوقات التمويل وفق المؤهل العلمي
| البُعد | قيمة t | مستوى الدلالة | النتيجة | اتجاه الفروق |
|---|---|---|---|---|
| المعوقات المالية | -2.247 | 0.025 | دالة | لصالح الأعلى من البكالوريوس |
| المعوقات الاقتصادية | 1.699 | 0.090 | غير دالة | — |
| المعوقات الإدارية | 0.303 | 0.762 | غير دالة | — |
| المعوقات التشريعية | 0.919 | 0.359 | غير دالة | — |
| المعوقات الثقافية | 2.601 | 0.010 | دالة | لصالح الأقل من البكالوريوس |
| الدرجة الكلية | 1.007 | 0.315 | غير دالة | — |
أظهرت النتائج عدم وجود فروق ذات دلالة إحصائية تبعًا للمؤهل العلمي في الدرجة الكلية لمعوقات التمويل (t=1.007،p=0.315)، كما لم تظهر فروق في الأبعاد الاقتصادية والإدارية والتشريعية. وفي المقابل، ظهرت فروق دالة إحصائيًا في المعوقات المالية (t=−2.247،p=0.025) لصالح فئة البكالوريوس فأعلى، وفي المعوقات الثقافية (t=2.601،p=0.010) لصالح فئة أقل من بكالوريوس.
وقد يرتبط ارتفاع تقديرات أصحاب المؤهلات الأعلى للمعوقات المالية بقدرتهم الأكبر على إدراك جوانب التكلفة وشروط التمويل ومتطلباته، في حين قد يعكس ارتفاع تقديرات أصحاب المؤهلات الأقل للمعوقات الثقافية محدودية المعرفة ببعض الصيغ والمنتجات التمويلية. ومع ذلك، تظل هذه التفسيرات احتمالية؛ لأن الدراسة لم تقس بصورة مباشرة مستوى الثقافة أو المعرفة المالية لدى فئات المؤهل العلمي المختلفة.
وبناءً على ذلك، لم تُرفض الفرضية الصفرية بالنسبة إلى الدرجة الكلية والأبعاد الاقتصادية والإدارية والتشريعية، في حين رُفضت بالنسبة إلى البعدين المالي والثقافي. وتشير النتيجة إجمالًا إلى أن المؤهل العلمي لا يرتبط باختلاف التقدير العام لمعوقات التمويل، وإنما تظهر الفروق في بعض الجوانب المالية والثقافية المحددة.
3- الفروق وفق سنوات الخبرة
استخدم تحليل التباين الأحادي (One-Way ANOVA) للكشف عن الفروق في تقديرات معوقات التمويل تبعًا سنوات الخبرة ويوضح الجدول (16) النتائج.
جدول (16): يوضح الفروق في تقديرات معوقات التمويل وفق سنوات الخبرة
| البُعد | قيمة t | مستوى الدلالة | النتيجة | اتجاه الفروق |
|---|---|---|---|---|
| المعوقات المالية | 0.768 | 0.443 | غير دالة | — |
| المعوقات الاقتصادية | -1.308 | 0.192 | غير دالة | — |
| المعوقات الإدارية | 0.539 | 0.590 | غير دالة | — |
| المعوقات التشريعية | -1.737 | 0.084 | غير دالة | — |
| المعوقات الثقافية | -3.773 | <0.001 | دالة | لصالح الأكثر من خمس سنوات |
| الدرجة الكلية | -1.483 | 0.139 | غير دالة | — |
أظهرت النتائج عدم وجود فروق ذات دلالة إحصائية تبعًا لسنوات الخبرة في الدرجة الكلية لمعوقات التمويل (t=−1.483،p=0.139)، كما لم تظهر فروق في الأبعاد المالية والاقتصادية والإدارية والتشريعية. وفي المقابل، ظهرت فروق دالة إحصائيًا في المعوقات الثقافية (t=−3.773،p<0.001) لصالح أصحاب الخبرة خمس سنوات فأكثر.
وقد يرتبط ارتفاع تقديرات أصحاب الخبرة الأطول للمعوقات الثقافية بتراكم خبراتهم في التعامل مع المؤسسات والمنتجات التمويلية، وما يتيحه ذلك من اطلاع أوسع على الصيغ التمويلية وشروطها والممارسات المرتبطة بها. ومع ذلك، يظل هذا التفسير احتماليًا؛ لأن الدراسة لم تختبر بصورة مباشرة العلاقة بين تراكم الخبرة ومستوى الثقافة المالية والتمويلية.
وبناءً على ذلك، لم تُرفض الفرضية الصفرية بالنسبة إلى الدرجة الكلية والأبعاد المالية والاقتصادية والإدارية والتشريعية، في حين رُفضت بالنسبة إلى المعوقات الثقافية فقط. وتشير النتيجة إجمالًا إلى تقارب إدراك المعوقات التمويلية العامة بين أصحاب المشروعات باختلاف سنوات الخبرة، مع اختلافهم في تقدير بعض الجوانب الثقافية المرتبطة بالتمويل.
4- الفروق وفق مجال نشاط المشروع
استخدم تحليل التباين الأحادي (One-Way ANOVA) للكشف عن الفروق في تقديرات معوقات التمويل وفقاً لمجال نشاط المشروع، ويوضح الجدول (17) نتائج الفروق.
جدول (17): يوضح الفروق في تقديرات معوقات التمويل وفق مجال النشاط
| البُعد | قيمة F | مستوى الدلالة | النتيجة |
|---|---|---|---|
| المعوقات المالية | 0.815 | 0.486 | غير دالة |
| المعوقات الاقتصادية | 3.354 | 0.019 | دالة |
| المعوقات الإدارية | 2.722 | 0.047 | دالة |
| المعوقات التشريعية | 2.713 | 0.046 | دالة |
| المعوقات الثقافية | 3.545 | 0.015 | دالة |
| الدرجة الكلية | 3.510 | 0.016 | دالة |
أظهرت النتائج وجود فروق ذات دلالة إحصائية تبعًا لمجال نشاط المشروع في الدرجة الكلية لمعوقات التمويل (F=3.510،p=0.016)، كما ظهرت فروق في الأبعاد الاقتصادية (F=3.354،p=0.019)، والإدارية (F=2.722،p=0.047)، والتشريعية (F=2.713،p=0.046)، والثقافية (F=3.545،p=0.015). وفي المقابل، لم تظهر فروق دالة إحصائيًا في المعوقات المالية (F=0.815،p=0.486).
وأظهرت المقارنات البعدية أن تقديرات أصحاب المشروعات الصناعية للمعوقات الاقتصادية والثقافية كانت أقل من تقديرات أصحاب المشروعات التجارية والخدمية، كما كانت الدرجة الكلية للمعوقات أعلى لدى أصحاب المشروعات الخدمية مقارنة بأصحاب المشروعات الصناعية. وقد ترتبط هذه الفروق باختلاف طبيعة الأنشطة واحتياجاتها التمويلية ودرجة تعرضها للتقلبات الاقتصادية وطبيعة تعاملها مع المؤسسات الممولة. ومع ذلك، ينبغي تفسير النتائج المتعلقة بالمشروعات الصناعية بحذر، نظرًا لمحدودية عددها في العينة.
وبناءً على ذلك، رُفضت الفرضية الصفرية بالنسبة إلى الدرجة الكلية والأبعاد الاقتصادية والإدارية والتشريعية والثقافية، في حين لم تُرفض بالنسبة إلى المعوقات المالية. وتشير النتيجة إجمالًا إلى أن مجال نشاط المشروع يرتبط باختلاف تقديرات عدد من جوانب معوقات التمويل، بينما تبدو المعوقات المالية أكثر تقاربًا بين مختلف مجالات النشاط.
5- الفروق وفق نوع التمويل
استخدم تحليل التباين الأحادي (One-Way ANOVA) للكشف عن الفروق في تقديرات معوقات التمويل تبعًا لنوع التمويل، ويوضح الجدول (18) النتائج.
جدول (18): يوضح الفروق في تقديرات معوقات التمويل وفق نوع التمويل
| البُعد | قيمة F | مستوى الدلالة | النتيجة |
|---|---|---|---|
| المعوقات المالية | 0.988 | 0.373 | غير دالة |
| المعوقات الاقتصادية | 12.357 | <0.001 | دالة |
| المعوقات الإدارية | 9.152 | <0.001 | دالة |
| المعوقات التشريعية | 22.830 | <0.001 | دالة |
| المعوقات الثقافية | 26.497 | <0.001 | دالة |
| الدرجة الكلية | 18.387 | <0.001 | دالة |
أظهرت النتائج عدم وجود فروق ذات دلالة إحصائية تبعًا لنوع التمويل في المعوقات المالية (F=0.988،p=0.373)، في حين ظهرت فروق دالة إحصائيًا في الأبعاد الاقتصادية (F=12.357،p<0.001)، والإدارية (F=9.152،p<0.001)، والتشريعية (F=22.830،p<0.001)، والثقافية (F=26.497،p<0.001)، وكذلك في الدرجة الكلية لمعوقات التمويل (F=18.387،p<0.001).
وأظهرت المقارنات البعدية أن تقديرات أصحاب المشروعات المعتمدين على التمويل الذاتي كانت أعلى من تقديرات أصحاب التمويل المؤسسي في الأبعاد الاقتصادية والإدارية والتشريعية والثقافية وفي الدرجة الكلية. كما سجل أصحاب التمويل المختلط تقديرات أعلى من أصحاب التمويل المؤسسي في الأبعاد الاقتصادية والتشريعية والثقافية والدرجة الكلية.
وقد يرتبط هذا النمط بصعوبة وصول بعض أصحاب المشروعات إلى التمويل المؤسسي أو استيفاء متطلباته، بما يدفعهم إلى الاعتماد بصورة أكبر على التمويل الذاتي أو المختلط، في حين قد يكون أصحاب المشروعات الممولة مؤسسيًا أكثر خبرة في التعامل مع الشروط والإجراءات التمويلية. ومع ذلك، يظل هذا التفسير احتماليًا؛ لأن طبيعة الدراسة الوصفية المقطعية لا تسمح بتحديد اتجاه العلاقة السببية بين نوع التمويل وإدراك المعوقات.
وبناءً على ذلك، لم تُرفض الفرضية الصفرية بالنسبة إلى المعوقات المالية، في حين رُفضت بالنسبة إلى الأبعاد الاقتصادية والإدارية والتشريعية والثقافية والدرجة الكلية، وتشير النتيجة إجمالًا إلى أن نوع التمويل يرتبط باختلاف واضح في تقدير معظم أبعاد معوقات التمويل، باستثناء البعد المالي الذي بدا أكثر تقاربًا بين فئات التمويل المختلفة.
خلاصة نتائج اختبار فرضيات الدراسة
أظهرت نتائج اختبار الفرضيات أن الدرجة الكلية لمعوقات تمويل المشروعات الصغيرة لم تختلف باختلاف العمر أو المؤهل العلمي أو سنوات الخبرة، مما يشير إلى قدر من التقارب في إدراك المعوقات العامة بين مالكي المشروعات على اختلاف هذه الخصائص الشخصية. ومع ذلك، ظهرت فروق في بعض الأبعاد الفرعية؛ إذ ارتبط كل من العمر وسنوات الخبرة باختلاف تقديرات المعوقات الثقافية، بينما ارتبط المؤهل العلمي باختلاف تقديرات البعدين المالي والثقافي.
وفي المقابل، ظهرت فروق في الدرجة الكلية لمعوقات التمويل تبعًا لكل من مجال نشاط المشروع ونوع التمويل، كما امتدت الفروق إلى عدد من الأبعاد الفرعية. وتشير هذه النتائج إلى أن الخصائص المرتبطة بالمشروع وتجربته التمويلية تبدو أكثر ارتباطًا باختلاف تقديرات المعوقات من الخصائص الشخصية للمالك، دون أن يعني ذلك وجود علاقة سببية بينها.
وكانت الفروق وفق نوع التمويل أكثر وضوحًا؛ إذ سجل أصحاب التمويل الذاتي، وكذلك أصحاب التمويل المختلط في عدد من الأبعاد، تقديرات أعلى للمعوقات مقارنة بأصحاب التمويل المؤسسي، ويمكن أن يعكس ذلك ارتباط الاعتماد على المصادر الذاتية أو المختلطة بصعوبة الوصول إلى التمويل المؤسسي أو استيفاء متطلباته، إلا أن اتجاه العلاقة لا يمكن حسمه في ضوء التصميم المقطعي للدراسة.
الاستنتاجات
في ضوء نتائج الدراسة ومناقشتها، خلصت الدراسة إلى الاستنتاجات الآتية:
- تكشف النتائج أن معوقات تمويل المشروعات الصغيرة في محافظة مأرب ذات طبيعة متعددة ومترابطة، ولا تقتصر على نقص الموارد المالية، بل تنتج عن تفاعل عوامل تتعلق بالمشروع ومالكه والجهة الممولة والبيئة الاقتصادية والمؤسسية.
- تمثل محدودية الوصول إلى التمويل المؤسسي جوهر المشكلة التمويلية؛ إذ يشير ارتفاع الاعتماد على التمويل الذاتي، إلى جانب ندرة المؤسسات التمويلية وصعوبة الضمانات وارتفاع التكلفة، إلى وجود فجوة بين احتياجات المشروعات الصغيرة والتمويل المتاح لها بشروط ملائمة.
- تؤثر البيئة الاقتصادية والنقدية بدرجة واضحة في فرص التمويل؛ إذ ترتبط تقلبات أسعار الصرف واضطراب السياسة النقدية وعدم الاستقرار الاقتصادي بارتفاع درجة عدم اليقين والمخاطر التي تحيط بقرارات التمويل.
- تكشف النتائج عن وجود فجوة معلوماتية بين المشروعات الصغيرة والجهات الممولة، تتصل بضعف السجلات المحاسبية، وعدم وضوح الاحتياجات التمويلية، وصعوبة تقديم الضمانات، وتعقيد الإجراءات، بما يحد من قدرة الجهات الممولة على تقييم الجدارة الائتمانية للمشروعات.
- لا تبدو مشكلة التمويل مالية أو مصرفية فقط؛ إذ يؤكد ارتفاع المعوقات التشريعية والإدارية والثقافية أن تحسين الوصول إلى التمويل يتطلب تطوير البيئة المؤسسية والتنظيمية، وتحسين القدرات الإدارية والمحاسبية، ورفع الثقافة المالية والتمويلية بالتوازي مع زيادة الموارد التمويلية.
- تشير النتائج إلى أن جانبًا من الفجوة التمويلية يرتبط بالطلب على التمويل وليس بعرضه فقط؛ إذ قد تحد محدودية الوعي بالمنتجات والصيغ التمويلية من قدرة أصحاب المشروعات على التعرف إلى البدائل المناسبة أو الاستفادة منها.
- لم تختلف الدرجة الكلية لمعوقات التمويل باختلاف العمر أو المؤهل العلمي أو سنوات الخبرة، بما يشير إلى أن المعوقات الرئيسة تعكس ظروفًا عامة يتقارب مالكو المشروعات الصغيرة في إدراكها، رغم ظهور بعض الفروق في الأبعاد الفرعية.
- في المقابل، ارتبط كل من مجال نشاط المشروع ونوع التمويل باختلافات في الدرجة الكلية وعدد من أبعاد المعوقات، مما يشير إلى أن طبيعة المشروع وتجربته التمويلية أكثر ارتباطًا بتباين إدراك المعوقات من الخصائص الشخصية للمالك. كما أن ارتفاع تقديرات أصحاب التمويل الذاتي أو المختلط مقارنة بأصحاب التمويل المؤسسي قد يعكس صعوبة الوصول إلى التمويل الرسمي أو استيفاء متطلباته، مع بقاء هذا التفسير في حدود الطبيعة الوصفية المقطعية للدراسة.
- تكشف نتائج الدراسة أن مشكلة تمويل المشروعات الصغيرة في محافظة مأرب لا تتمثل في محدودية الأموال المتاحة فحسب، بل في صعوبة الوصول إلى التمويل الملائم، نتيجة تفاعل شروط الائتمان والمعلومات المتاحة عن المشروع مع البيئة الاقتصادية والمؤسسية ومستوى الثقافة التمويلية. كما أظهرت النتائج أن تباين إدراك هذه المعوقات يرتبط بدرجة أكبر بمجال نشاط المشروع ونوع التمويل مقارنة بالعمر والمؤهل العلمي وسنوات الخبرة.
التوصيات
وفي ضوء النتائج والاستنتاجات التي توصلت إليها الدراسة، توصي الدراسة بما يأتي:
- توسيع فرص وصول المشروعات الصغيرة إلى التمويل المؤسسي من خلال تطوير برامج ومنتجات تمويلية تتلاءم مع حجم هذه المشروعات وطبيعة أنشطتها وتدفقاتها النقدية، بما يقلل اعتمادها المفرط على التمويل الذاتي ويوفر احتياجاتها التشغيلية والاستثمارية بشروط أكثر ملاءمة.
- تطوير بدائل مرنة للضمانات التقليدية لدى البنوك ومؤسسات التمويل، من خلال توسيع قبول الأصول المنقولة والمخزون والذمم المدينة وغيرها من البدائل القابلة للتقييم، إلى جانب تفعيل برامج ضمان التمويل؛ بما يسهم في تخفيف أثر محدودية الأصول التي تستطيع المشروعات الصغيرة تقديمها كضمان.
- تحسين البنية المعلوماتية والائتمانية للمشروعات الصغيرة من خلال مساعدة مالكيها على إعداد سجلات محاسبية منتظمة، وتقديرات للتدفقات النقدية، وخطط مالية ودراسات جدوى مبسطة وموثوقة، وربط ذلك بآليات تقييم ائتماني تتناسب مع خصائص هذه المشروعات؛ بما يسهم في تقليل فجوة المعلومات بينها وبين الجهات الممولة.
- تبسيط إجراءات الحصول على التمويل وتقليل متطلباته الإدارية، من خلال مراجعة خطوات التقديم والمستندات المطلوبة ومدة دراسة الطلبات، وتطوير قنوات أكثر مرونة ورقمنة للإجراءات، بما يخفض التكلفة والوقت اللازمين للوصول إلى التمويل.
- تعزيز الإطار المؤسسي والتشريعي الداعم لتمويل المشروعات الصغيرة من خلال زيادة التنسيق بين الجهات الحكومية والمالية ذات العلاقة، وتوضيح الأطر المنظمة للعلاقة بين المشروعات ومؤسسات التمويل، ودعم الآليات التي توسع بدائل التمويل والضمان وتحمي حقوق أطراف العملية التمويلية.
- تنفيذ برامج منتظمة للثقافة المالية والتمويلية والاستشارات تستهدف مالكي المشروعات الصغيرة، وتركز على التعريف بمصادر وصيغ التمويل، وشروطها وتكاليفها ومخاطرها، وإدارة الالتزامات والتدفقات النقدية، بما يعزز قدرتهم على المفاضلة بين البدائل التمويلية واتخاذ قرارات أكثر ملاءمة لاحتياجات مشروعاتهم.
- مراعاة اختلاف طبيعة الأنشطة عند تصميم البرامج التمويلية، وعدم تطبيق نموذج تمويلي موحد على جميع المشروعات الصغيرة؛ إذ أظهرت النتائج اختلاف تقديرات المعوقات وفق مجال نشاط المشروع. ومن ثم، ينبغي أن تراعي المنتجات التمويلية طبيعة النشاط ودورته التشغيلية وحجم احتياجاته ودرجة تعرضه للمخاطر الاقتصادية.
- إيلاء المشروعات المعتمدة على التمويل الذاتي أو المختلط اهتمامًا أكبر في برامج الوصول إلى التمويل، من خلال دراسة أسباب محدودية استخدامها للتمويل المؤسسي، وتقديم مسارات تمويل وإرشاد تتناسب مع احتياجاتها وقدرتها على استيفاء المتطلبات؛ نظرًا لارتفاع تقديرات أصحابها لمعظم معوقات التمويل مقارنة بأصحاب المشروعات الممولة مؤسسيًا.
مقترحات لدراسات مستقبلية
في ضوء نتائج الدراسة وحدودها، تقترح الدراسة إجراء بحوث مستقبلية تتناول ما يأتي:
- إجراء دراسات مقارنة في محافظات يمنية أخرى؛ للكشف عن مدى اختلاف معوقات تمويل المشروعات الصغيرة باختلاف البيئات الاقتصادية والمؤسسية ومستوى انتشار مؤسسات التمويل.
- دراسة معوقات التمويل من منظور مؤسسات التمويل والبنوك، ومقارنة تصوراتها بتصورات مالكي المشروعات الصغيرة؛ بما يسهم في تحديد الفجوة بين جانبي العرض والطلب على التمويل.
- اختبار أثر معوقات التمويل في استمرارية المشروعات الصغيرة ونموها وربحيتها وقدرتها على توليد فرص العمل، باستخدام تصاميم طولية أو نماذج تحليلية تسمح بفحص العلاقات السببية بصورة أكثر دقة.
- تحليل الدور الذي تؤديه الثقافة المالية وجودة السجلات المحاسبية والمعلومات الائتمانية في تحسين فرص وصول المشروعات الصغيرة إلى التمويل المؤسسي، مع اختبار هذه العوامل بوصفها متغيرات وسيطة أو معدلة في العلاقة بين خصائص المشروع وإمكان الحصول على التمويل.
المراجع
أحمد، عبد الرحمن يسري. (1995). الصناعات الصغيرة في البلدان النامية: تنميتها ومشكلات تمويلها في أطر وضعية وإسلامية (سلسلة بحوث العلماء الزائرين، رقم 1). البنك الإسلامي للتنمية، المعهد الإسلامي للبحوث والتدريب.
Ahmed, Abd al-Rahman Yusri. (1995). Small industries in developing countries: Their development and financing problems within conventional and Islamic frameworks (Visiting Scholars Research Series, No. 1). Islamic Development Bank, Islamic Research and Training Institute.
إدريس، مشاعر عوض. (2007). آثار تمويل المؤسسات المالية للمشروعات الصغيرة في الفترة 2000–2007 [رسالة ماجستير غير منشورة، جامعة السودان للعلوم والتكنولوجيا].
Idris, Masha’ir Awad. (2007). The effects of financial institutions’ financing of small enterprises during 2000–2007 [Unpublished master’s thesis, Sudan University of Science and Technology].
الأسرج، حسين عبد المطلب. (2010). المشروعات الصغيرة والمتوسطة ودورها في التشغيل في الدول العربية. مجلة الباحث، 8، 47–58. https://doi.org/10.35156/0505-000-008-004
Al-Asraj, Hussein Abd al-Muttalib. (2010). Small and medium enterprises and their role in employment in Arab countries. Al-Bahith Journal, 8, 47–58. https://doi.org/10.35156/0505-000-008-004
الأصفر، يوسف فرج. (2015). دور المؤسسات المالية في تمويل المشروعات الصغرى والمتوسطة في ليبيا. مجلة العلوم الاقتصادية والسياسية، عدد خاص، 193–210.
Al-Asfar, Youssef Faraj. (2015). The role of financial institutions in financing small and medium enterprises in Libya. Journal of Economic and Political Sciences, special issue, 193–210.
أنبية، عصام ضو فرج، ومحمد، حسن علي معتوق. (2015). إدارة المشروعات الصغيرة والمتوسطة: المعوقات والحلول. مجلة العلوم الاقتصادية والسياسية، 3(عدد خاص)، 69–79.
Anbiyah, Issam Daw Faraj, & Mohammed, Hassan Ali Ma’touq. (2015). Small and medium enterprise management: Obstacles and solutions. Journal of Economic and Political Sciences, 3(special issue), 69–79.
البراني، سليمان أحمد، والوريدي، عبد الرحمن أحمد. (2019، 21 سبتمبر). معوقات تمويل المشروعات الصغيرة في ليبيا [ورقة مقدمة في مؤتمر]. مؤتمر دور ريادة الأعمال في تطوير المشروعات الصغرى والمتوسطة في الاقتصاد الليبي، مصراتة، ليبيا.
Al-Barani, Suleiman Ahmed, & Al-Waridi, Abd al-Rahman Ahmed. (2019, September 21). Obstacles to financing small enterprises in Libya [Conference paper]. Conference on the Role of Entrepreneurship in Developing Small and Medium Enterprises in the Libyan Economy, Misrata, Libya.
برنوطي، سعاد نائف. (2005). إدارة الأعمال الصغيرة: أبعاد الريادة. دار وائل.
Barnouti, Suad Nayef. (2005). Small business management: Dimensions of entrepreneurship. Dar Wael.
حسن، خالد قاطم. (2012). المشروعات الصغيرة والمتوسطة: الأهمية والمعوقات. وزارة التخطيط العراقية، بغداد.
Hassan, Khaled Qatim. (2012). Small and medium enterprises: Importance and obstacles. Iraqi Ministry of Planning, Baghdad.
حفيف، فوزية. (2009). إشكالية تمويل المؤسسات الصغيرة والمتوسطة: حالة الجزائر [رسالة ماجستير غير منشورة، جامعة سعد دحلب البليدة].
Hafif, Fawzia. (2009). The problem of financing small and medium enterprises: The case of Algeria [Unpublished master’s thesis, Saad Dahlab University of Blida].
الحمادي، محمد عامر. (2015). مفهوم وخصائص والمشكلات التي تواجه تنمية وتطوير الصناعات الصغرى في ليبيا. مجلة العلوم الاقتصادية والسياسية، عدد خاص، 267–278.
Al-Hammadi, Mohammed Amer. (2015). The concept, characteristics, and problems facing the development and growth of small industries in Libya. Journal of Economic and Political Sciences, special issue, 267–278.
الحناوي، حمدي. (2006). تنظيم المشروعات الصغيرة. مركز الإسكندرية للكتاب.
Al-Hinnawi, Hamdi. (2006). Organizing small enterprises. Alexandria Book Center.
خضر، إحسان. (2002). تنمية المشروعات الصغيرة. جسر التنمية، 1(9)، 1–23.
Khadr, Ihsan. (2002). Developing small enterprises. Development Bridge, 1(9), 1–23.
خطاطبة، جميل محمد سلمان. (1992). التمويل اللاربوي للمؤسسات الصغيرة في الأردن. } رسالة ماجستير غير منشورة {، جامعة اليرموك، إربد.
Khattatbeh, Jamil Mohammed Salman. (1992). Interest-free financing of small enterprises in Jordan [Unpublished master’s thesis, Yarmouk University], Irbid.
الربيعي، فلاح خلف علي. (2008). دور مؤسسات الكفالة المصرفية في حل مشكلة تمويل المشروعات الصغيرة (ورقة MPRA رقم 14082). مكتبة جامعة ميونخ.
Al-Rubaie, Falah Khalaf Ali. (2008). The role of bank guarantee institutions in addressing the problem of financing small enterprises (MPRA Paper No. 14082). Munich University Library.
رقاني، بوخطة، وخمقاني، نريمان. (2013). تمويل المؤسسات الصغيرة والمتوسطة بالقروض البنكية. ]رسالة ماجستير غير منشورة[، جامعة قاصدي مرباح، ورقلة.
Ragani, Boukhatta, & Khamgani, Nariman. (2013). Financing small and medium enterprises through bank loans [Unpublished master’s thesis, Kasdi Merbah University], Ouargla.
السامرائي، عمار عصام عبد الرحمن، والشريدة، نادية عبد الجبار. (2019). أدوات تمويل المصارف الإسلامية ودورها في دعم المشروعات الصغيرة والمتوسطة لتحقيق التنمية المستدامة في ضوء رؤية البحرين 2030. المجلة الدولية في العلوم القانونية والمعلوماتية، 2(1)، 191–212.
Al-Samarrai, Ammar Issam Abd al-Rahman, & Al-Shuraidah, Nadia Abd al-Jabbar. (2019). Islamic bank financing instruments and their role in supporting small and medium enterprises to achieve sustainable development in light of Bahrain Vision 2030. International Journal of Legal and Information Sciences, 2(1), 191–212.
سويكر، محمد قاسم عبد المجيد. (2022). دور التمويل الإسلامي في دعم وتمويل المشروعات الصغيرة والمتوسطة: إطار مقترح لتمويل المشروعات الصغيرة والمتوسطة في ليبيا [أطروحة دكتوراه غير منشورة، جامعة محمد البشير الإبراهيمي].
Swaiker, Mohammed Qasim Abd al-Majid. (2022). The role of Islamic finance in supporting and financing small and medium enterprises: A proposed framework for financing small and medium enterprises in Libya [Unpublished doctoral dissertation, Mohamed El Bachir El Ibrahimi University].
الشمرتي، حامد سعد نور، وأبو رغيف، كفاء علي عيسى. (2016). الاختيار الاستراتيجي للمشاريع الصغيرة والمتوسطة وأثره في تحديد دورة حياة المشروع باستخدام الأساليب الكمية: دراسة تحليلية لعينة من المشاريع الإنتاجية والخدمية العاملة ضمن الحدود الإدارية لمحافظة بغداد. مجلة الإدارة والاقتصاد، 39(108)، 75–97.
Al-Shamarti, Hamed Saad Nour, & Abu Raghif, Kafa Ali Issa. (2016). Strategic choice for small and medium enterprises and its effect on determining the project life cycle using quantitative methods: An analytical study of a sample of production and service enterprises operating within the administrative boundaries of Baghdad Governorate. Journal of Administration and Economics, 39(108), 75–97.
شهرزاد، برجي. (2012). إشكاليات استغلال مصادر تمويل المؤسسات الصغيرة والمتوسطة [رسالة ماجستير غير منشورة، جامعة أبي بكر بلقايد تلمسان].
Shahrazad, Bourji. (2012). Problems in utilizing financing sources for small and medium enterprises [Unpublished master’s thesis, Abou Bekr Belkaid University of Tlemcen].
الصندوق الاجتماعي للتنمية. (2009). وحدة المنشآت الصغيرة والأصغر [وثيقة تعريفية مؤسسية].
Social Fund for Development. (2009). Small and Micro Enterprise Unit [Institutional introductory document].
الصندوق الاجتماعي للتنمية. (2014). الطلب على التمويل الأصغر: مسح السوق، التقرير النهائي، ترجمة محمد الوبر.
Social Fund for Development. (2014). Demand for microfinance: Market survey, final report (Mohammed Al-Wabr, Trans.).
عبد الغني، أمين خلف الله. (2018). معوقات التمويل الأصغر في السودان وسبل التغلب عليها خلال الفترة 2007–2016 [رسالة ماجستير غير منشورة، جامعة السودان للعلوم والتكنولوجيا].
Abd al-Ghani, Amin Khalaf Allah. (2018). Obstacles to microfinance in Sudan and ways to overcome them during 2007–2016 [Unpublished master’s thesis, Sudan University of Science and Technology].
عكروت، عبد المجيد سعد علي. (2019). دور البنوك الإسلامية في تمويل المشروعات الصغيرة والمتوسطة: دراسة حالة بنك التضامن الإسلامي الدولي في اليمن خلال الفترة 1996–2012 [رسالة ماجستير غير منشورة، جامعة إسطنبول صباح الدين زعيم].
Akrout, Abd al-Majid Saad Ali. (2019). The role of Islamic banks in financing small and medium enterprises: A case study of Tadhamon International Islamic Bank in Yemen during 1996–2012 [Unpublished master’s thesis, Istanbul Sabahattin Zaim University].
الفيصل، ريعان سمر، والأشقر، فراس، ومعلا، سليمان. (2018). دور العمليات المصرفية في تسهيل عمليات تمويل المشاريع الصغيرة والمتوسطة في سورية. مجلة جامعة حماة، 1(5)، 1–17.
Al-Faisal, Rayan Samar, Al-Ashqar, Firas, & Mualla, Suleiman. (2018). The role of banking operations in facilitating financing for small and medium enterprises in Syria. Hama University Journal, 1(5), 1–17.
محمد، سعد عبده. (2018). معوقات عمل المصارف الإسلامية في تمويل المشروعات الصغيرة في العراق. مجلة كلية بغداد للعلوم الاقتصادية الجامعة، عدد خاص بالمؤتمر العلمي السابع، 29–50.
Mohammed, Saad Abduh. (2018). Obstacles facing Islamic banks in financing small enterprises in Iraq. Journal of Baghdad College of Economic Sciences University, special issue for the Seventh Scientific Conference, 29–50.
المشهراوي، أحمد حسين، والرملاوي، سام أكرم. (2015). أهم المشكلات والمعوقات التي تواجه تمويل المشروعات الصغيرة الممولة من المنظمات الأجنبية العاملة في قطاع غزة من وجهة نظر العاملين فيها. مجلة جامعة الأقصى، 19(2)، 125–160.
Al-Mashharawi, Ahmed Hussein, & Al-Ramlawi, Sam Akram. (2015). The main problems and obstacles facing the financing of small enterprises funded by foreign organizations operating in the Gaza Strip from the perspective of their employees. Al-Aqsa University Journal, 19(2), 125–160.
مصطفى، نهال فريد، وعباس، نبيلة. (2005). أساسيات الأعمال في ظل العولمة. الدار الجامعية.
Mostafa, Nihal Farid, & Abbas, Nabila. (2005). Business fundamentals in the era of globalization. Dar Al-Jamia.
مكتب الصناعة والتجارة بمحافظة مأرب. (2023). سجل المشروعات والمنشآت المسجلة بمحافظة مأرب [سجل إداري رسمي غير منشور].
Office of Industry and Commerce in Marib Governorate. (2023). Register of projects and establishments registered in Marib Governorate [Unpublished official administrative register].
المللي، قمر. (2015). المعوقات التمويلية للمشروعات الصغيرة والمتوسطة في سورية [رسالة ماجستير غير منشورة، جامعة دمشق].
Al-Malli, Qamar. (2015). Financing obstacles facing small and medium enterprises in Syria [Unpublished master’s thesis, Damascus University].
ناصر، سليمان، ومحسن، عواطف. (2011، 23–24 فبراير). تمويل المؤسسات الصغيرة والمتوسطة بالصيغ المصرفية الإسلامية [بحث مقدم في ملتقى]. الملتقى الدولي الأول: الاقتصاد الإسلامي: الواقع ورهانات المستقبل، معهد العلوم الاقتصادية والتجارية وعلوم التسيير، المركز الجامعي بغرداية، غرداية، الجزائر.
Nasser, Suleiman, & Mohsen, Awatif. (2011, February 23–24). Financing small and medium enterprises through Islamic banking instruments [Conference paper]. First International Symposium: Islamic Economy: Reality and Future Challenges, Institute of Economic, Commercial and Management Sciences, University Center of Ghardaia, Ghardaia, Algeria.
الهرش، أحمد فايز، والعامري، عبد الرحمن. (2021). تمويل البنوك الإسلامية في اليمن للمشروعات المتناهية في الصغر: العوائق والتحديات من وجهة نظر أصحاب المشروعات، دراسة تطبيقية. مجلة المنهل الاقتصادي، 4(2)، 473–500.
Al-Harsh, Ahmed Fayez, & Al-Amiri, Abd al-Rahman. (2021). Financing microenterprises by Islamic banks in Yemen: Obstacles and challenges from the perspective of enterprise owners, an applied study. Al-Manhal Economic Journal, 4(2), 473–500.
الوادي، محمود حسين، وسمحان، حسين محمد. (2007). المصارف الإسلامية: الأسس النظرية والتطبيقات العملية. دار المسيرة للنشر والتوزيع والطباعة.
Al-Wadi, Mahmoud Hussein, & Samhan, Hussein Mohammed. (2007). Islamic banks: Theoretical foundations and practical applications. Dar Al-Masirah for Publishing, Distribution and Printing.
الوحدة التنفيذية لإدارة مخيمات النازحين بمحافظة مأرب. (2021، 7 ديسمبر). التقرير رقم 43.
Executive Unit for the Management of Displacement Camps in Marib Governorate. (2021, December 7). Report No. 43.
وزارة التخطيط والتعاون الدولي. (2005). كتاب الإحصاء السنوي. الجمهورية اليمنية.
Ministry of Planning and International Cooperation. (2005). Annual statistical yearbook. Republic of Yemen.
Alhassan, O. M. (2019). Obstacles and problems facing the financing of small and medium enterprises in KSA. Journal of Finance and Accounting, 7(5), 168–183. https://doi.org/10.11648/j.jfa.20190705.16
Andersson, M., Eklund, J. E., & Tsvetkova, A. (2023). Spatial variations in financial constraints of SMEs—Evidence from firm-level estimates of investment-cash flow sensitivities in Sweden. Small Business Economics, 60, 1683–1698. https://doi.org/10.1007/s11187-022-00673-y.
Attramsa, A. S., & Tshehla, M. (2022). Collateral ability of small and medium-sized enterprises financing in a developing country. Journal of the International Council for Small Business, 3(3), 237–245. https://doi.org/10.1080/26437015.2021.1982370
Azoulay; hervé, kriegei(2001). de l’entreprise traditionnelle a la Start–up édition d’organisatio.
Baker,kent & kumar,satish & rao,purnima .(2017(. Financing preferences and practices of Indian SMES .Amercian university .kogod school of busininess. Department of finance and real estate.
Berk, C., & Gultekin, R. (2019). Obstacles in SME financing: The case of Masko. Research Journal of Finance and Accounting, 10(20), 111–118. https://doi.org/10.7176/RJFA/10-20-11
Bu, Y., Du, X., Wang, Y., Liu, S., Tang, M., & Li, H. (2024). Digital inclusive finance: A lever for SME financing? International Review of Financial Analysis, 93, 103115. https://doi.org/10.1016/j.irfa.2024.103115
Charfeddine, L., Umlai, M. I., & El-Masri, M. (2024). Impact of financial literacy, perceived access to finance, ICT use, and digitization on credit constraints: Evidence from Qatari MSME importers. Financial Innovation, 10, Article 15. https://doi.org/10.1186/s40854-023-00557-4
Cole, R. A., Cowling, M., & Liu, W. (2024). The effect of collateral on small business rationing of term loans and lines of credit. Journal of Financial Stability, 74, 101320. https://doi.org/10.1016/j.jfs.2024.101320
El-Said, H., Al-Said, M., & Zaki, C. (2013). What determines the access to finance of SMEs? Evidence from the Egyptian case (Working Paper No. 752). Economic Research Forum.
Fišera, B., Horváth, R., & Melecký, M. (2025). The effect of Basel III implementation on SME access to financing in emerging markets and developing economies. The Quarterly Review of Economics and Finance, 100, 101956. https://doi.org/10.1016/j.qref.2024.101956
Gourène, G., Brixiová Schwidrowski, Z., Balcar, J., & Filipová, L. J. (2025). How credit constrained are family-owned SMEs in Arab countries? Emerging Markets Review, 65, 101249. https://doi.org/10.1016/j.ememar.2024.101249
Green, Anke .(2003). Cridit Guarantee Schemes For Small Enterprises: An Effective Instrument to Promote Private Sector-Led Growth?” UNIDO, http://www.unido.org/filestorage/download/?file%5fid=18223
Harrison, R., Li, Y., Vigne, S. A., & Wu, Y. (2022). Why do small businesses have difficulty in accessing bank financing? International Review of Financial Analysis, 84, Article 102352. https://doi.org/10.1016/j.irfa.2022.102352
Jasra, J. M., Khan, M. A., Hunjra, A. I., Rehman, R. A. U., & Azam, R. I. (2011). Determinants of business success of small and medium enterprises. International Journal of Business and Social Science, 2(20), 274–280.
Jovin, S. (2016). Financing obstacles of small enterprises: Empirical analysis in the Republic of Serbia. Teme: Journal for Social Sciences, 40(3), 1101–1118.
Thein, E. E., Niigata, A., & Inaba, K. (2024). Concentrated bank market and SMEs’ collateral issues: A study of the firms of developing Asian countries. Journal of Economic Structures, 13, Article 18. https://doi.org/10.1186/s40008-024-00338-x
 Arabic
 English